Défiscalisation immobilière dans l’ancien : quelle solution entre Denormandie, déficit foncier et Malraux ?
Publié par : Éloïse Caradec-Lafarge — Rédactrice spécialisée en immobilier
Mis à jour le 21 octobre 2026
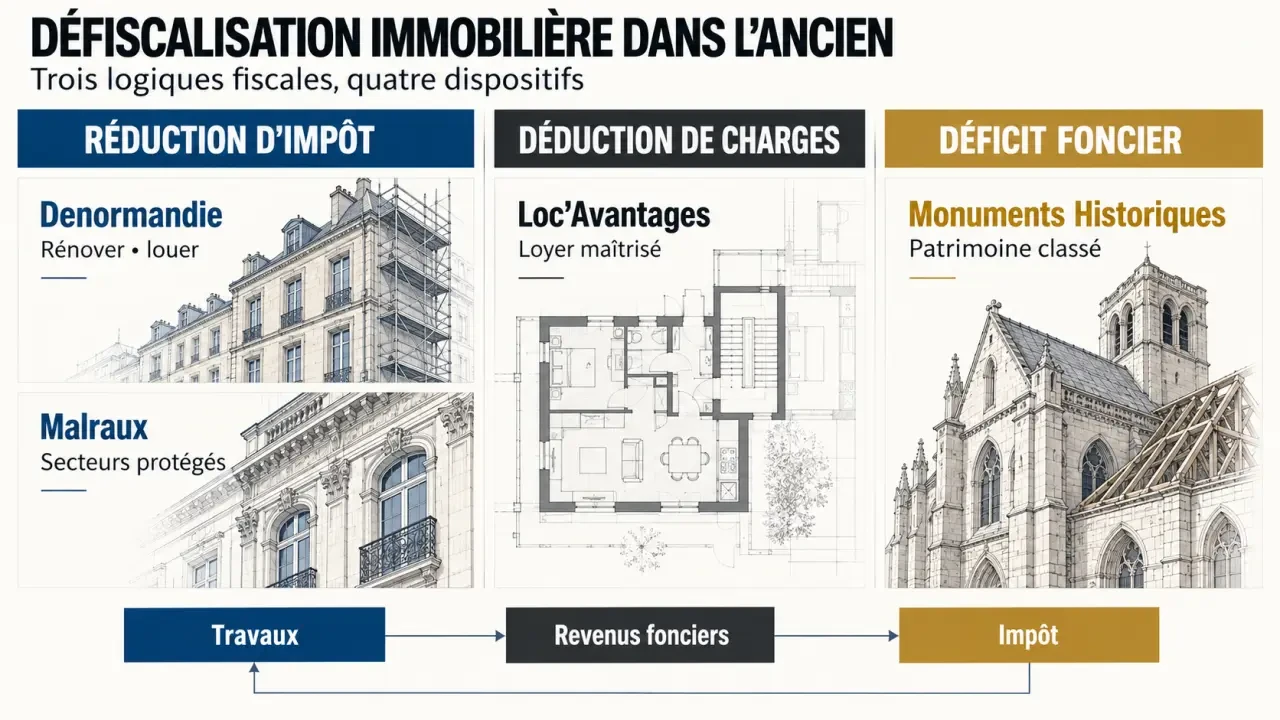
La défiscalisation immobilière dans l’ancien ne repose pas sur un mécanisme unique. Selon le bien, les travaux, la commune et le niveau d’imposition, l’avantage peut prendre la forme d’une réduction d’impôt, d’une déduction de charges ou d’un déficit foncier. La fiscalité ne doit toutefois pas être la seule raison d’acheter : l’emplacement, le coût réel de la rénovation et la demande locative restent déterminants.
Réduction, déduction et déficit foncier : trois logiques à ne pas confondre
Une réduction d’impôt diminue directement le montant de l’impôt sur le revenu à payer. C’est le principe de la loi Denormandie ou du dispositif Malraux. L’avantage est calculé selon une base et des conditions précises, notamment liées aux travaux et à la location.
Calcul indicatif de la réduction Denormandie
Renseignez les données de votre opération pour obtenir une estimation basée sur les formules indiquées ci-dessous.
Résultat indicatif
Formules et seuils utilisés
- Coût total de l’opération = prix d’acquisition + travaux.
- Condition travaux : les travaux doivent représenter au moins 25 % du coût total.
- Base fiscale = minimum entre le prix de revient, 300 000 € et 5 500 € × la surface habitable.
- Taux : 12 % pour 6 ans, 18 % pour 9 ans, 21 % pour 12 ans.
- Réduction estimée = base fiscale × taux.
- Équivalent annuel moyen = réduction estimée ÷ durée d’engagement.
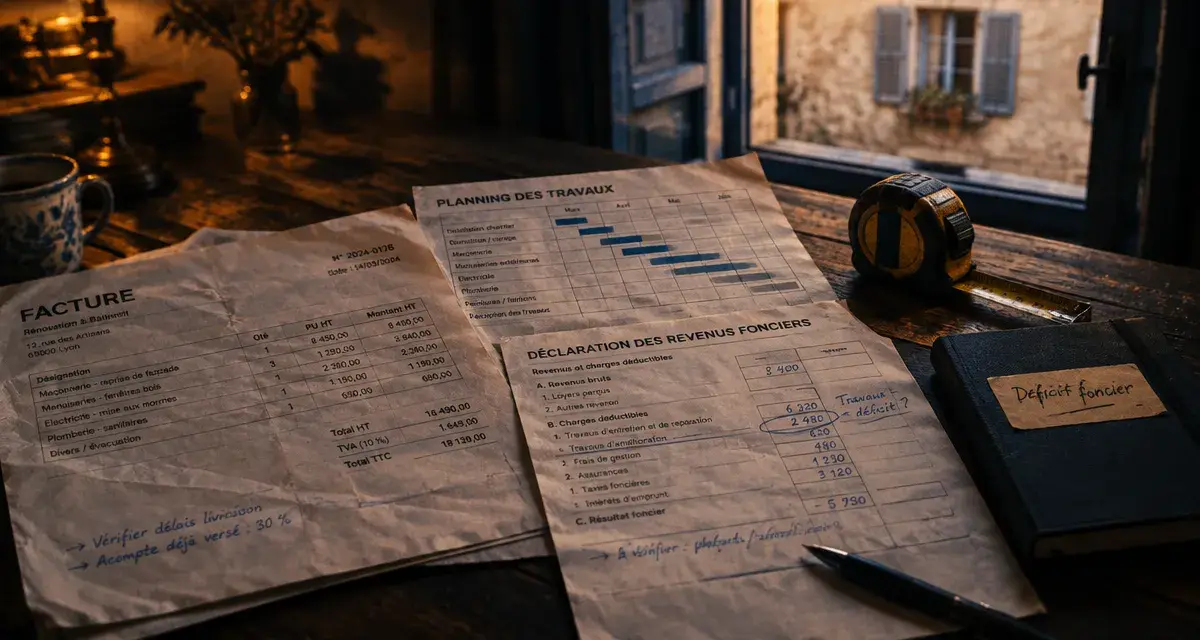
Une déduction fiscale réduit le revenu imposable. Les charges supportées par le bailleur viennent diminuer les revenus fonciers déclarés. Ce mécanisme peut être pertinent lorsque le logement génère des loyers et que les dépenses de réparation, d’entretien ou de rénovation sont importantes.
Le déficit foncier apparaît lorsque les charges déductibles excèdent les revenus fonciers. Il peut alléger la fiscalité d’un propriétaire bailleur, sous réserve de respecter les règles applicables à la nature des travaux et au maintien de la location. Les intérêts d’emprunt obéissent à un traitement distinct : ils ne se confondent pas avec les dépenses de travaux imputables dans certaines situations.
Dans un projet ancien, le véritable point de vigilance n’est pas seulement le taux d’avantage fiscal affiché, mais aussi le calendrier des dépenses. Entre l’achat, les appels de fonds des entreprises, l’achèvement du chantier, la première mise en location et la déclaration, la trésorerie peut être sollicitée bien avant que le gain fiscal ne produise son effet. Un calendrier des décaissements, assorti d’une marge pour les imprévus techniques, aide à éviter qu’une opération théoriquement rentable ne devienne difficile à financer.
Comparer les principales solutions pour investir dans l’ancien
| Dispositif | Avantage fiscal | Contraintes majeures | Profil adapté |
|---|---|---|---|
| Denormandie | Réduction de 12 %, 18 % ou 21 % | Commune éligible, travaux, location nue et plafonds | Investisseur souhaitant rénover et louer sur le long terme |
| Malraux | Réduction de 22 % ou 30 % sur les travaux éligibles | Immeuble et secteur concernés, rénovation encadrée | Contribuable fortement imposé visant un bien patrimonial |
| Loc’Avantages | Réduction de 15 % à 65 % | Conventionnement, loyer modéré et conditions locatives | Bailleur acceptant une logique locative sociale |
| Monuments Historiques | Déduction de certaines dépenses selon les conditions | Bien protégé, restauration exigeante et conservation longue | Investisseur patrimonial disposant d’un budget conséquent |
| Déficit foncier | Déduction des charges et travaux éligibles | Revenus fonciers, qualification des dépenses et location | Propriétaire recherchant une gestion fiscale souple |
Denormandie : rénover dans une commune ciblée
La loi Denormandie concerne l’achat d’un logement ancien à rénover ou la transformation d’un local en habitation dans certaines communes engagées dans la revitalisation du territoire. Sont notamment concernés les territoires du programme Action cœur de ville, les communes couvertes par une opération de revitalisation de territoire et certains secteurs confrontés à un besoin de réhabilitation. Le bien doit ensuite être loué non meublé, comme résidence principale du locataire.
Les travaux doivent représenter au moins 25 % du coût total de l’opération. Ils doivent aussi répondre à des exigences de performance énergétique, avec une amélioration de 20 % ou 30 % selon la nature du logement, ou relever d’une alternative fondée sur au moins deux catégories de travaux admissibles. La création d’une surface habitable nouvelle peut également entrer dans le champ du dispositif.
Malraux, Loc’Avantages et Monuments Historiques : des objectifs différents
Le dispositif Malraux s’adresse aux opérations de restauration d’immeubles éligibles situés dans des secteurs spécifiques. La réduction porte sur les dépenses de travaux éligibles, et non sur le prix d’acquisition. Les taux mentionnés sont de 22 % ou 30 %, dans la limite de 400 000 € de dépenses sur quatre ans. La qualité architecturale du projet et l’encadrement des travaux font partie intégrante de l’investissement.
Loc’Avantages repose sur une convention avec l’Anah et sur un loyer inférieur au marché, avec des conditions relatives aux ressources du locataire. La réduction est comprise entre 15 % et 35 % sans intermédiation locative, et entre 20 %, 40 % et 65 % avec intermédiation. Ce choix convient à un bailleur qui privilégie la stabilité locative et l’utilité sociale plutôt que la liberté tarifaire.
Les Monuments Historiques concernent les immeubles classés ou inscrits. Certaines dépenses de restauration et d’entretien, ainsi que les intérêts d’emprunt, peuvent être déduits selon les règles applicables. En contrepartie, la conservation du bien est généralement envisagée sur au moins 15 ans, avec des contraintes techniques et patrimoniales élevées.
Denormandie : les chiffres et conditions à vérifier avant d’acheter
Dans le cadre du Denormandie, l’engagement de location peut être pris pour 6, 9 ou 12 ans. Il ouvre droit à une réduction d’impôt de 12 % pour 6 ans, 18 % pour 9 ans et 21 % pour 12 ans. La réduction est calculée sur le prix de revient net du logement, qui inclut les dépenses de rénovation prises en compte.
La base de calcul est plafonnée à 300 000 € et à 5 500 € par m². L’avantage fiscal maximal annoncé atteint ainsi 63 000 € pour un engagement de douze ans. Le dispositif est prolongé jusqu’au 31 décembre 2027, mais il reste nécessaire de vérifier la date d’acquisition, la commune et les règles applicables à l’opération avant toute signature.
- Vérifier que la commune et l’adresse du bien entrent dans le périmètre éligible.
- Chiffrer les travaux avant l’achat pour confirmer le seuil de 25 %.
- Prévoir leur réalisation dans les deux années suivant l’acquisition.
- Contrôler les plafonds de loyers et de ressources du futur locataire.
- Préparer une location nue à usage de résidence principale.
- Conserver les devis, factures, attestations de performance et justificatifs des entreprises. Le recours à un professionnel RGE est recommandé pour certains travaux énergétiques.
Choisir un dispositif sans sacrifier la rentabilité réelle
Le bon choix dépend d’abord de l’objectif recherché. Un investisseur imposé sur des revenus fonciers peut privilégier le déficit foncier pour absorber une partie des charges de rénovation. Une personne qui recherche une réduction d’impôt lisible et programmée peut étudier Denormandie, à condition d’accepter les plafonds de location et la durée d’engagement. Malraux et Monuments Historiques répondent davantage à une logique patrimoniale, avec des opérations plus spécialisées et souvent plus exigeantes.
Avant de retenir un montage, établissez un budget global comprenant le prix d’achat, les frais d’acquisition, les travaux, les intérêts, l’assurance, les charges de copropriété, la taxe foncière, la gestion locative et une éventuelle période de vacance. Une décote moyenne de 10 % à 20 % de l’ancien par rapport au neuf peut améliorer le point de départ, mais elle ne compense pas automatiquement un chantier mal estimé ou un emplacement peu demandé.
La déclaration et les preuves à conserver
L’avantage fiscal dépend autant de l’éligibilité initiale que de la capacité à la démontrer. La déclaration annuelle doit être préparée avec soin : bail, avis d’imposition du locataire lorsque cela est nécessaire, récapitulatif des travaux, factures, justificatifs de paiement et documents démontrant le respect des plafonds ou de la convention. Un dossier organisé dès l’acquisition limite le risque d’une déclaration incomplète.
Enfin, vérifiez le plafonnement global des avantages fiscaux lorsqu’il s’applique et anticipez les conséquences d’un changement de situation. Une revente prématurée, une location non conforme, un dépassement de loyer ou un retard de travaux peuvent remettre en cause tout ou partie de l’avantage. Dans l’ancien, une défiscalisation réussie commence donc par un bien louable, un chantier maîtrisé et une stratégie de détention cohérente.
- L’IT relie données, réseaux et métiers en entreprise - 21 octobre 2026
- Défiscalisation immobilière dans l’ancien : quelle solution entre Denormandie, déficit foncier et Malraux ? - 20 octobre 2026
- Lancer un business en ligne : le test à petit budget qui évite de vendre dans le vide - 19 octobre 2026
Articles qui pourraient vous intéresser :
 Acheter un appartement pierre et vacances avis fiables pour décider sereinement
 Bail d’habitation : 3 motifs d’annulation légale et la procédure de résiliation
 Reconduction tacite d’un bail de 3 ans : règles, délais et conséquences financières
 Emprunt en SCI : mutualiser les revenus sans négliger les garanties bancaires