Les ressources financières financent l’activité, les investissements et la trésorerie
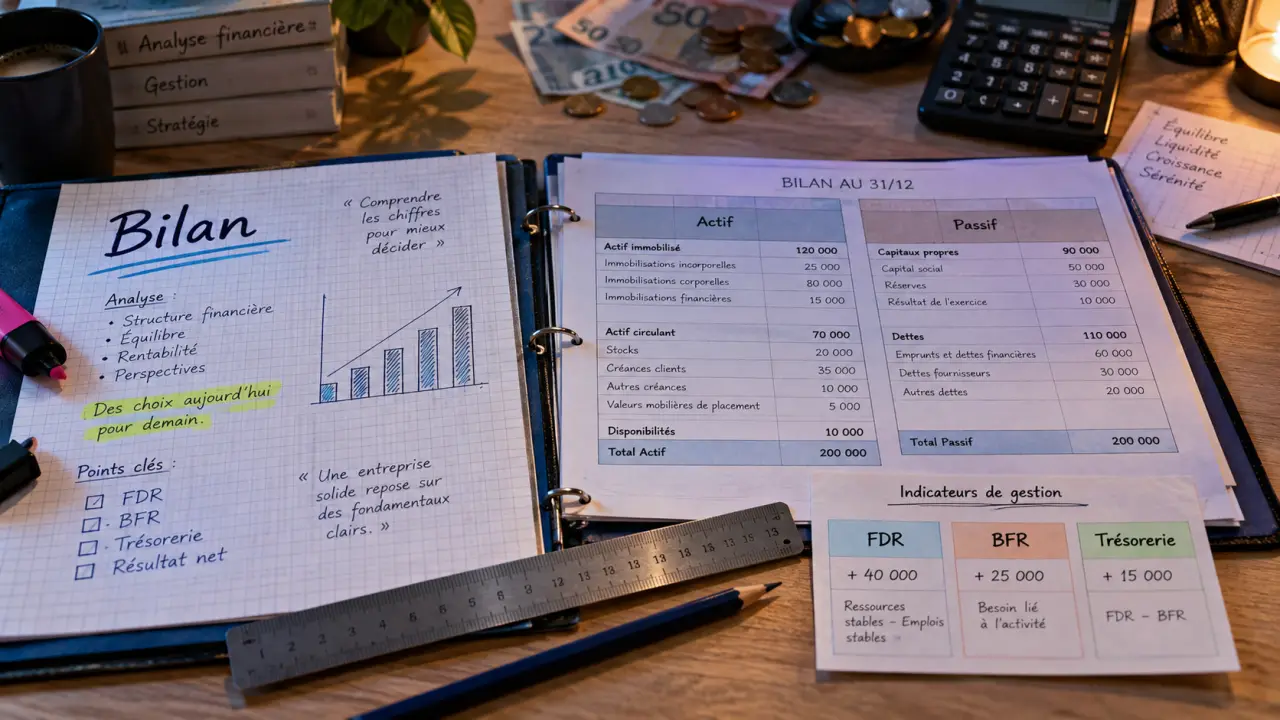
Les ressources financières désignent les moyens dont dispose une organisation pour financer son activité, ses investissements et ses besoins de trésorerie. Elles ne se limitent pas à l’argent disponible sur un compte bancaire : elles comprennent les apports des associés, les bénéfices conservés, les emprunts et les dettes liées à l’exploitation. Les comprendre permet de lire un bilan avec plus de justesse et de choisir un financement adapté à chaque étape de développement.
Dans le bilan, les ressources financières expliquent l’origine des fonds
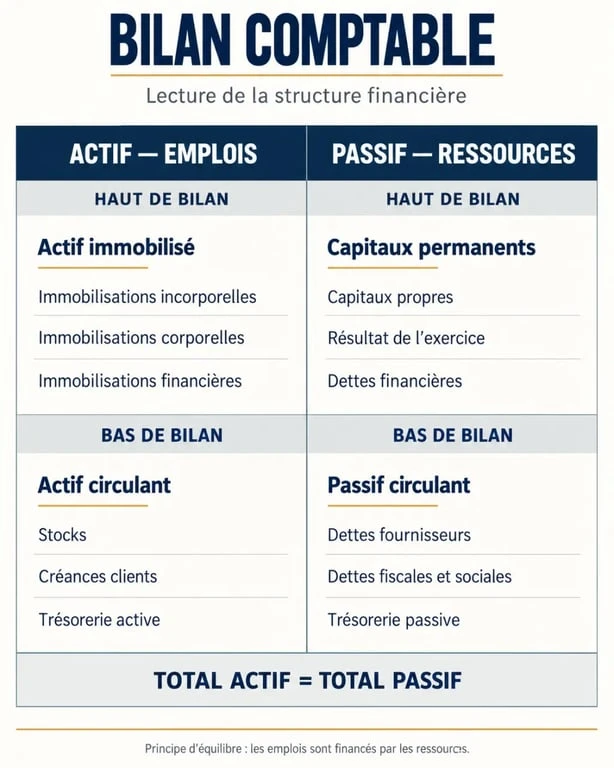
Le bilan comptable présente deux faces complémentaires. À l’actif figurent les emplois des fonds : machines, logiciels, stocks, créances clients et trésorerie. Au passif apparaissent les ressources financières, c’est-à-dire l’origine de l’argent qui a permis de constituer ces actifs. Le passif ne décrit donc pas uniquement des dettes : il comprend aussi les capitaux apportés ou générés par l’entreprise.
La règle consiste à faire correspondre la durée de la ressource à celle du besoin financé. Une immobilisation utilisée pendant plusieurs années appelle une ressource durable. À l’inverse, un stock ou le décalage entre une facture émise et son règlement peuvent être couverts par une solution de court terme. Un mauvais appariement fragilise la trésorerie : financer un équipement durable avec un découvert bancaire expose l’entreprise à une tension récurrente.
Haut de bilan et bas de bilan : une lecture pratique
Le haut de bilan rassemble les ressources et les emplois stables. Il met en regard les capitaux propres, les emprunts de longue durée et les immobilisations. Le bas de bilan concerne le cycle d’exploitation : stocks, créances clients, dettes fournisseurs, dettes fiscales et trésorerie. Cette lecture aide le dirigeant à distinguer un besoin d’investissement d’un simple décalage d’encaissement.
Une association suit la même logique, même si son vocabulaire diffère parfois. Cotisations, subventions, excédents antérieurs, emprunts ou avances constituent ses ressources. L’enjeu reste le même : maintenir un équilibre entre les engagements de l’organisation et les moyens réellement mobilisables.
Capitaux propres, dettes et ressources hybrides : ce qui les distingue
Les ressources financières se classent d’abord selon leur origine et leur exigibilité. Les capitaux propres sont apportés par les détenteurs du capital ou générés par l’activité. L’endettement provient de financeurs externes et doit être remboursé selon un calendrier défini. Entre ces deux catégories existent des formes intermédiaires, utiles pour consolider une structure financière.
| Type de ressource | Exemples | Usage le plus cohérent | Point de vigilance |
|---|---|---|---|
| Capitaux propres | Capital social, apports, bénéfices non distribués | Lancement, investissement durable, renforcement de la solvabilité | Une augmentation de capital peut diluer la participation des associés |
| Quasi-fonds propres | Compte courant d’associé bloqué | Renforcer les ressources stables sans modifier immédiatement le capital | Les conditions de blocage doivent être clairement formalisées |
| Dette à long terme | Prêt bancaire, prêt d’honneur, prêt aidé, obligations | Équipement, acquisition, projet de croissance sur plusieurs années | Coût, garanties et capacité de remboursement |
| Dette à court terme | Découvert, facilité de caisse, crédit de campagne | Pic temporaire de besoin lié à l’exploitation | Ne pas en faire une solution permanente |
Les capitaux propres apportent de la stabilité
Les capitaux propres comprennent le capital initial, les apports ultérieurs et les bénéfices laissés dans l’entreprise plutôt que distribués. Ils n’ont pas à être remboursés à court terme, ce qui en fait une ressource stable. Ils renforcent aussi la crédibilité de l’entreprise auprès des prêteurs : une banque examine notamment la part de risque assumée par les associés avant d’accorder un financement.
L’autofinancement, issu des résultats conservés, est souvent la ressource la plus libre d’utilisation. Il suppose toutefois une activité rentable et une politique de distribution compatible avec les besoins futurs. Préserver une part du bénéfice peut donc relever d’un choix de financement, et pas seulement d’une prudence comptable.
L’endettement finance sans ouvrir le capital
Un emprunt bancaire permet de financer un projet sans faire entrer de nouveaux associés. En contrepartie, l’entreprise supporte des intérêts, des échéances et parfois des garanties. Les dettes financières à long terme sont en principe remboursables sur plus d’un an. Les solutions à court terme, remboursables en moins d’un an, répondent davantage aux besoins ponctuels de trésorerie.
D’autres solutions peuvent compléter le crédit classique : prêt d’honneur, prêt aidé de Bpifrance, financement participatif par prêt ou crédit-bail pour certains équipements. Aucune n’est adaptée à toutes les situations. Le choix dépend du projet, de la maturité de l’entreprise, de sa capacité à générer des flux de trésorerie et des garanties qu’elle peut fournir.
Le fonds de roulement révèle si la structure est réellement équilibrée
Deux indicateurs relient les ressources financières à la vie quotidienne de l’entreprise. Le fonds de roulement correspond à l’excédent des ressources stables sur les emplois stables. Il peut être résumé ainsi : ressources stables moins immobilisations. Lorsqu’il est positif, il reste une marge durable pour participer au financement du cycle d’exploitation.
Le besoin en fonds de roulement, ou BFR, mesure l’argent immobilisé par les stocks et les créances clients, après déduction des dettes fournisseurs et des autres dettes d’exploitation. Une entreprise rentable peut manquer de liquidités si elle encaisse trop tard ou stocke trop. La trésorerie dépend alors, de manière schématique, de la différence entre le fonds de roulement et le BFR.
Penser aux rebonds plutôt qu’au seul besoin initial
Le cycle d’exploitation peut amplifier un besoin de trésorerie. Une vente supplémentaire augmente le chiffre d’affaires, mais elle exige souvent d’acheter davantage, de produire, de livrer puis d’attendre le paiement. Avant de financer la croissance, il est utile de suivre cette trajectoire de caisse mois par mois. Le financement nécessaire ne couvre donc pas seulement le premier investissement : il doit aussi absorber le rebond d’activité qu’il provoque.
Pour agir sur le BFR, une entreprise peut mieux suivre les relances clients, négocier des délais fournisseurs cohérents avec ses encaissements, ajuster ses niveaux de stock ou demander des acomptes. Ces leviers ne remplacent pas une ressource stable, mais ils réduisent la pression exercée sur la trésorerie et rendent les besoins plus prévisibles.
Choisir une ressource financière selon le projet, pas selon l’urgence
Le bon financement respecte la durée, le risque et le rythme de création de valeur du projet. Une décision prise uniquement parce qu’une ligne de crédit est disponible peut alourdir les charges ou créer une dépendance à des financements renouvelés. À l’inverse, mobiliser des capitaux propres pour chaque besoin courant peut immobiliser des moyens qui seraient plus utiles à un investissement structurant.
Comparer quatre critères avant de s’engager
- Le coût global : intérêts, frais de dossier, assurance, commissions et éventuels coûts de sortie.
- La durée : elle doit rester cohérente avec la durée d’utilisation de l’actif ou du besoin financé.
- La flexibilité : possibilité de différer, de rembourser par anticipation ou d’ajuster les échéances si l’activité évolue.
- Les garanties et contraintes : caution, nantissement, engagements financiers ou niveau de contrôle demandé par des investisseurs.
Le prêt bancaire convient souvent à un investissement identifiable et amortissable. Une levée de fonds peut être pertinente lorsque le projet exige des dépenses importantes avant de produire des revenus, mais elle implique de partager davantage la gouvernance et la valeur future. Pour un besoin saisonnier, un crédit de campagne ou une facilité de caisse peut être plus adapté qu’un emprunt à long terme.
Piloter les ressources financières dans la durée
Le pilotage ne s’arrête pas à la signature d’un financement. Le directeur administratif et financier, ou le dirigeant dans une TPE, transforme les données comptables en décisions : anticiper les encaissements, vérifier le respect des échéances, simuler plusieurs scénarios et intervenir avant qu’une tension de trésorerie ne devienne critique.
Un plan de trésorerie glissant, mis à jour régulièrement, reste l’outil le plus concret. Il recense les soldes bancaires attendus, les règlements clients probables, les charges, les échéances d’emprunt et les investissements à venir. Un logiciel de gestion de trésorerie peut faciliter cette vision en temps réel, mais sa valeur dépend de la fiabilité des factures, des prévisions et des données bancaires intégrées.
Enfin, une revue périodique de la structure financière permet de poser les bonnes questions : les investissements durables sont-ils bien couverts par des ressources stables ? Le BFR progresse-t-il plus vite que l’activité ? Les emprunts restent-ils remboursables dans un scénario moins favorable ? Cette discipline permet aux ressources financières de soutenir le développement sans mettre en péril la continuité de l’organisation.
- Les ressources financières financent l’activité, les investissements et la trésorerie - 15 septembre 2026
- La téléprospection transforme un appel en rendez-vous qualifié si le ciblage est juste - 14 septembre 2026
- Investir dans le locatif saisonnier exige un prix plancher et un marché local maîtrisé - 13 septembre 2026
Articles qui pourraient vous intéresser :
 Amundi msci world ii ucits etf : avis, frais, stratégie et comparaison
 Libellé de la carte bancaire : exemples concrets pour comprendre vos relevés
 Meute Invest : le modèle obligataire à 200€ est-il plus sûr que les royalties ?
 Virement bancaire et contrôle fiscal : seuils, dons familiaux et réflexes à adopter