Suppression de la réduction d’impôt pour frais de comptabilité : quel impact pour votre activité en 2026 ?
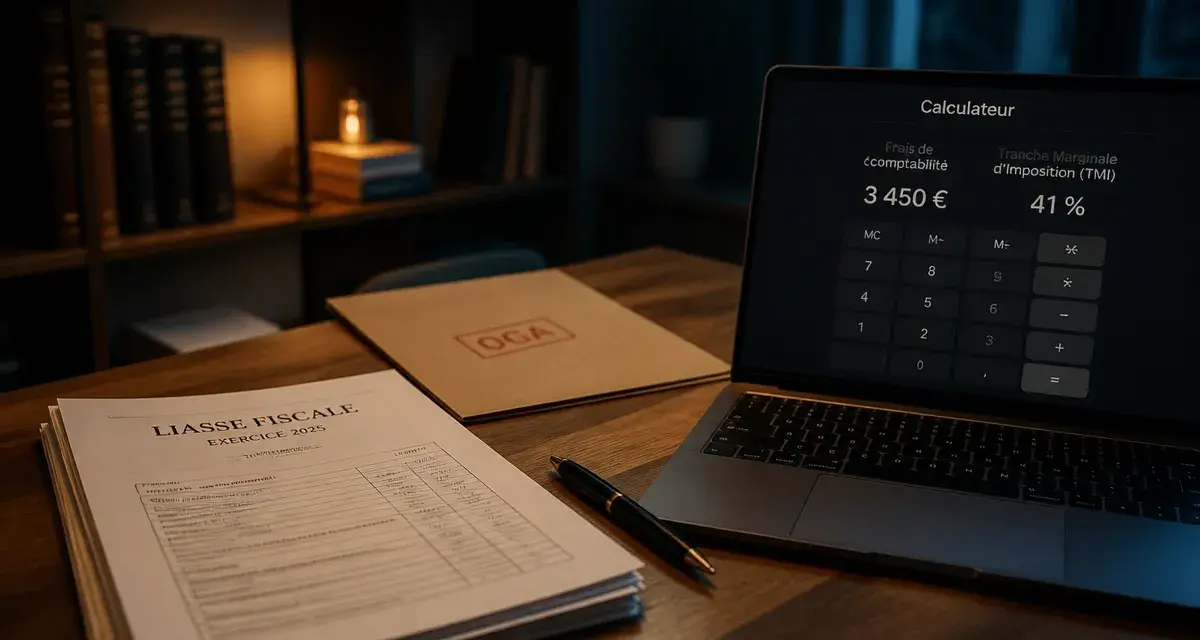
La fiscalité des indépendants et des investisseurs en location meublée non professionnelle (LMNP) évolue. Si vous aviez l’habitude de bénéficier d’une réduction d’impôt liée à l’adhésion à un Organisme de Gestion Agréé (OGA), il est nécessaire d’anticiper la suppression programmée de ce dispositif. Cette mesure, actée par la Loi de Finances, marque la fin d’une période où l’intermédiation fiscale était encouragée par l’administration.
Qu’est-ce que la réduction d’impôt pour frais de comptabilité ?
Jusqu’à présent, les contribuables relevant des bénéfices industriels et commerciaux (BIC), des bénéfices non commerciaux (BNC) ou des bénéfices agricoles (BA) soumis à l’impôt sur le revenu pouvaient prétendre à une réduction d’impôt. Ce dispositif visait à compenser le coût de la tenue comptable et de l’adhésion à un OGA.
Calculateur d’optimisation comptable
*Calcul basé sur la déductibilité fiscale des frais professionnels selon votre TMI.
Le calcul était simple : la réduction équivalait aux 2/3 des dépenses engagées pour la tenue de comptabilité et la cotisation à l’OGA, dans la limite d’un plafond de 915 € par an. Seuls les contribuables dont le chiffre d’affaires n’excédait pas les seuils du régime micro-BIC ou micro-BNC, mais ayant opté pour le régime réel d’imposition, pouvaient en bénéficier.
Suppression de l’avantage fiscal : le calendrier à retenir
La suppression de cette réduction d’impôt est définitive. Le mécanisme s’éteint progressivement pour simplifier le système déclaratif.
Fin de la réduction d’impôt pour frais de comptabilité (Loi de finances 2025) | Découvrez les détails de la suppression de l’avantage fiscal lié aux frais de comptabilité pour les auto-entrepreneurs adhérents à un OGA.
La fin d’un dispositif historique
L’avantage fiscal est maintenu pour la dernière fois sur les revenus de l’année 2024, déclarés au printemps 2025. À compter de l’imposition des revenus 2025, déclarés en 2026, la réduction d’impôt pour frais de comptabilité et d’adhésion à un OGA disparaît du paysage fiscal français.
Lien avec la suppression de la majoration de 25 %
Cette réforme s’inscrit dans la continuité de la suppression progressive de la majoration de 25 % qui s’appliquait autrefois aux revenus des non-adhérents à un OGA. L’administration fiscale a réduit l’intérêt de ces organismes pour les missions légales, rendant l’adhésion facultative et économiquement moins pertinente sur le plan fiscal.
La déductibilité intégrale des frais : une nouvelle réalité
Avec la suppression de la réduction d’impôt, la règle de non-déductibilité des dépenses prises en compte dans le calcul de cette réduction devient obsolète. Désormais, l’ensemble des frais de comptabilité et, le cas échéant, la cotisation à un organisme de gestion, deviennent des charges déductibles à 100 % de votre résultat imposable.
La palette des outils comptables disponibles transforme cette contrainte en opportunité. Là où l’adhésion à un OGA imposait une structure rigide, la dématérialisation permet aux indépendants d’utiliser des logiciels spécialisés qui intègrent une vision analytique de la performance. En choisissant une solution moderne, vous pilotez votre activité avec une précision accrue, transformant une dépense administrative en un levier d’optimisation pour votre trésorerie.
OGA ou pas OGA en 2026 : quel choix est le plus rentable ?
L’arbitrage entre le maintien d’une adhésion à un OGA et le passage à une gestion directe devient une question de calcul financier. Si vous payez 200 € de cotisation annuelle à un OGA, ce montant devient une charge déductible. Votre gain réel dépendra alors directement de votre Tranche Marginale d’Imposition (TMI).
| Profil | Scénario avec OGA | Scénario sans OGA |
|---|---|---|
| Coût (exemple) | 600 € (Compta + OGA) | 400 € (Compta seule) |
| Déduction fiscale | 100 % du montant | 100 % du montant |
| Gain net (TMI 30 %) | Économie via réduction | Économie via déduction |
Pour un contribuable situé dans une TMI à 30 %, la déduction de 600 € de frais permet une économie d’impôt de 180 €. Si le coût de l’adhésion OGA dépasse le gain fiscal généré par la déduction de cette même cotisation, il devient mathématiquement plus avantageux de se passer de l’organisme.
Comment déclarer ses frais de comptabilité sans OGA ?
La procédure déclarative reste inchangée dans sa forme, mais se simplifie par l’absence d’attestation OGA à fournir. Pour les professionnels relevant des BIC ou des BNC, la déclaration des frais de comptabilité s’effectue directement sur la liasse fiscale.
Pour votre déclaration, conservez précieusement toutes vos factures de prestations comptables. Sur le formulaire 2033-B, vos frais de comptabilité doivent être inscrits dans la ligne dédiée aux « Autres achats et charges externes ». Indiquez le montant hors taxes (HT) si vous êtes assujetti à la TVA, ou le montant toutes taxes comprises (TTC) si vous ne l’êtes pas.
En l’absence d’OGA, vous n’avez plus à fournir de justificatif d’adhésion lors de votre télédéclaration. Toutefois, l’administration fiscale peut solliciter ces factures lors d’un contrôle, d’où l’importance de maintenir un archivage numérique rigoureux de vos documents comptables.
Si vous gérez une activité LMNP ou une profession libérale, l’évolution de la réglementation fiscale en 2026 vous offre une plus grande autonomie. En intégrant des outils de gestion comptable performants, vous sécurisez votre liasse fiscale tout en optimisant vos charges réelles. Il est conseillé de faire un point sur vos besoins d’accompagnement avant la prochaine campagne déclarative pour ajuster votre stratégie.
- Suppression de la réduction d’impôt pour frais de comptabilité : quel impact pour votre activité en 2026 ? - 20 septembre 2026
- Cabinet de stratégie investissement : comment choisir le partenaire adapté à vos enjeux ? - 19 septembre 2026
- Cabinet conseil international : présence locale ou simple réseau mondial ? - 18 septembre 2026
Articles qui pourraient vous intéresser :
 Blackstone crédit privé europe sc : fonctionnement, risques et accès pour les investisseurs
 Capital social d’une entreprise : 1 € symbolique ou levier de crédibilité ?
 Corum Origin : 6 % visés en zone euro, ce qu’il faut vérifier avant d’acheter
 Recherche comptable urgent : comment sécuriser votre gestion en un temps record ?