Coach en investissement immobilier : payer un avis indépendant, pas une promesse de rendement
Publié par : Éloïse Caradec-Lafarge — Rédactrice spécialisée en immobilier
Un coach en investissement immobilier vous aide à construire votre stratégie locative, à analyser les biens et à décider avec davantage de recul. Il ne garantit ni financement ni rentabilité. La valeur de son accompagnement dépend surtout de trois éléments : les décisions qu’il vous aide à prendre, les livrables remis et la transparence de sa rémunération.
Définir votre besoin avant de choisir un accompagnement
Le coaching n’est pas nécessairement une prestation clé en main. Son principe consiste à travailler sur votre projet réel : budget, secteur de recherche, annonces, visites et arbitrages. Une formation transmet des connaissances générales ; le coach vous aide à les appliquer à votre situation. Vous restez décisionnaire et devez comprendre les hypothèses retenues.
Pour un débutant, l’enjeu peut être de structurer un premier achat sans s’éparpiller. Un investisseur confirmé cherchera plutôt un regard extérieur sur un immeuble, une rénovation ou un portefeuille existant. Un expatrié aura besoin de relais locaux, tandis qu’un indépendant devra particulièrement soigner la présentation de ses revenus au financeur.
Identifiez votre blocage avant de demander un devis. Si vous savez sélectionner un logement mais hésitez sur les travaux, une mission ciblée peut suffire. Si votre stratégie reste floue, un accompagnement global sera plus cohérent. En revanche, pour déléguer intégralement la recherche et la gestion, vérifiez que ces prestations sont expressément proposées.
Le bon point de départ est un diagnostic : épargne mobilisable, crédits existants, capacité d’emprunt à confirmer, disponibilité et tolérance au risque. L’objectif n’est pas seulement de déterminer combien acheter, mais aussi quel effort d’épargne vous pouvez supporter sans fragiliser votre quotidien.
Exiger une méthode qui teste le projet, pas seulement son rendement
Une stratégie écrite et une analyse financière lisible
Le coach doit traduire vos objectifs en critères concrets : localisation, budget total, type de logement, demande locative et mode d’exploitation. Location nue, meublée, colocation ou courte durée impliquent des contraintes différentes. La stratégie doit intégrer les règles locales, votre disponibilité et une perspective de revente, plutôt que privilégier automatiquement le rendement affiché le plus élevé.
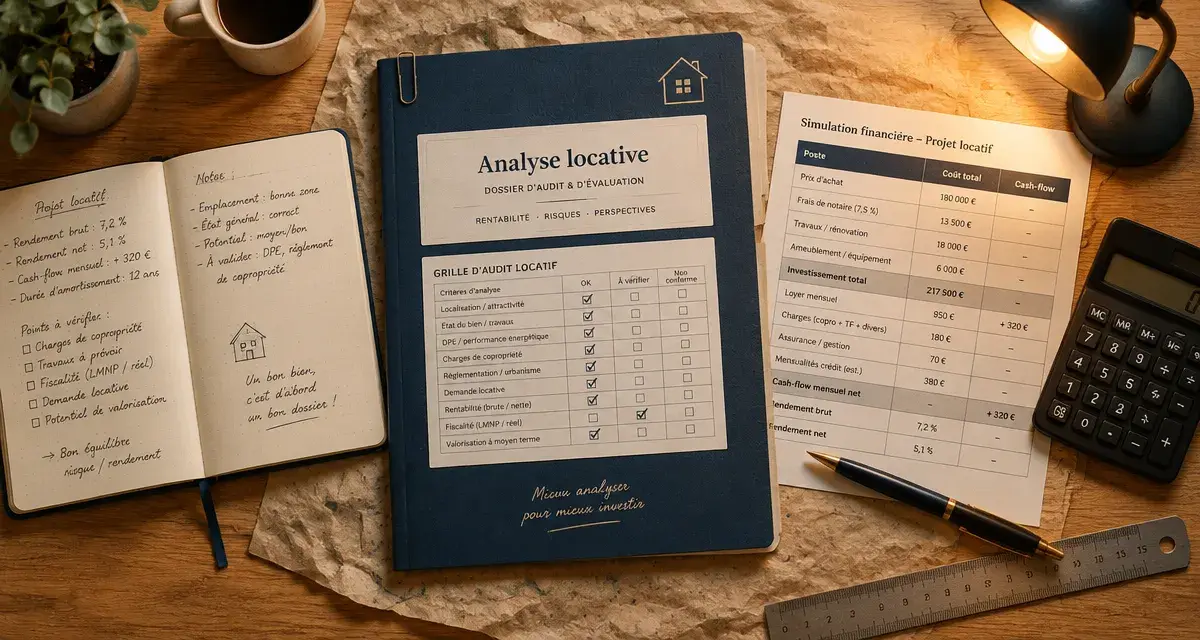
Le rendement brut ne suffit pas à valider un achat. Il rapporte les loyers annuels au prix retenu ; demandez toujours quel dénominateur est utilisé. Une analyse utile ajoute les frais d’acquisition, les travaux et l’ameublement au coût du projet, puis distingue charges, vacance, fiscalité et financement.
- Le rendement net retranche les dépenses d’exploitation selon un périmètre explicitement défini.
- Le rendement après impôts dépend de votre situation et du régime applicable.
- Le cash-flow mesure les encaissements moins les décaissements, notamment les échéances de crédit.
Un projet ressemble à une voûte : sa solidité dépend de l’équilibre entre plusieurs appuis, pas d’une seule pierre spectaculaire. Demandez donc au coach de tester ce qui se passe si le loyer baisse, si les travaux augmentent ou si la location commence plus tard. Ces scénarios révèlent la réserve de trésorerie nécessaire et peuvent rendre préférable un bien moins rentable sur le papier, mais plus résistant.
Des vérifications techniques et un parcours jusqu’à la location
L’analyse doit aussi examiner le DPE, les possibilités de rénovation, les documents de copropriété, les travaux votés et les contraintes de location. Une estimation sommaire du coach ne remplace pas les devis d’artisans ni, lorsque nécessaire, l’intervention d’un maître d’œuvre. Un logement attractif commercialement peut devenir inadapté si sa remise en état dépasse votre budget.
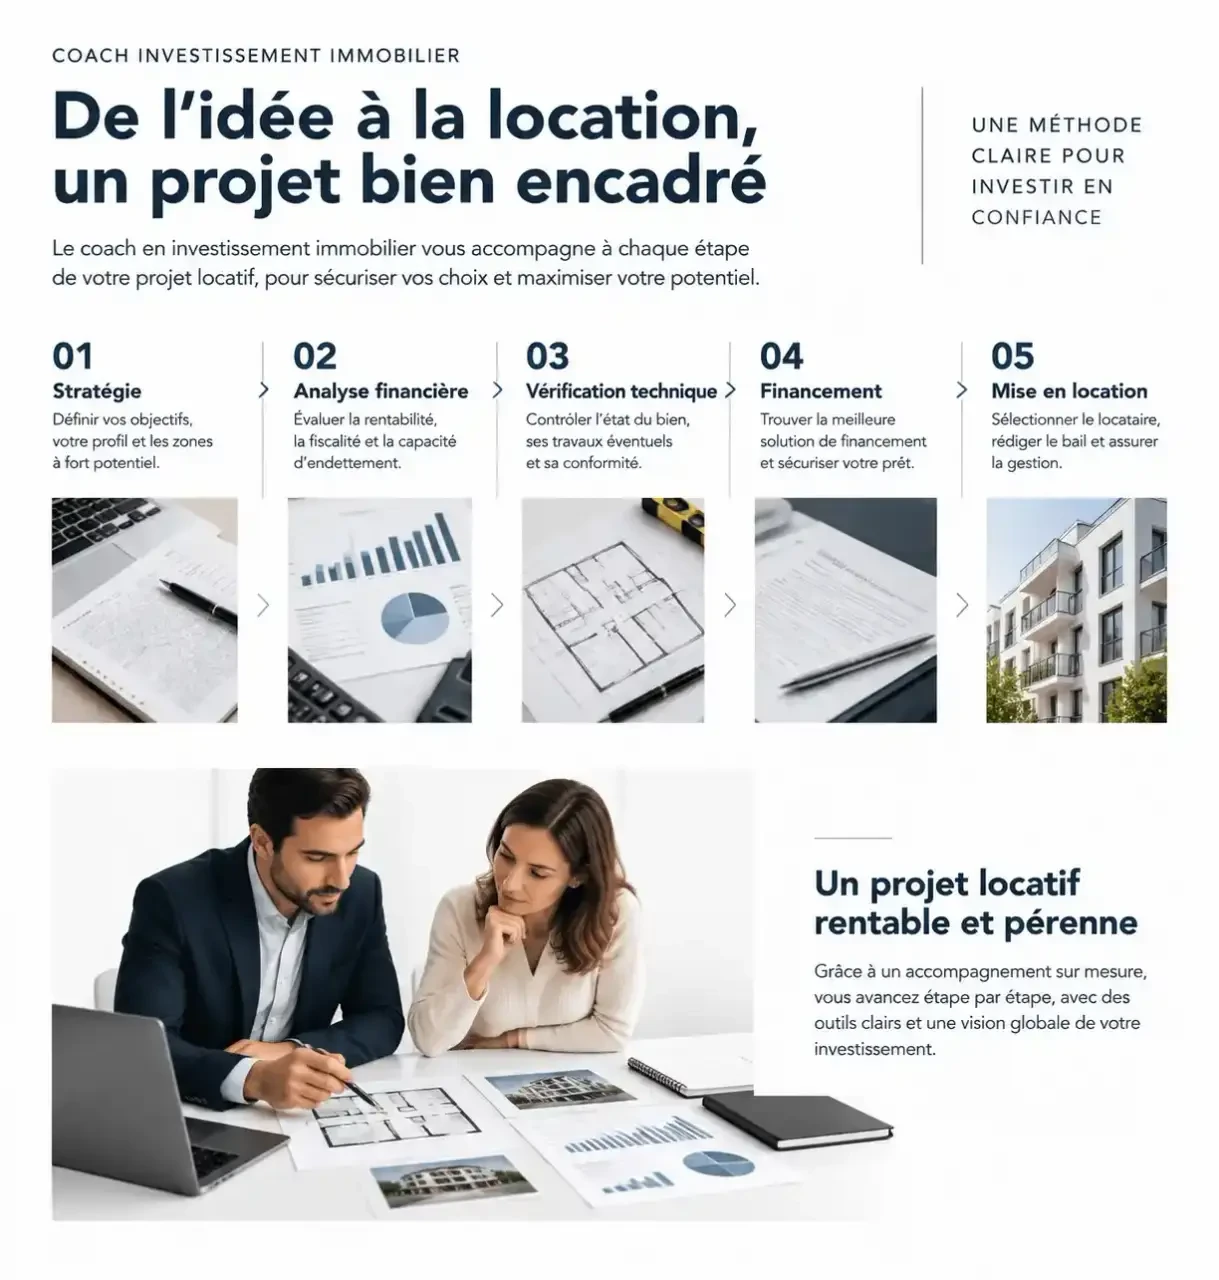
Selon le contrat, le suivi peut inclure l’analyse des annonces, la préparation des visites, la négociation, le dossier bancaire et la coordination des étapes notariales. Il peut se poursuivre jusqu’à l’ameublement et la mise en location. Demandez des livrables précis : stratégie écrite, grille d’analyse, simulation modifiable, comptes rendus et calendrier d’actions.
Savoir où s’arrête le rôle du coach immobilier
Le mot « coach » ne permet pas, à lui seul, de connaître les compétences ou habilitations du professionnel. Plusieurs métiers peuvent intervenir sur un même projet, mais leurs missions et leurs intérêts commerciaux diffèrent.
| Intervenant | Mission principale | Point à vérifier |
|---|---|---|
| Coach immobilier | Structurer le projet et accompagner les décisions | Périmètre, expérience et rémunérations indirectes |
| Agent immobilier | Intervenir dans la transaction | Mandat, honoraires et partie représentée |
| Conseiller en gestion de patrimoine | Analyser la cohérence du patrimoine global | Statuts, compétences et modalités de rémunération |
| Courtier en crédit | Accompagner la recherche de financement | Conditions de mission et honoraires |
| Formation | Transmettre une méthode et des connaissances | Présence ou non de retours personnalisés |
Un coach peut vous aider à préparer votre dossier de financement, mais la banque reste libre de refuser. S’il recherche, négocie ou réalise d’autres actes pour votre compte, vérifiez le cadre professionnel applicable à ces prestations. Même vigilance pour la gestion locative : conseiller sur un bail n’équivaut pas à gérer le logement.
Sur la fiscalité, méfiez-vous des recommandations automatiques. Le LMNP, statut de loueur en meublé non professionnel, et la SCI à l’IS, société civile immobilière soumise à l’impôt sur les sociétés, ne sont pas deux options interchangeables. Le choix dépend notamment de l’exploitation, de la détention et de la sortie envisagée. Faites valider les décisions engageantes par un professionnel compétent, comme un expert-comptable ou un notaire selon la question.
Comparer les tarifs à périmètre égal et vérifier les preuves
Les repères tarifaires cités pour un accompagnement vont de 500 à 5 000 €, avec des honoraires horaires de 80 à 500 €. Une séance individuelle classique peut être facturée entre 120 et 300 €. Ces fourchettes larges ne constituent pas un barème officiel : elles recouvrent des prestations très différentes.
Un forfait rend le budget plus lisible, à condition de préciser le nombre de rendez-vous et d’analyses inclus. Une facturation à la mission convient à un besoin délimité. Un abonnement exige de vérifier la disponibilité réelle du coach et les conditions de sortie. Certaines offres mentionnent une commission de 1 à 3 % du montant de l’opération financée : demandez son assiette exacte, son bénéficiaire et son déclenchement.
La durée type annoncée est de 3 à 12 mois, sans garantir qu’un achat aboutira dans ce délai. Le contrat doit prévoir le sort de l’accompagnement en cas de refus bancaire, d’absence de bien satisfaisant ou d’abandon. Clarifiez également les prolongations, l’annulation et les éventuelles conditions de remboursement.
Pour départager les professionnels, demandez un exemple anonymisé d’analyse complète et un dossier comparable au vôtre. Les résultats doivent inclure les coûts réels, les difficultés et les écarts aux prévisions. Un témoignage enthousiaste ne démontre pas, seul, la qualité d’une méthode.
Enfin, posez une question directe : « Qui vous rémunère, en dehors de moi ? » Les commissions de partenaires ne prouvent pas une mauvaise pratique, mais doivent être transparentes. Avant de signer, obtenez une proposition écrite précisant missions, exclusions, livrables et honoraires. Un bon coach doit aussi pouvoir vous conseiller de renoncer à un achat : c’est parfois la décision la plus utile de tout l’accompagnement.
- Coach en investissement immobilier : payer un avis indépendant, pas une promesse de rendement - 6 novembre 2026
- Société BTP : le chiffre d’affaires ne suffit pas pour choisir votre prestataire - 5 novembre 2026
- Itinéraire Retraite : du bilan individuel aux enjeux de fin de carrière - 4 novembre 2026
Articles qui pourraient vous intéresser :
 Problème avec un locataire sous curatelle : droits, solutions et précautions
 Renouvellement de carte professionnelle : 42 heures de formation et 4 documents indispensables
 Corum Origin : 6 % visés en zone euro, ce qu’il faut vérifier avant d’acheter
 Loi Pinel et baux commerciaux : durée, loyers et charges à vérifier