Crédit vendeur immobilier : une souplesse de paiement qui exige des garanties
Publié par : Éloïse Caradec-Lafarge — Rédactrice spécialisée en immobilier
Le crédit vendeur immobilier permet à un acheteur de régler une partie du prix après la signature, directement au vendeur plutôt qu’à une banque. Ce montage peut débloquer une vente lorsque le financement bancaire est incomplet ou trop lent. Il ne dispense toutefois ni d’évaluer la solvabilité de l’acheteur, ni de rédiger un acte précis, ni de prévoir des garanties adaptées.
Le crédit vendeur : le vendeur devient créancier de l’acheteur
Dans un crédit vendeur immobilier, le vendeur accepte de financer tout ou partie du prix de vente. L’acheteur verse généralement une somme comptant à la signature, puis rembourse le capital restant selon un échéancier convenu. Le vendeur agit alors comme un prêteur : il perçoit le prix différé, avec ou sans intérêts selon l’accord.
Calculer les échéances d’un crédit vendeur
Estimez les échéances, les intérêts et le capital restant dû selon le type de remboursement choisi.
Résultats
| Échéance | Paiement | Capital remboursé | Intérêts | Capital restant dû |
|---|
La propriété du bien est en principe transférée lors de la signature de l’acte authentique, même si l’intégralité du prix n’a pas encore été payée. Ce décalage entre le transfert de propriété et le paiement complet impose une protection juridique solide au vendeur.
Un financement partiel ou intégral
Le cas le plus courant est le crédit vendeur partiel. L’acheteur combine un apport, un prêt bancaire et une fraction du prix financée par le vendeur. Un montage peut par exemple prévoir 20 % d’apport, 50 % de prêt bancaire et 30 % de crédit vendeur. Ce dernier peut aussi financer une part plus importante, jusqu’à 50 % de la valeur de vente dans certains projets. Un financement à 100 % reste possible en théorie, mais il expose davantage le vendeur et exige une analyse rigoureuse de la situation de l’acheteur.
Échéances amortissables ou solde final
Les parties peuvent choisir des mensualités, des paiements trimestriels ou annuels. Dans un remboursement amortissable, chaque échéance réduit progressivement le capital restant dû, auquel s’ajoutent éventuellement des intérêts. Un paiement différé in fine reporte au contraire tout ou partie du capital à une date finale. Un montage mixte peut associer apport initial, échéances régulières et solde final. Cette souplesse reste utile seulement si elle correspond aux revenus réels de l’acheteur.
Montant, durée et taux : les paramètres à négocier avant l’acte
Il n’existe pas de barème universel. Le montant financé, la durée et le taux résultent de la négociation entre les parties. En pratique, le crédit vendeur porte souvent sur environ 30 % du prix et s’étale fréquemment sur 1 à 5 ans. Selon les dossiers, une durée de 5 à 10 ans, voire jusqu’à 20 ans, peut être envisagée. Plus la durée est longue, plus le risque de crédit et l’incertitude sur la situation future de l’acheteur augmentent.
| Élément | À fixer clairement | Point de vigilance |
|---|---|---|
| Apport initial | Somme versée lors de la vente | Il doit couvrir une part cohérente du prix et des frais |
| Capital financé | Part du prix restant due au vendeur | Prévoir le capital restant dû à chaque date |
| Durée | Date de première échéance et date de fin | Une durée trop longue accroît l’exposition du vendeur |
| Taux | Taux fixe, nul ou autre modalité convenue | Le coût global doit respecter le taux d’usure applicable |
| Remboursement anticipé | Conditions et éventuelle indemnité | Éviter toute ambiguïté en cas de revente du bien |
Avec intérêts, sans intérêts : une décision qui change l’équilibre
Un crédit vendeur peut être conclu à taux zéro. Le vendeur renonce alors à la rémunération du délai de paiement, ce qui peut faciliter la transaction. Avec intérêts, le taux rémunère le risque d’impayé et l’immobilisation du capital. Il faut distinguer le taux nominal du coût global du financement et vérifier le respect du taux d’usure. À titre d’exemple, un taux de 4,5 % a été cité dans certains montages. Ce taux n’est pas une référence automatique : il doit être apprécié selon la durée, les garanties et le cadre applicable.
Un acte notarié précis protège autant l’acheteur que le vendeur
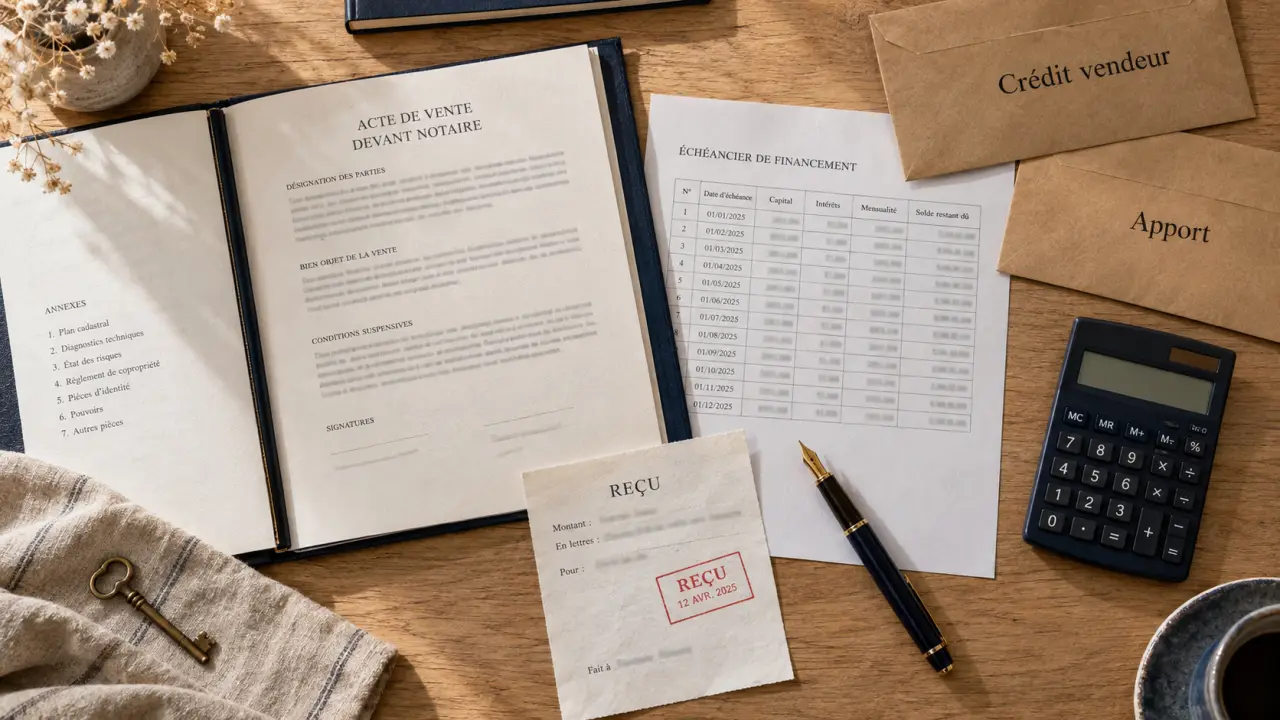
Le notaire joue un rôle central dans la mise en place du crédit vendeur. Il recueille les accords, rédige l’acte authentique, organise les formalités nécessaires et attire l’attention des parties sur les conséquences de leurs engagements. Un simple accord oral ou un document imprécis laisse place aux litiges sur les montants, les dates et les sanctions en cas de retard.
Les points à inscrire dans le compromis et l’acte
Avant de signer, les parties doivent s’accorder sur le prix total, l’apport versé, le montant exact du crédit vendeur, le taux éventuel, les dates et la fréquence des échéances, ainsi que le mode de paiement. L’acte doit également préciser les conséquences d’un remboursement anticipé, d’une revente avant extinction de la dette ou d’un retard de paiement. Lorsque l’indexation est envisagée, sa formule et ses limites doivent être parfaitement définies.
- Identité et capacité financière de l’acheteur ;
- Tableau d’échéancier avec capital, intérêts éventuels et solde restant dû ;
- Garanties choisies et conditions de leur mise en œuvre ;
- Clause résolutoire ou modalités de résolution de la vente ;
- Procédure de mise en demeure en cas d’impayé ;
- Encadrement de la revente ou du remboursement avant terme.
Un bien immobilier n’est pas seulement une garantie abstraite : il engage aussi le projet patrimonial de l’acheteur. Si celui-ci prévoit de revendre rapidement, de louer le logement ou d’y réaliser des travaux importants, le calendrier du crédit doit être pensé avec ces événements. Une échéance finale trop proche d’une revente incertaine peut transformer une solution souple en contrainte de trésorerie. Anticiper les scénarios de sortie donne au contrat une cohérence que ne remplace aucune formule standard.
Garanties et impayés : sécuriser le risque avant de signer
Le vendeur ne doit pas considérer le crédit vendeur comme une simple confiance personnelle. Une garantie réelle ou personnelle peut renforcer sa position. Selon la situation, il peut être question d’hypothèque conventionnelle, de privilège du vendeur, de caution solidaire, de nantissement ou d’assurance emprunteur couvrant certains risques tels que le décès, l’invalidité ou l’incapacité.
La clause résolutoire n’est pas une formalité
En cas de retard, la première étape consiste généralement à adresser une mise en demeure conformément aux modalités prévues. Si l’impayé persiste, les garanties et la clause résolutoire peuvent entrer en jeu. Cette clause peut conduire à demander la résolution de la vente, mais ses effets, les sommes conservées ou restituées et la procédure applicable dépendent de la rédaction de l’acte et de la situation. L’acheteur risque de perdre le bien et les sommes déjà versées selon les stipulations applicables. Le vendeur peut, de son côté, subir un délai, des frais et une période d’incertitude.
Avant d’accepter le montage, le vendeur a intérêt à examiner les revenus, l’endettement, les autres crédits, l’apport et la stabilité du projet de l’acheteur. De son côté, l’acheteur doit intégrer l’échéance vendeur dans son budget global, au même titre qu’un prêt bancaire. Le crédit vendeur ne doit pas servir à contourner une incapacité durable de remboursement.
Crédit vendeur, prêt bancaire, vente à terme ou viager : choisir le bon cadre
| Solution | Qui finance ? | Souplesse | Risque principal |
|---|---|---|---|
| Crédit vendeur | Le vendeur, totalement ou en partie | Forte : taux et échéancier négociés | Impayé supporté directement par le vendeur |
| Prêt bancaire | La banque | Cadre standardisé | Refus de financement ou conditions strictes |
| Vente à terme | Le vendeur via un prix payé selon un terme convenu | Encadrement contractuel du paiement différé | Défaillance de l’acquéreur sur les versements |
| Viager | L’acquéreur verse un bouquet et une rente | Liée à la vie du crédirentier | Durée financière incertaine |
Le prêt bancaire convient lorsque l’acheteur présente un dossier solide et souhaite dissocier totalement le vendeur du financement. Le crédit vendeur peut compléter un prêt, faciliter la vente d’un bien ou accompagner un acheteur aux revenus irréguliers, sans supprimer l’exigence de solvabilité. La vente à terme organise également un paiement échelonné, tandis que le viager repose sur une rente dont la durée dépend de la vie du vendeur.
Le vendeur doit aussi distinguer le prix de cession, les intérêts éventuels et la plus-value immobilière. Les intérêts peuvent relever d’une fiscalité propre, souvent évoquée sous la forme de la flat tax de 30 %, tandis que l’imposition de la plus-value dépend notamment de la nature du bien et de la situation du vendeur. Une validation personnalisée avec le notaire et un professionnel fiscal reste indispensable avant la signature.
- Crédit vendeur immobilier : une souplesse de paiement qui exige des garanties - 8 octobre 2026
- Entrepreneurs : pourquoi passer au 100 % en ligne ? - 8 octobre 2026
- Coût de l’affacturage : trois frais qui pèsent sur votre trésorerie - 7 octobre 2026