Le dispositif LMNP : 23 000 € de recettes et 15 jours pour démarrer sans erreur
Publié par : Éloïse Caradec-Lafarge — Rédactrice spécialisée en immobilier
Le dispositif LMNP permet à un propriétaire de louer un logement meublé tout en relevant, sous certaines conditions, du statut de loueur en meublé non professionnel. Il ne s’agit pas d’une loi autonome, mais d’un cadre fiscal et administratif : les loyers sont imposés dans la catégorie des bénéfices industriels et commerciaux (BIC). Son intérêt dépend surtout du bien choisi, de son ameublement, du niveau des charges et du régime fiscal retenu.
Le LMNP : un statut pour les revenus issus d’une location meublée
Le statut de loueur en meublé non professionnel concerne les particuliers qui perçoivent des revenus grâce à la location d’un logement suffisamment équipé pour être habité immédiatement. Il peut s’appliquer à un appartement, une maison, une chambre, un gîte, un meublé de tourisme ou un logement situé dans une résidence avec services.
Quiz sur le dispositif LMNP
Testez vos connaissances sur la location meublée non professionnelle.
Note : Les seuils et règles fiscales sont susceptibles d’évoluer. Veuillez vérifier la législation en vigueur pour l’année fiscale concernée.
La différence essentielle avec une location nue est fiscale. Les loyers d’un logement vide relèvent en principe des revenus fonciers, tandis que les revenus tirés d’une location meublée sont imposés dans la catégorie des BIC. Ce changement ouvre notamment l’accès au micro-BIC ou au régime réel, dont les modalités de calcul diffèrent fortement.
Le seuil de 23 000 € et la frontière avec le LMP
Pour rester LMNP, les recettes annuelles de location meublée doivent être inférieures à 23 000 € ou rester inférieures aux autres revenus d’activité du foyer fiscal. À l’inverse, le statut de loueur en meublé professionnel (LMP) s’applique lorsque les recettes dépassent 23 000 € et excèdent les autres revenus professionnels du foyer, selon les conditions applicables.
Cette distinction ne se limite pas à un plafond de recettes. Elle peut modifier le traitement des déficits, les cotisations sociales et le régime applicable lors de la revente. Avant un achat, il est donc utile de projeter les recettes attendues à l’échelle de l’ensemble du foyer fiscal, et non du seul logement acquis.
| Point de comparaison | LMNP | LMP |
|---|---|---|
| Recettes de location meublée | Inférieures à 23 000 € ou inférieures aux autres revenus d’activité du foyer | Supérieures à 23 000 € et supérieures aux autres revenus professionnels du foyer |
| Déficit | Reportable pendant 10 ans sur les revenus LMNP | Reportable pendant 6 ans sur le revenu global, selon les conditions applicables |
| Revente | Régime des plus-values immobilières des particuliers, selon les conditions concernées | Règles professionnelles susceptibles de s’appliquer |
Un logement réellement habitable : les biens et équipements à prévoir
Le dispositif LMNP ne dépend pas du caractère neuf ou ancien du logement. Un bien ancien rénové, une acquisition en VEFA, un appartement loué à l’année ou un logement situé dans une résidence étudiante, seniors ou de tourisme peuvent être concernés. Le point déterminant est que le logement soit loué meublé et réponde aux usages ordinaires du locataire.
Le mobilier ne doit pas être symbolique
Un logement meublé doit permettre de dormir, cuisiner, manger et vivre sur place sans que le locataire ait à apporter l’équipement essentiel. La literie, les rangements, les luminaires, une table et des sièges font partie des éléments de base. La cuisine doit aussi comporter les équipements nécessaires à la préparation des repas, ainsi que la vaisselle et les ustensiles adaptés.
- Une literie avec couette ou couverture ;
- Un dispositif d’occultation dans les pièces destinées au sommeil ;
- Des plaques de cuisson, un four ou un four à micro-ondes ;
- Un réfrigérateur avec compartiment de congélation ou congélateur ;
- De la vaisselle et des ustensiles de cuisine ;
- Une table, des sièges et des espaces de rangement ;
- Du matériel d’entretien adapté aux caractéristiques du logement.
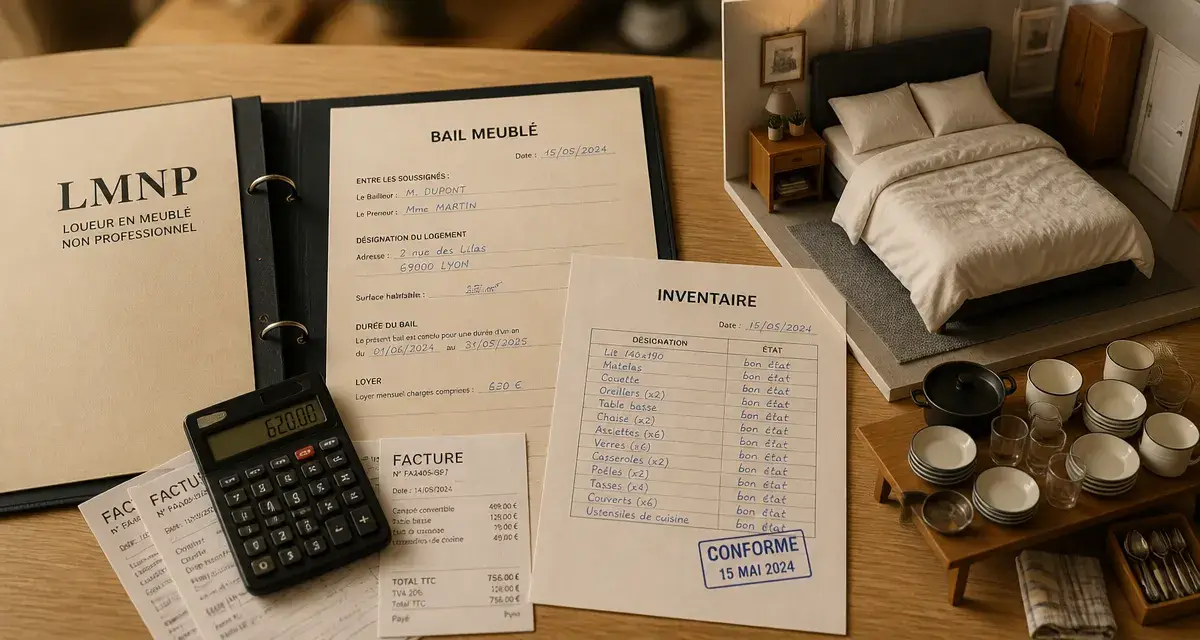
La surface minimale de 9 m² est citée comme repère pour le logement. Au-delà des équipements, un inventaire précis, daté et signé à l’entrée du locataire protège les deux parties. Il permet de documenter l’état du mobilier et d’éviter qu’un amortissement comptable ou une retenue sur le dépôt de garantie repose sur des éléments difficiles à prouver.
La boussole à utiliser avant d’acheter
Pour évaluer un projet LMNP, il faut d’abord regarder le mode de vie du futur occupant, avant de se concentrer sur l’avantage fiscal. Un étudiant cherchera un bureau, du rangement et des transports proches. Un locataire en mobilité professionnelle privilégiera une cuisine fonctionnelle et une arrivée simple. Un senior pourra être attentif à l’accessibilité et aux services. Cette approche par les usages aide à choisir un ameublement durable, à limiter la vacance locative et à éviter de payer des prestations sans effet réel sur le loyer ou l’attractivité du bien.
Micro-BIC ou régime réel : le choix qui transforme la fiscalité
Les recettes LMNP sont imposées selon le micro-BIC ou le régime réel. Le choix ne dépend pas seulement du montant des loyers. Il repose aussi sur le niveau des intérêts d’emprunt, des frais de gestion, des travaux, de la taxe foncière, des assurances et du mobilier à renouveler.
| Régime | Fonctionnement | Intérêt principal |
|---|---|---|
| Micro-BIC | Pour la location meublée longue durée, l’extrait applicable mentionne un plafond de 77 700 € et un abattement forfaitaire de 50 %. | Simplicité : les charges ne sont pas déduites une à une. |
| Régime réel | Les recettes sont diminuées des frais et charges réellement supportés, lorsqu’ils sont justifiés. | Prendre en compte la structure réelle des dépenses et l’amortissement. |
Charges, amortissement et déficit : trois mécanismes distincts
Au régime réel, certaines dépenses liées à l’activité peuvent réduire le résultat imposable : intérêts d’emprunt, assurance, taxe foncière, frais de gestion, honoraires comptables, travaux selon leur nature et dépenses d’ameublement. Les justificatifs doivent être conservés avec rigueur pour relier chaque dépense à l’activité de location.
L’amortissement se distingue d’une charge immédiatement déduite. Il consiste à répartir comptablement la valeur du logement, hors terrain, et celle du mobilier sur leur durée d’utilisation. Le bien est généralement ventilé par composants, tandis que le mobilier peut être amorti séparément. Ce mécanisme peut réduire le bénéfice imposable sans correspondre à une sortie de trésorerie annuelle.
Lorsque les charges déductibles créent un déficit, celui-ci n’efface pas les autres revenus du foyer en LMNP. Il est reportable pendant 10 ans sur les revenus de location meublée non professionnelle. La comptabilité doit donc être suivie avec précision : l’avantage fiscal éventuel se construit dans la durée et reste lié à la poursuite de revenus LMNP.
Les démarches à réaliser dès la mise en location
Le démarrage de l’activité ne se limite pas à la signature du bail. La création ou le début de l’activité de location meublée doit être déclaré dans les 15 jours suivant le premier jour de location. Cette formalité permet l’inscription au répertoire Sirène et l’obtention d’un numéro SIRET pour l’activité.
- Vérifier que le logement et son ameublement sont prêts à être loués ;
- Constituer le bail, l’état des lieux et l’inventaire détaillé du mobilier ;
- Déclarer le début d’activité dans le délai prévu ;
- Conserver les factures d’achat, appels de fonds, contrats, relevés et justificatifs ;
- Choisir le régime d’imposition le plus cohérent avec les recettes et les dépenses prévues.
Les locations occasionnelles d’une pièce de l’habitation principale, les locations habituelles et les meublés de tourisme correspondent à des situations particulières. Pour les meublés de tourisme non classés, l’extrait applicable mentionne notamment un abattement de 30 % et un plafond de 15 000 €. Il est prudent de vérifier les règles propres à la commune, notamment lorsqu’une autorisation ou un changement d’usage peut être requis.
Neuf, ancien ou résidence services : évaluer le projet au-delà de la fiscalité
Le LMNP peut accompagner plusieurs stratégies d’investissement. Dans l’ancien, l’investisseur recherche souvent un emplacement, un prix d’acquisition cohérent et une capacité de rénovation ou d’ameublement. Dans le neuf, la qualité de construction, les garanties et la facilité de mise en location peuvent peser dans la décision. Dans les deux cas, il faut évaluer le marché locatif local, le financement et les coûts futurs.
La résidence services : déléguer, sans renoncer à l’analyse
En résidence étudiante, seniors ou de tourisme, la gestion peut être confiée à un exploitant par un bail commercial. Ce contrat organise la relation entre le propriétaire et l’exploitant, avec une durée minimale évoquée de 9 ans et des renouvellements tacites par périodes de 3 ans. Cette formule peut simplifier la gestion quotidienne, mais elle concentre aussi une partie du risque sur la solidité de l’exploitant et sur les conditions de renouvellement du bail.
Dans certaines configurations, une récupération de TVA de 20 % sur le prix d’acquisition est envisagée. Elle est soumise à des conditions, et une conservation du logement pendant 20 ans est évoquée pour la conserver définitivement. Une vente anticipée peut entraîner un reversement partiel. Le rendement affiché ne doit donc jamais être étudié seul : il faut intégrer les charges de copropriété, les frais de gestion, le financement, la vacance éventuelle et les conditions de revente. Un expert-comptable ou un professionnel de la fiscalité peut aider à sécuriser le choix du régime réel et la lecture d’un bail commercial avant tout engagement.
- Le dispositif LMNP : 23 000 € de recettes et 15 jours pour démarrer sans erreur - 5 octobre 2026
- Une croissance B2B plus prévisible pour les PME, le plan d’action sur 30, 60 et 90 jours - 5 octobre 2026
- Conseil en placement financier : rendement, risque ou disponibilité, que choisir en premier ? - 4 octobre 2026
Articles qui pourraient vous intéresser :
 Acheter un appartement pierre et vacances avis fiables pour décider sereinement
 Bail d’habitation : 3 motifs d’annulation légale et la procédure de résiliation
 Changement de serrure en location : vos droits, vos obligations et la répartition des frais
 Emprunt en SCI : mutualiser les revenus sans négliger les garanties bancaires