Conseils en investissement immobilier : choisir, calculer et financer
Publié par : Éloïse Caradec-Lafarge — Rédactrice spécialisée en immobilier
Pour réussir un investissement immobilier, partez du loyer réellement envisageable, puis retirez les charges, les impôts et les mensualités de crédit. Choisissez ensuite un bien adapté à la demande du quartier, sans épuiser votre épargne. Un rendement affiché élevé ne suffit pas si le logement reste vide ou exige d’importants travaux.
1. Définissez votre objectif et votre budget
Un achat locatif peut servir à préparer des revenus futurs, constituer un patrimoine ou organiser une transmission. Le crédit permet d’acquérir un bien sans payer immédiatement tout son prix : les loyers contribuent ensuite à rembourser l’emprunt. Cet effet de levier fonctionne aussi dans l’autre sens : les échéances restent dues si les loyers diminuent ou s’arrêtent.
Avant de chercher, fixez quatre limites :
- Votre horizon : quelques années ou une détention longue. L’immobilier supporte des frais d’achat et de revente qui pénalisent les sorties rapides.
- Votre apport : la somme disponible sans entamer votre réserve pour les dépenses courantes et les imprévus.
- Votre effort mensuel : le montant que vous pouvez ajouter si les loyers ne couvrent pas toutes les dépenses.
- Votre temps de gestion : visites, échanges avec le locataire et suivi des travaux, ou coût d’une délégation.
Une personne qui recherche un complément de revenu proche privilégiera la stabilité des loyers et un endettement maîtrisé. Un investisseur disposant de revenus réguliers et d’un horizon long peut accepter un effort mensuel pour rembourser davantage de capital.
2. Anticipez les risques
Un investissement locatif expose à plusieurs aléas, qu’il faut chiffrer avant d’acheter :
- La vacance : les mois sans locataire ne rapportent rien, alors que le crédit et les charges continuent.
- Les impayés : un locataire défaillant interrompt les loyers, parfois pendant plusieurs mois.
- Les dépenses imprévues : travaux, remplacement d’équipements, appels de fonds en copropriété, hausse de la taxe foncière.
- La revente : le prix n’est pas garanti et la vente peut prendre du temps, ce qui compte si vous devez sortir rapidement.
- L’endettement : un crédit élevé réduit votre marge de manœuvre et peut limiter vos futurs emprunts.
3. Choisissez un emplacement avant de choisir un logement
Ne vous arrêtez pas au nom d’une ville. Étudiez le quartier, la distance à pied des transports, les commerces, les établissements d’enseignement et les bassins d’emploi. Un studio proche des lieux d’études ne répond pas au même besoin qu’un logement familial près des écoles.
Comparez plusieurs annonces de biens similaires : surface, état, étage, équipement et loyer demandé. Un grand nombre d’annonces comparables ou des offres qui restent longtemps en ligne peuvent signaler une concurrence importante. Pour le prix d’achat, les données de ventes DVF donnent un point de comparaison avec des transactions réalisées, à rapprocher de l’état et des caractéristiques du bien.
Pensez aussi à la sortie : un logement facile à habiter et à financer pour un futur acquéreur dispose généralement d’un public plus large à la revente.
Neuf ou ancien : quel compromis ?
| Option | Atout | Point de vigilance |
|---|---|---|
| Ancien | Emplacement existant et possibilité de créer de la valeur par les travaux | État du bâtiment, rénovation énergétique et dépenses de copropriété |
| Neuf | Logement récent et travaux immédiats souvent limités | Prix d’achat, délai de livraison et concurrence d’autres logements similaires |
Dans l’ancien, examinez le diagnostic de performance énergétique, les autres diagnostics et les procès-verbaux de copropriété. Une mauvaise performance peut imposer des travaux et limiter la mise en location. Intégrez leur coût et leur durée avant de formuler une offre.
4. Calculez le rendement et l’effort d’épargne
Le rendement rapporte les revenus locatifs au coût du projet. Le cash-flow, lui, mesure ce qu’il reste chaque mois après les dépenses et le crédit. Les deux indicateurs répondent à des questions différentes : un bien peut avoir un rendement positif et nécessiter un apport mensuel.
Pour comparer les biens, utilisez les mêmes hypothèses de prix, de loyer et de charges :
- Rendement brut : loyers annuels hors charges ÷ coût total d’acquisition × 100.
- Rendement net avant impôt : loyers annuels encaissés, moins les charges non récupérables, divisés par le coût total d’acquisition × 100.
- Rendement net après impôt : même calcul après déduction de l’impôt et des prélèvements dus sur les revenus locatifs.
Le coût total comprend le prix, les frais d’acquisition, les travaux initiaux et le mobilier nécessaire. Les charges comprennent notamment taxe foncière, assurance, gestion, entretien et dépenses de copropriété restant à votre charge. Prévoyez aussi une période sans locataire dans les loyers encaissés.
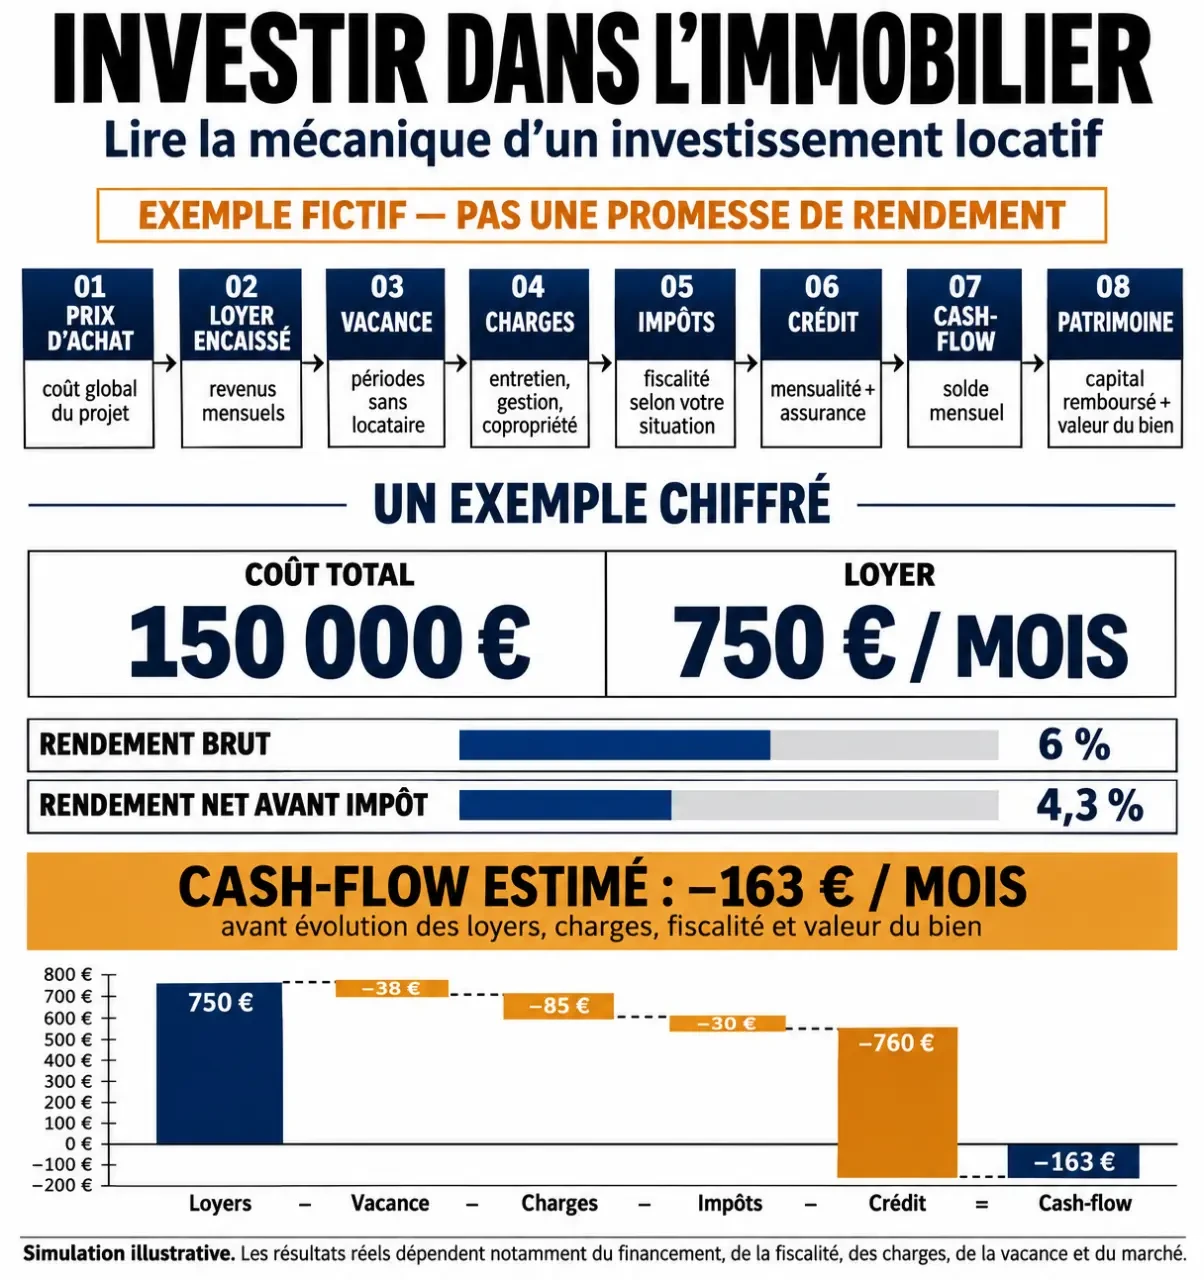
Exemple : un projet à 150 000 euros
Supposons un coût total de 150 000 euros et un loyer de 750 euros par mois hors charges. Le rendement brut atteint 6 % : 9 000 ÷ 150 000. Avec 1 800 euros de charges annuelles et l’équivalent d’un mois sans loyer, le revenu avant impôt tombe à 6 450 euros, soit un rendement net de 4,3 %.
Si l’impôt et les prélèvements représentent ensemble 1 200 euros dans cet exemple fictif, le rendement après impôt est de 3,5 %. Ce montant dépend du régime fiscal et de la situation du propriétaire : ce n’est pas un taux applicable à tous.
Avec une mensualité de crédit, assurance comprise, de 600 euros, les remboursements atteignent 7 200 euros par an. Le cash-flow après charges et impôt ressort alors à − 1 950 euros par an, soit environ 163 euros à apporter chaque mois. Une partie de la mensualité rembourse toutefois du capital : elle ne constitue pas uniquement une dépense d’intérêt. Le rendement utilisé ici est calculé sans déduire le crédit, pour ne pas confondre performance du bien et financement.
5. Préparez le financement sans sacrifier votre sécurité
Rassemblez vos revenus, charges, crédits en cours, épargne et estimation des loyers. Ajoutez un budget complet : acquisition, travaux, mobilier, assurance et frais de financement. La banque étudie la capacité de remboursement et le reste disponible pour vivre ; elle ne retient pas nécessairement tous les loyers espérés.
L’apport peut couvrir une partie du prix ou des frais. Emprunter sans apport reste envisageable, mais le dossier doit convaincre sur la stabilité des revenus, la gestion des comptes et la solidité du projet. Comparez le coût global des offres, assurance emprunteur comprise, plutôt que le seul taux du crédit.
Pour tester le projet, refaites le calcul avec un loyer plus bas ou plusieurs mois de vacance. Si vous ne pouvez plus payer les échéances tout en conservant une réserve pour une réparation, réduisez le budget ou renoncez au bien.
6. Choisissez la location et sa fiscalité ensemble
Location nue, meublée ou courte durée ?
La location nue évite d’acheter et de renouveler un ensemble de meubles. Elle convient notamment à un logement destiné à une occupation durable. Les loyers relèvent des revenus fonciers : le régime micro-foncier applique un abattement forfaitaire, tandis que le régime réel permet de déduire certaines dépenses admissibles.
La location meublée impose de fournir un logement équipé. Elle peut correspondre à une demande de mobilité, mais ajoute le coût du mobilier, son entretien et parfois davantage de changements de locataires. Ses recettes relèvent des bénéfices industriels et commerciaux ; le micro-BIC et le régime réel ne calculent pas le revenu imposable de la même façon. Le statut de loueur en meublé non professionnel, ou LMNP, dépend du niveau des recettes locatives, comparé à un seuil et aux autres revenus du foyer.
La courte durée peut multiplier les entrées et les sorties, donc les frais de ménage, de gestion et les périodes sans réservation. Dans de nombreuses communes, elle est soumise à une déclaration ou à une autorisation, et le règlement de copropriété peut l’interdire. Ne comparez pas son tarif par nuit à un loyer mensuel sans tenir compte du taux d’occupation et de ces coûts.
Micro ou réel ?
Le régime forfaitaire simplifie le calcul grâce à un abattement. Le réel demande davantage de suivi, mais permet de prendre en compte des dépenses admissibles ; en meublé, il peut aussi permettre un amortissement comptable sous conditions. Pour la location nue, certaines dépenses peuvent contribuer à créer un déficit foncier, avec des règles d’imputation particulières.
Comparez les deux méthodes sur plusieurs années, notamment si vous prévoyez des travaux.
7. Direct, SCI ou SCPI : trois façons différentes d’investir
| Formule | Pour quel besoin ? | Limite principale |
|---|---|---|
| Achat en direct | Choisir son bien, son financement et sa gestion | Risque concentré sur un logement et implication du propriétaire |
| SCI | Détenir et organiser un patrimoine immobilier à plusieurs | Formalités, comptabilité et règles fiscales à anticiper |
| SCPI | Investir indirectement dans plusieurs immeubles avec une gestion déléguée | Frais, revenus variables et revente des parts non garantie |
La SCI est une société réunissant au moins deux associés. Elle facilite l’organisation de la détention à plusieurs, mais ne supprime ni les risques du bien ni les obligations des associés. À l’impôt sur le revenu, le résultat est en principe imposé entre leurs mains. À l’impôt sur les sociétés, la société est imposée sur son résultat ; la fiscalité des distributions et de la revente doit aussi entrer dans la comparaison.
La SCPI achète et gère un patrimoine immobilier pour ses associés. Certaines parts sont accessibles dès quelques centaines à quelques milliers d’euros. En échange de la délégation, l’investisseur supporte des frais. Les revenus et la valeur des parts peuvent baisser, et trouver un acheteur peut prendre du temps. Ce n’est pas un substitut à une épargne disponible immédiatement.
8. Sécurisez l’achat, puis mettez en location et gérez le bien
Avant de signer une offre, réunissez les éléments qui peuvent modifier votre budget :
- Estimez le loyer à partir de biens comparables ; dans les zones où les loyers sont encadrés, il est plafonné.
- Chiffrez les travaux avec des devis, sans oublier les parties communes et les équipements.
- Lisez les diagnostics, les charges et les décisions de copropriété pour repérer les dépenses à venir.
- Prévoyez une condition liée à l’obtention du financement dans le compromis lorsque l’achat dépend d’un crédit.
- Préparez la mise en location : dossier du candidat, bail, état des lieux, assurance et organisation des réparations.
- Projetez une revente avec des frais et une éventuelle imposition de la plus-value, sans supposer une hausse des prix.
Pour limiter les impayés, sélectionnez le locataire sur des critères objectifs de solvabilité (revenus, stabilité de l’emploi) et couvrez le risque par une assurance loyers impayés ou la caution d’un tiers. Une agence peut assurer les visites, les encaissements et le suivi courant, mais ses honoraires réduisent le revenu net. Un courtier, un notaire ou un expert-comptable interviennent respectivement sur le financement, l’acte de vente et la comptabilité ou la fiscalité ; leurs honoraires s’ajoutent aux coûts du projet.
Le bon moment pour acheter est celui où le prix, le financement et les loyers prévisibles restent compatibles avec votre budget, y compris en cas d’imprévu. Si cette condition n’est pas remplie, poursuivez les recherches plutôt que de compter sur une hausse future pour équilibrer l’opération.
- Location-vente immobilière (location-accession) : fonctionnement, redevance, risques et PSLA - 19 novembre 2026
- Conseils en investissement immobilier : choisir, calculer et financer - 18 novembre 2026
- Distribution de dividendes : conditions, étapes et fiscalité - 17 novembre 2026
Articles qui pourraient vous intéresser :
 Bail d’habitation : 3 motifs d’annulation légale et la procédure de résiliation
 Changement de serrure en location : vos droits, vos obligations et la répartition des frais
 Emprunt en SCI : mutualiser les revenus sans négliger les garanties bancaires
 Investir en nue-propriété : acheter moins cher, attendre 15 à 20 ans, récupérer un bien libre