Bilan comptable et compte de résultat : différences, lien et lecture avec un exemple chiffré
Publié par : Éloïse Caradec-Lafarge — Rédactrice spécialisée en finance
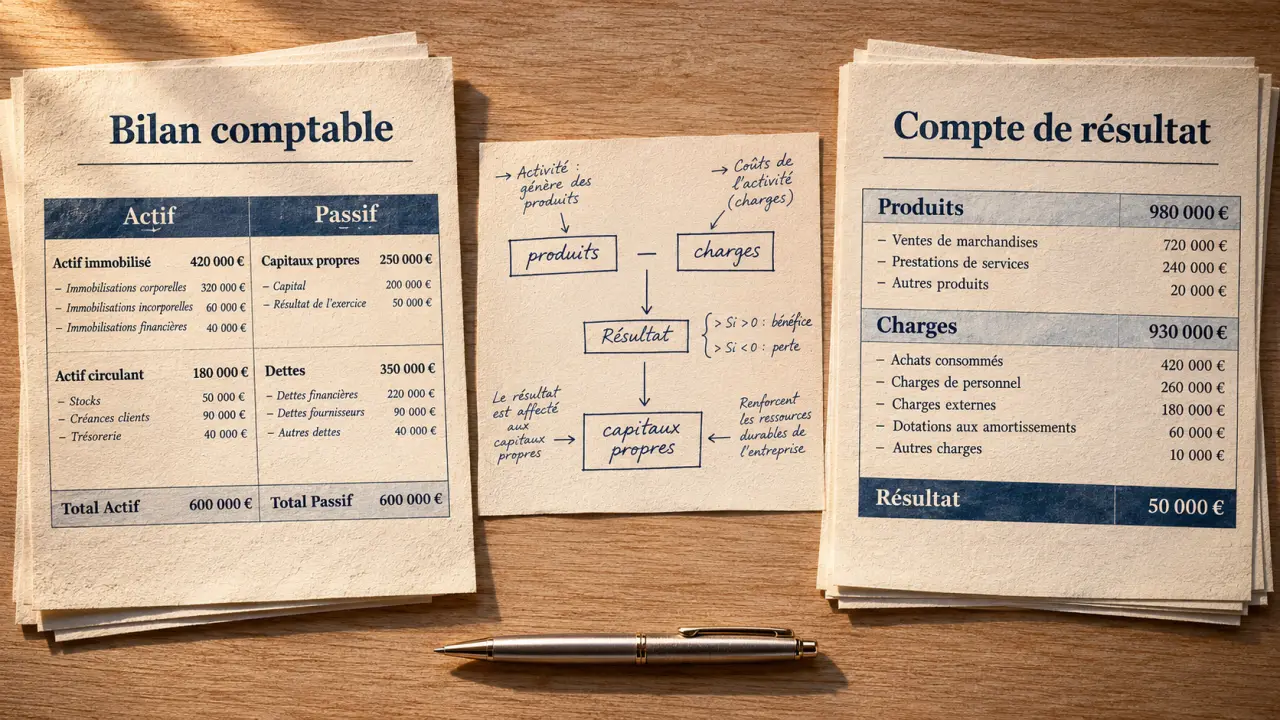
Le bilan comptable montre ce que l’entreprise possède et comment elle le finance à une date précise. Le compte de résultat explique ce qu’elle a gagné ou perdu pendant une période.
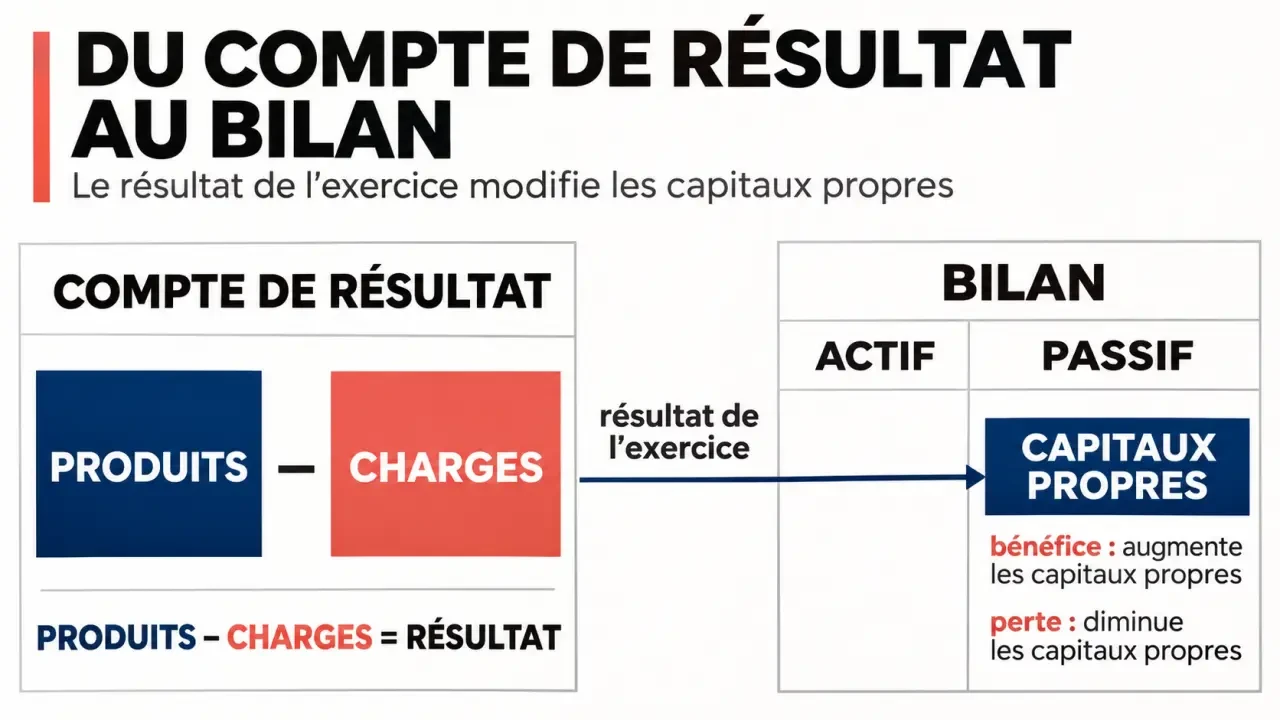
Les deux documents sont liés : le bénéfice ou la perte calculé dans le compte de résultat figure aussi dans les capitaux propres du bilan. Pour évaluer une entreprise, il faut pourtant lire les deux : un bénéfice ne garantit pas que les factures pourront être payées à temps.
Bilan et compte de résultat : les différences essentielles
| Critère | Bilan comptable | Compte de résultat |
|---|---|---|
| Question | Que possède l’entreprise et comment se finance-t-elle ? | Comment le résultat de la période s’est-il formé ? |
| Temps observé | Une date précise, généralement la clôture | Une période : l’exercice comptable |
| Contenu | Actif et passif | Produits et charges |
| Lecture principale | Patrimoine, dettes et financement | Activité, charges et bénéfice ou perte |
| Calcul clé | Total de l’actif = total du passif | Résultat = produits − charges |
Par exemple, pour un exercice allant du 1er janvier au 31 décembre, le compte de résultat couvre toute cette période. Le bilan présente la situation au 31 décembre. Les dates de l’exercice ne coïncident pas nécessairement avec l’année civile.
Que montre le bilan comptable ?
Le bilan présente les éléments du patrimoine à une date donnée. Son actif regroupe les biens et les droits détenus par l’entreprise. Son passif indique les ressources qui financent cet actif : capitaux propres, dettes et, le cas échéant, autres postes comme les provisions.
À l’actif : les biens, les créances et la trésorerie
L’actif distingue principalement deux catégories :
- Les immobilisations : des éléments destinés à servir durablement, comme des machines, des logiciels ou certaines participations financières.
- L’actif circulant : notamment les stocks, les sommes dues par les clients et l’argent disponible en banque ou en caisse.
Une créance client est une somme facturée mais pas encore encaissée. Elle figure à l’actif, car l’entreprise dispose d’un droit à paiement. Elle ne doit pas être confondue avec l’argent déjà disponible sur le compte bancaire.
Au passif : les capitaux propres et les dettes
Les capitaux propres comprennent notamment les apports en capital, les réserves et le résultat de l’exercice. Les réserves correspondent à des bénéfices antérieurs conservés dans l’entreprise. Les capitaux propres ne sont pas une dette ordinaire à rembourser comme un emprunt bancaire.
Les dettes incluent, par exemple, les emprunts, les factures fournisseurs non réglées et les sommes dues aux organismes sociaux ou à l’administration fiscale. Une facture fournisseur à payer reste au passif tant qu’elle n’est pas réglée.
Le bilan respecte toujours l’égalité actif = passif. Cet équilibre comptable ne signifie pas que l’entreprise dispose de suffisamment de trésorerie : il indique seulement que les actifs et leurs ressources de financement sont présentés pour un même total.
Que montre le compte de résultat ?
Le compte de résultat additionne les produits et les charges rattachés à l’exercice. Les produits comprennent notamment les ventes de biens ou de services. Les charges comprennent, entre autres, les achats, les loyers, les salaires et les amortissements.
Règlement ANC 2022-06 : modernisation des états financiers | Consultez les principales informations sur le règlement du 4 novembre 2022 relatif à la modernisation des états financiers du Plan comptable général français.
La formule est simple : résultat = total des produits − total des charges. Si le résultat est positif, l’entreprise dégage un bénéfice. S’il est négatif, elle enregistre une perte. Un résultat nul signifie que produits et charges se compensent.
Les produits et les charges ne correspondent pas toujours aux encaissements et aux décaissements de la période. Une vente à crédit peut être comptabilisée avant son paiement. De même, l’amortissement répartit comptablement le coût d’un bien utilisé durablement : c’est une charge, sans sortie de trésorerie correspondant à cette charge chaque année.
Exploitation, financier et exceptionnel
Pour comprendre l’origine du résultat, on distingue généralement :
- Le résultat d’exploitation, lié à l’activité courante : ventes, achats, personnel ou loyers, par exemple.
- Le résultat financier, lié notamment aux intérêts et aux produits financiers.
- Le résultat exceptionnel, lié à certaines opérations qui répondent aux critères comptables de cette catégorie.
Cette distinction évite de confondre la performance de l’activité avec le résultat final. Une entreprise peut, par exemple, avoir une activité bénéficiaire mais supporter des charges financières importantes.
Un exemple chiffré pour relier les deux documents
Voici les comptes simplifiés d’une entreprise à la clôture. Les montants sont exprimés en euros. Elle ne présente ni résultat financier ni résultat exceptionnel dans cet exemple.
| Compte de résultat de l’exercice | Montant |
|---|---|
| Produits, dont ventes | 100 000 € |
| Charges, impôt compris | 90 000 € |
| Bénéfice net | 10 000 € |
Les produits dépassent les charges de 10 000 €. Ce bénéfice apparaît aussi au passif du bilan, dans les capitaux propres, avant son affectation.
| Actif à la clôture | Montant | Passif à la clôture | Montant |
|---|---|---|---|
| Matériel | 30 000 € | Capital | 20 000 € |
| Stocks | 10 000 € | Réserves | 10 000 € |
| Créances clients | 25 000 € | Bénéfice de l’exercice | 10 000 € |
| Banque | 5 000 € | Emprunt et dettes fournisseurs | 30 000 € |
| Total actif | 70 000 € | Total passif | 70 000 € |
Le résultat de 10 000 € n’est pas une somme à ajouter une seconde fois au bilan : il est déjà inclus dans les capitaux propres. Après décision d’affectation, il pourra notamment être conservé en réserves ou distribué, en tout ou partie.
Pourquoi le bénéfice ne se retrouve-t-il pas forcément en banque ?
Dans cet exemple, l’entreprise gagne 10 000 €, mais ne dispose que de 5 000 € en banque. Une partie de ses ventes peut ne pas encore avoir été encaissée : elle possède 25 000 € de créances clients. Elle détient aussi du matériel et des stocks, qui ne sont pas directement disponibles pour payer une facture.
Il faut donc rapprocher les échéances : si les fournisseurs réclament un paiement avant que les clients ne règlent leurs factures, une entreprise bénéficiaire peut manquer de liquidités. À l’inverse, une entreprise déficitaire peut disposer temporairement de trésorerie grâce à ses réserves de liquidités ou à un financement.
Comment lire les deux états pour évaluer une entreprise ?
Commencez par le compte de résultat, puis passez au bilan. Cette lecture croisée distingue trois questions : l’activité dégage-t-elle un résultat, l’entreprise peut-elle payer à court terme et sa structure financière peut-elle supporter ses dettes ?
- Repérez l’évolution des ventes et des charges. Si les ventes progressent mais que les charges augmentent plus vite, le bénéfice peut reculer malgré la croissance de l’activité.
- Identifiez l’origine du résultat. Comparez le résultat d’exploitation au résultat final. Un bénéfice final ne prouve pas à lui seul que l’activité courante est rentable.
- Examinez les créances, la banque et les dettes proches de l’échéance. Une hausse des créances clients peut mobiliser de l’argent. Leur ancienneté et les dates de règlement comptent autant que leur montant total.
- Comparez capitaux propres et dettes. Des capitaux propres faibles ou négatifs signalent une structure plus fragile. La capacité de remboursement dépend aussi des échéances et des flux futurs.
- Comparez plusieurs clôtures. Une progression régulière des dettes ou des stocks, sans hausse comparable de l’activité, mérite d’être comprise. Une seule date ne montre pas cette tendance.
La rentabilité rapporte un résultat à un montant pertinent, comme les ventes ou les capitaux investis. La liquidité concerne la capacité à faire face aux paiements proches. La solvabilité porte plus largement sur la capacité à honorer ses dettes.
Pour un dirigeant, cette lecture aide à suivre les marges et les besoins de financement. Une banque s’intéresse notamment à la capacité de remboursement et à la structure des dettes. L’expert-comptable peut rapprocher ces chiffres des écritures et expliquer les variations importantes.
À quoi sert l’annexe comptable ?
Le bilan et le compte de résultat font partie des comptes annuels avec l’annexe comptable. Celle-ci apporte des précisions utiles à leur compréhension, notamment sur les méthodes retenues et certains postes. Elle peut éclairer un chiffre important qu’un tableau de synthèse ne détaille pas.
La présentation des comptes et les obligations applicables ne sont pas identiques pour toutes les entreprises : elles dépendent notamment de leur statut et de leur taille.
Questions fréquentes
Où trouver le résultat de l’exercice dans le bilan ?
Il figure au passif, parmi les capitaux propres. Il correspond au résultat net du compte de résultat pour le même exercice. Une perte vient diminuer les capitaux propres ; un bénéfice les augmente avant son affectation.
Un bilan équilibré signifie-t-il que l’entreprise est solide ?
Non. L’égalité entre actif et passif est une règle de présentation comptable. Une entreprise peut présenter un bilan équilibré tout en ayant trop de dettes, des créances difficiles à encaisser ou une trésorerie insuffisante.
Le résultat comptable est-il le résultat imposable ?
Pas nécessairement. Le résultat comptable provient des produits et des charges enregistrés selon les règles comptables. Le résultat fiscal part de ce résultat et lui applique des corrections fiscales. L’impôt est ensuite déterminé selon les règles fiscales applicables à l’entreprise.
Quel document consulter en premier ?
Pour savoir si l’exercice est bénéficiaire, commencez par le compte de résultat. Pour connaître les actifs, les dettes et les capitaux propres à la clôture, consultez le bilan. Pour juger la situation financière, rapprochez les deux et lisez les précisions de l’annexe.
- Bilan comptable et compte de résultat : différences, lien et lecture avec un exemple chiffré - 14 novembre 2026
- SalesTrack Evolution : avis sur ce CRM, fonctions, prix et limites - 13 novembre 2026
- Travailler en synergie : définition, exemples et méthodes d’équipe - 12 novembre 2026