Coach financier pour particulier : tarifs, rôle et critères de choix
Publié par : Éloïse Caradec-Lafarge — Rédactrice spécialisée en finance
Un coach financier pour particulier vous aide à comprendre où passe votre argent, à construire un budget réaliste et à avancer vers un objectif précis. Il peut vous accompagner si vous terminez souvent le mois à découvert, si vous souhaitez épargner ou si vos finances vous préoccupent. Son rôle est de vous rendre plus autonome, pas de gérer votre argent à votre place.
Les séances peuvent se dérouler à distance ou en présence. Pour un accompagnement individuel, comptez généralement 50 à 150 € par séance, avec de fortes variations selon l’expérience, la durée et le contenu.
Que fait un coach financier pour particulier ?
Le coach part de votre situation : revenus, dépenses, crédits, épargne et projets. Il vous aide ensuite à organiser vos comptes et à prendre des décisions que vous pourrez maintenir dans le temps. Il peut aussi travailler sur vos habitudes d’achat ou sur votre rapport à l’argent, si ces sujets influencent votre budget.
Une séance utile doit déboucher sur des actions concrètes : modifier la répartition des dépenses, prévoir une facture annuelle ou choisir un montant d’épargne compatible avec vos revenus. Le professionnel vous accompagne dans ces choix, mais ne peut pas garantir que vos revenus augmenteront ou que toutes vos dettes disparaîtront.
Coach, conseiller bancaire ou gestionnaire de patrimoine ?
| Professionnel | Son rôle principal | Quand le solliciter ? |
|---|---|---|
| Coach financier | Vous aider à organiser votre budget et à changer vos habitudes. | Pour reprendre vos comptes en main ou préparer un projet. |
| Conseiller bancaire | Vous présenter les services de sa banque et suivre votre relation bancaire. | Pour une question sur votre compte, un crédit ou une solution proposée par la banque. |
| Conseiller en gestion de patrimoine | Vous accompagner sur l’organisation et la stratégie de votre patrimoine. | Pour une problématique de placement, de transmission ou de fiscalité patrimoniale. |
| Travailleur social ou service d’accompagnement budgétaire | Vous aider à accéder à des droits et à traiter des difficultés financières. | Si les factures impayées s’accumulent ou si le coût d’un coach est difficile à supporter. |
Un coach budgétaire ne remplace pas automatiquement un professionnel habilité à donner des recommandations sur des placements. Si la prestation comprend des conseils d’investissement personnalisés, les compétences et le statut du professionnel comptent autant que son approche pédagogique.
Dans quelles situations cet accompagnement est-il utile ?
- Vous finissez souvent à découvert : le coach vous aide à distinguer un manque de revenus d’un problème de répartition des dépenses.
- Vous ne parvenez pas à épargner : vous déterminez une somme réaliste et une méthode pour la mettre de côté régulièrement.
- Vous remboursez plusieurs crédits : vous rassemblez les échéances et construisez une vue d’ensemble avant de définir les priorités.
- Vous préparez un projet : achat, déménagement ou changement professionnel deviennent des objectifs chiffrés et datés.
- Votre activité indépendante brouille vos comptes : vous pouvez distinguer les dépenses professionnelles de l’argent disponible pour votre foyer.
- L’argent crée des tensions : mettre les chiffres à plat peut faciliter une discussion en couple ou réduire l’appréhension face aux comptes.
Trouver un Point conseil budget près de chez vous | Bénéficiez d’un accompagnement gratuit et confidentiel pour mieux gérer votre budget et faire face à vos difficultés financières.
Le coaching n’est pas réservé aux personnes qui ont un patrimoine important. Il peut aussi convenir à un étudiant qui apprend à gérer des revenus irréguliers, à une famille qui veut anticiper ses dépenses ou à un retraité qui adapte son budget.
En revanche, si vous ne pouvez plus faire face à vos charges et à vos dettes, un accompagnement social ou une démarche de surendettement peut être plus adapté qu’un forfait privé. Un coach ne peut pas effacer vos dettes par une simple méthode budgétaire.
Comment se déroule un coaching financier ?
1. Faire un état des lieux sans jugement
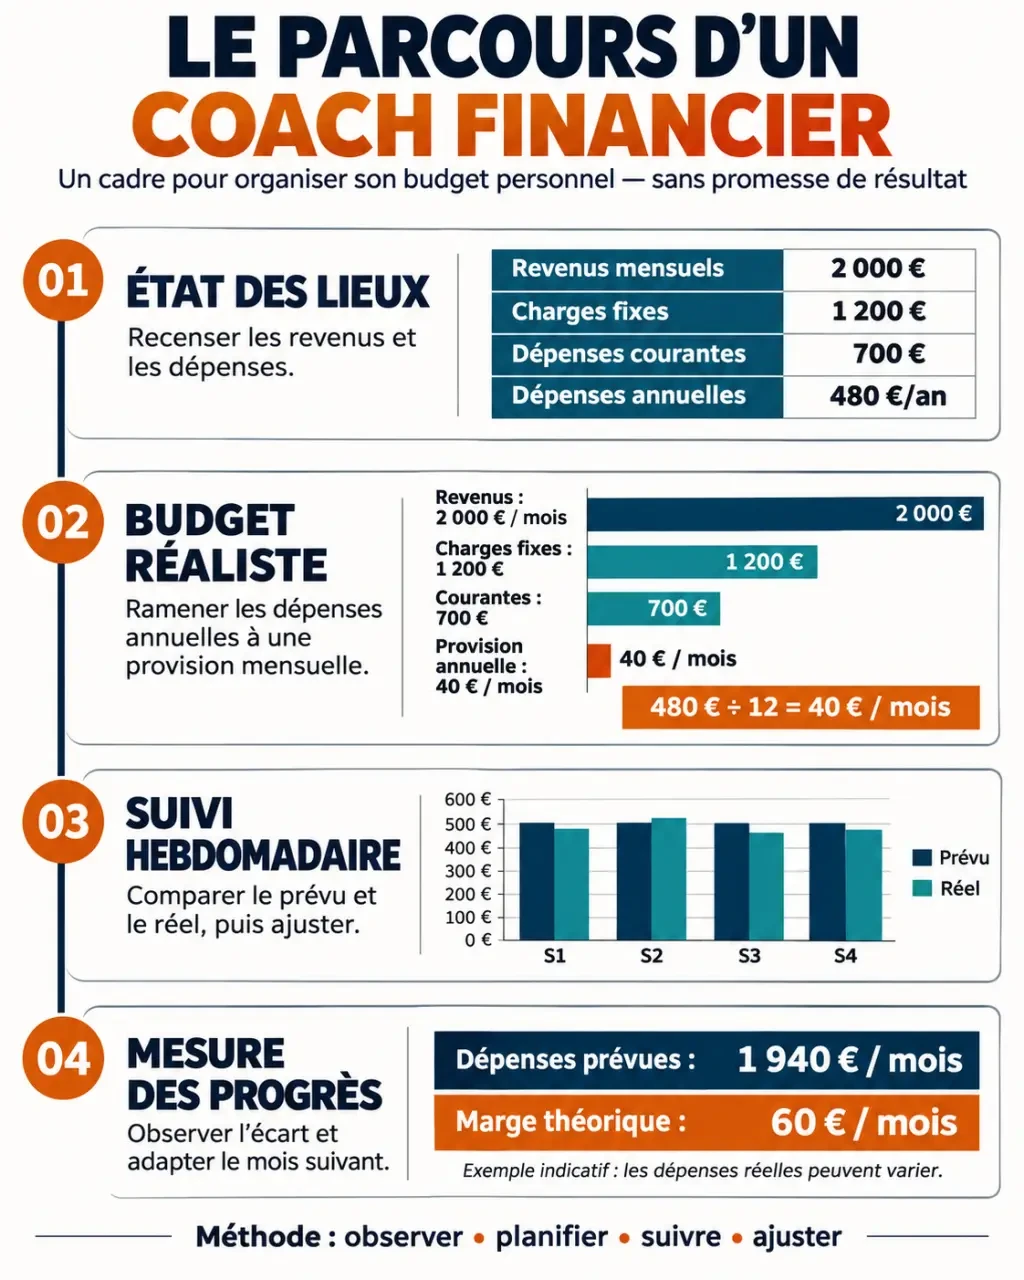
Le premier échange sert à comprendre votre situation et à fixer une priorité. Pour préparer le bilan, rassemblez vos revenus, vos charges fixes, vos dépenses courantes, vos dettes et votre épargne. Quelques relevés bancaires récents permettent de repérer les dépenses oubliées et les prélèvements récurrents.
Vous n’avez pas besoin de communiquer vos codes bancaires. Pour préserver votre vie privée, vous pouvez masquer les informations qui ne sont pas nécessaires à l’analyse. Un accompagnement sérieux doit expliquer quels documents sont utiles et comment ils seront conservés.
2. Construire un plan adapté à votre vie
Le coach classe avec vous les dépenses incompressibles, les dépenses ajustables et les paiements occasionnels. Il vous aide à choisir un objectif mesurable : réduire le découvert, constituer une réserve ou financer un projet. Le plan doit laisser une place aux dépenses imprévues et aux loisirs ; un budget trop strict risque de ne pas tenir.
Par exemple, une dépense annuelle de 600 € représente 50 € à prévoir chaque mois. La provisionner évite de la considérer comme une surprise au moment du paiement.
3. Mettre en place un suivi simple
Un tableau, un carnet ou une application peut suffire. L’outil importe moins que son usage régulier. Une revue courte chaque semaine permet de comparer les dépenses prévues aux dépenses réelles et d’ajuster avant la fin du mois.
Les séances suivantes servent à examiner les écarts, à traiter les difficultés et à adapter le plan. Certains accompagnements se concentrent sur une séance de bilan ; d’autres s’étalent sur plusieurs rendez-vous. La durée doit dépendre de votre objectif, pas seulement du forfait proposé.
4. Mesurer les progrès et préparer la suite
Choisissez deux ou trois indicateurs faciles à suivre : montant du découvert, somme disponible avant le prochain revenu, épargne constituée ou nombre de factures en retard. Comparez-les à votre point de départ, mois après mois.
Un bon résultat peut être modeste au début : savoir combien il reste pour les courses ou payer une facture prévue sans découvert. Le but est de pouvoir poursuivre ce suivi sans dépendre indéfiniment du coach.
Quels sont les bénéfices du coaching financier ?
Les bénéfices dépendent de votre point de départ, mais on retrouve le plus souvent les mêmes effets :
- Une vision claire de vos comptes : vous savez ce que vous gagnez, ce qui est déjà engagé et ce qu’il reste réellement à dépenser.
- Des priorités chiffrées : rembourser un crédit, constituer une réserve ou préparer un achat cessent d’être des intentions floues.
- Des habitudes plus stables : provisionner les dépenses annuelles et faire un point régulier limite les mauvaises surprises.
- Davantage d’autonomie : vous gardez une méthode que vous pouvez appliquer seul après l’accompagnement.
- Des échanges plus apaisés : des chiffres partagés facilitent les décisions dans un foyer.
Ces bénéfices ne sont pas automatiques : ils reposent sur la mise en pratique entre les séances.
Exemple concret : retrouver une marge pour épargner
Prenons un exemple fictif. Une personne reçoit 2 000 € par mois. Ses charges fixes et remboursements représentent 1 200 €, et ses dépenses courantes atteignent 700 €. Sur le papier, il reste 100 €, mais les dépenses annuelles ne sont pas encore prévues.
Le bilan fait apparaître 480 € de dépenses annuelles, soit 40 € par mois. La marge réellement disponible descend donc à 60 €. En réduisant certaines dépenses courantes de 40 € par mois, la personne retrouve 100 € de marge réelle, qu’elle peut consacrer à l’épargne.
Ce scénario ne promet pas 100 € d’épargne à tout le monde. Il montre surtout l’intérêt de compter les dépenses irrégulières avant de fixer un objectif. Si le budget est déjà déficitaire, la priorité sera de traiter ce déficit plutôt que de promettre une épargne immédiate.
Combien coûte un coach financier ?
Les 50 à 150 € par séance cités plus haut restent un repère : un bilan approfondi ou un suivi comprenant plusieurs rendez-vous peut coûter davantage. Le tarif dépend notamment de la durée des échanges, du travail réalisé entre les séances et des supports remis.
Comparez le prix total, pas uniquement le prix d’appel. Un forfait de quatre séances à 100 € revient par exemple à 400 €. Si votre objectif est de dégager 40 € par mois, il faudra dix mois de marge conservée pour couvrir ce coût, sans compter les autres bénéfices possibles, comme une meilleure visibilité sur vos comptes.
Si cette dépense fragilise votre budget, commencez par un service gratuit d’accompagnement budgétaire ou par un travailleur social. Cette première aide peut suffire à clarifier la situation et à identifier les démarches prioritaires.
Comment choisir un coach sans se tromper ?
Avant de vous engager, comparez au moins deux propositions sur les mêmes critères :
- Objectif précis : la prestation répond-elle à votre besoin principal, comme réduire un découvert ou préparer un achat ?
- Contenu : le nombre de séances, leur durée, les outils remis et le suivi entre les rendez-vous sont-ils décrits ?
- Coût et engagement : le montant total, les modalités de paiement et les conditions d’annulation sont-ils clairs ?
- Expérience : le parcours du professionnel correspond-il à votre situation et aux sujets abordés ?
- Confidentialité : les documents demandés et leur conservation sont-ils expliqués ?
- Limites : le coach distingue-t-il le travail sur le budget des conseils réglementés sur les placements ?
Témoignages et garanties
Les témoignages peuvent éclairer le style d’accompagnement, mais ils ne prouvent pas que vous obtiendrez le même résultat. Privilégiez ceux qui décrivent une situation de départ, des actions et un changement concret. Méfiez-vous des promesses d’économies garanties ou d’enrichissement rapide.
Une garantie sérieuse porte sur ce que le coach maîtrise : les séances prévues, les supports remis, les conditions d’annulation et la confidentialité convenue. Elle ne peut pas porter sur un montant d’épargne, qui dépend de vos revenus et de vos choix. Demandez que ces engagements figurent dans une proposition écrite.
Questions fréquentes sur le coaching financier
Faut-il avoir des dettes pour consulter ?
Non. Vous pouvez chercher à mieux répartir vos revenus, à préparer un projet ou à prendre confiance dans la gestion de votre argent.
Le coach a-t-il accès à mon compte bancaire ?
Il peut analyser des relevés que vous choisissez de lui transmettre, mais il n’a pas besoin de vos identifiants pour établir un budget avec vous. Vous gardez la maîtrise de vos comptes et de vos paiements.
Le coaching à distance est-il possible ?
Oui. Un échange en visioconférence ou par téléphone peut servir à établir le bilan et à suivre les actions. Le présentiel peut convenir si vous préférez examiner vos documents ensemble ; choisissez surtout un format dans lequel vous pouvez parler librement.
Combien de temps faut-il pour obtenir des résultats ?
Un premier bilan peut rendre votre budget plus lisible dès la première séance. En revanche, observer une baisse durable du découvert ou constituer une épargne demande souvent plusieurs mois. Le délai dépend de votre marge de départ, de vos revenus et des changements possibles dans votre budget.
- Coach financier pour particulier : tarifs, rôle et critères de choix - 11 novembre 2026
- Stratégie mobilité en entreprise : méthode, obligations et actions - 10 novembre 2026
- Formations en investissement immobilier : comment choisir ? - 9 novembre 2026