Formations en investissement immobilier : comment choisir ?
Publié par : Éloïse Caradec-Lafarge — Rédactrice spécialisée en immobilier
Les formations en investissement immobilier aident à chiffrer un projet, choisir un financement et anticiper les charges avant d’acheter. Pour investir à titre personnel, un diplôme n’est pas obligatoire : une formation courte peut suffire si elle comprend des exercices adaptés à votre projet. Pour exercer un métier de l’immobilier, un cursus diplômant peut être plus pertinent.
Les offres payantes coûtent de quelques centaines à plusieurs milliers d’euros. Comparez d’abord le contenu, les compétences du formateur et l’aide réellement incluse. Une formation peut réduire vos erreurs, mais elle ne garantit ni crédit, ni locataire, ni revenus suffisants pour devenir rentier.
Quelle formation choisir selon votre objectif ?
Avant de comparer les programmes, précisez ce que vous souhaitez obtenir : un complément de revenus, un patrimoine pour la retraite, une plus-value à la revente ou des compétences pour exercer un métier. Le bon parcours dépend aussi du temps que vous pouvez consacrer à votre projet.
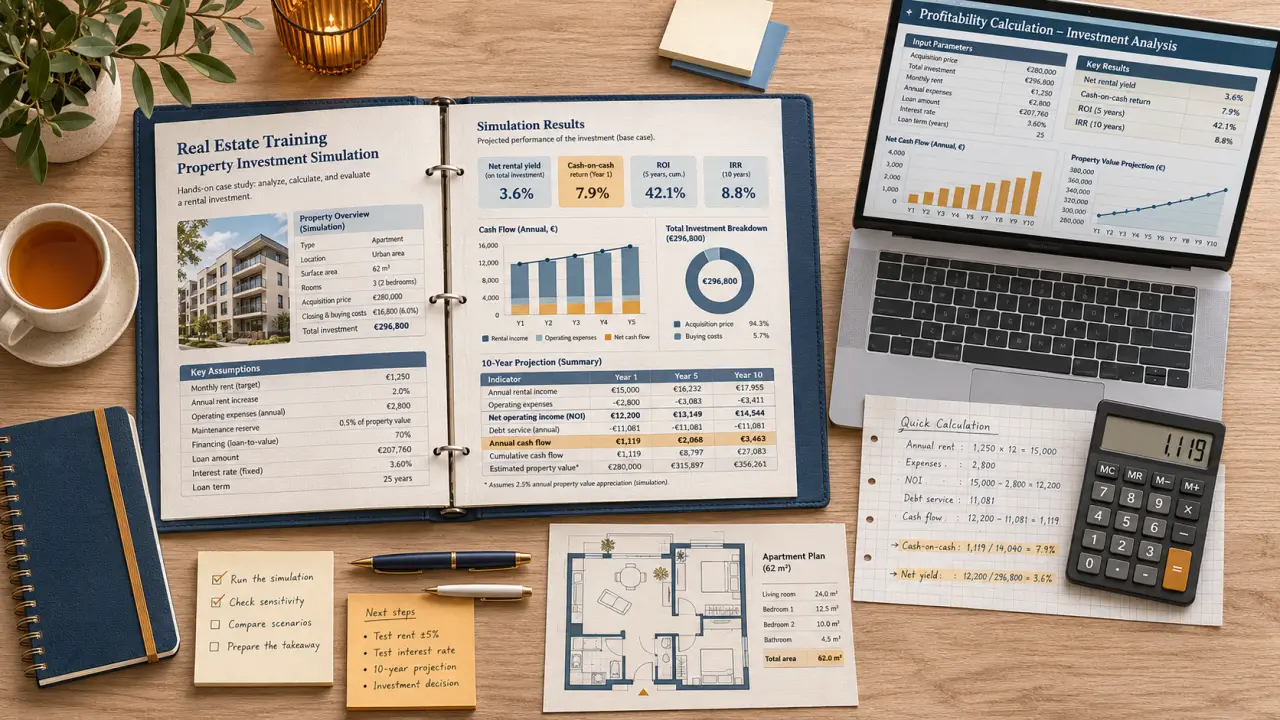
Simulateur de rentabilité immobilière
Renseignez vos hypothèses pour estimer la rentabilité et le cash-flow de votre projet.
Résultats estimés
Ces résultats sont des estimations calculées à partir des hypothèses saisies. Ils ne prennent pas en compte toutes les particularités de chaque situation et ne constituent pas une garantie de rentabilité.
- Vous débutez et voulez acheter pour louer : cherchez un parcours généraliste qui va de l’étude du marché à la gestion du locataire, avec des calculs corrigés.
- Vous avez déjà un bien : un module ciblé sur la fiscalité, les travaux ou le financement peut combler une lacune sans reprendre toutes les bases.
- Vous manquez de temps : une formation en ligne suivie à votre rythme peut convenir, à condition de réserver des créneaux pour analyser des annonces et visiter.
- Vous envisagez une activité professionnelle : comparez les cursus diplômants et leurs débouchés avec les compétences exigées par le métier visé.
- Vous cherchez un appui sur un achat précis : un accompagnement individuel sera plus opérationnel qu’une bibliothèque de vidéos, mais son périmètre doit être défini.
La stratégie compte autant que le niveau. Un programme consacré à la location meublée ne prépare pas forcément à acheter un local commercial ou à réaliser une opération d’achat-revente. Pour un premier projet, privilégiez un contenu qui explique aussi les risques et la revente.
Quelles compétences une bonne formation doit-elle enseigner ?
Étudier le marché et sélectionner un bien
Le programme doit vous apprendre à comparer les prix d’achat et les loyers de biens similaires, puis à étudier la demande locative. Les transports, les services, l’état du logement et le profil des locataires visés influencent l’attractivité du bien. Un loyer affiché dans une annonce ne prouve pas qu’un logement trouvera preneur à ce prix.
Entraînez-vous sur plusieurs annonces : estimez le loyer, repérez les travaux, les charges de copropriété et les défauts qui justifient une négociation. Prévoyez aussi une période sans locataire dans votre simulation. Un rendement élevé sur le papier peut disparaître si le logement reste vacant ou exige de gros travaux.
Calculer le rendement et le cash-flow
Une formation utile distingue au moins trois indicateurs :
- Rendement brut : loyers annuels prévus divisés par le coût total d’acquisition, puis multipliés par 100. Il sert à comparer rapidement des biens, sans mesurer toutes les dépenses.
- Rendement net avant impôt : loyers annuels moins les charges non récupérables et les dépenses retenues, divisés par le coût total d’acquisition. Il faut préciser les dépenses incluses pour comparer deux calculs.
- Cash-flow : encaissements locatifs moins décaissements, dont les charges, les impôts et les mensualités de crédit. Il indique ce que le projet laisse ou coûte pendant la période étudiée.
Exemple : un achat revient à 120 000 € tous frais et travaux compris. Pour 7 200 € de loyers annuels prévus, le rendement brut atteint 6 %. Avec 1 800 € de charges annuelles et de provision pour entretien, le rendement net avant impôt et crédit tombe à 4,5 %. Si les remboursements annuels représentent 4 800 € et l’impôt 900 €, le cash-flow annuel est négatif de 300 €.
Cet exemple suppose que tous les loyers sont encaissés. Ajoutez un scénario de vacance et une dépense imprévue, puis projetez les résultats sur cinq ou dix ans. La revente mérite aussi une simulation : le prix futur, les frais et l’éventuelle imposition peuvent modifier le bilan global.
Comprendre la fiscalité et le financement
Le programme doit expliquer les différences entre location vide et location meublée, ainsi que les grandes logiques du micro-foncier, du micro-BIC et du régime réel. Les statuts de loueur en meublé non professionnel et professionnel, souvent appelés LMNP et LMP, concernent la location meublée. Une société soumise à l’impôt sur les sociétés constitue une autre piste, avec ses propres conséquences comptables et fiscales.
Le bon choix ne se résume pas au loyer encaissé : les charges, la situation fiscale et le projet de revente comptent aussi. Une formation sérieuse montre comment ces éléments influencent le résultat, sans présenter un régime comme gagnant pour tout le monde.
Côté crédit, apprenez à préparer un dossier qui présente vos revenus, votre apport, le coût complet du projet et les loyers envisagés. L’emprunt peut augmenter la capacité d’investissement : c’est l’effet de levier. Il ajoute aussi des remboursements fixes, même pendant une vacance ou après une dépense imprévue. Sans apport ou avec une faible capacité d’emprunt, commencez par chiffrer votre budget avant d’acheter un accompagnement coûteux.
Budgéter les travaux et organiser la location
Une visite ne suffit pas à établir le coût d’un chantier. La formation doit vous apprendre à distinguer rafraîchissement et travaux plus lourds, à comparer des devis et à prévoir une marge pour les imprévus. Le calendrier compte : un mois de travaux supplémentaire peut retarder d’autant les premiers loyers.
Après l’achat viennent la mise en location, le choix du locataire, le bail, l’entretien et le suivi des paiements. Le programme doit traiter ces tâches, y compris les impayés et les périodes sans locataire. Il doit aussi expliquer ce que change une gestion confiée à un professionnel : moins de tâches pour vous, mais des frais à intégrer au calcul.
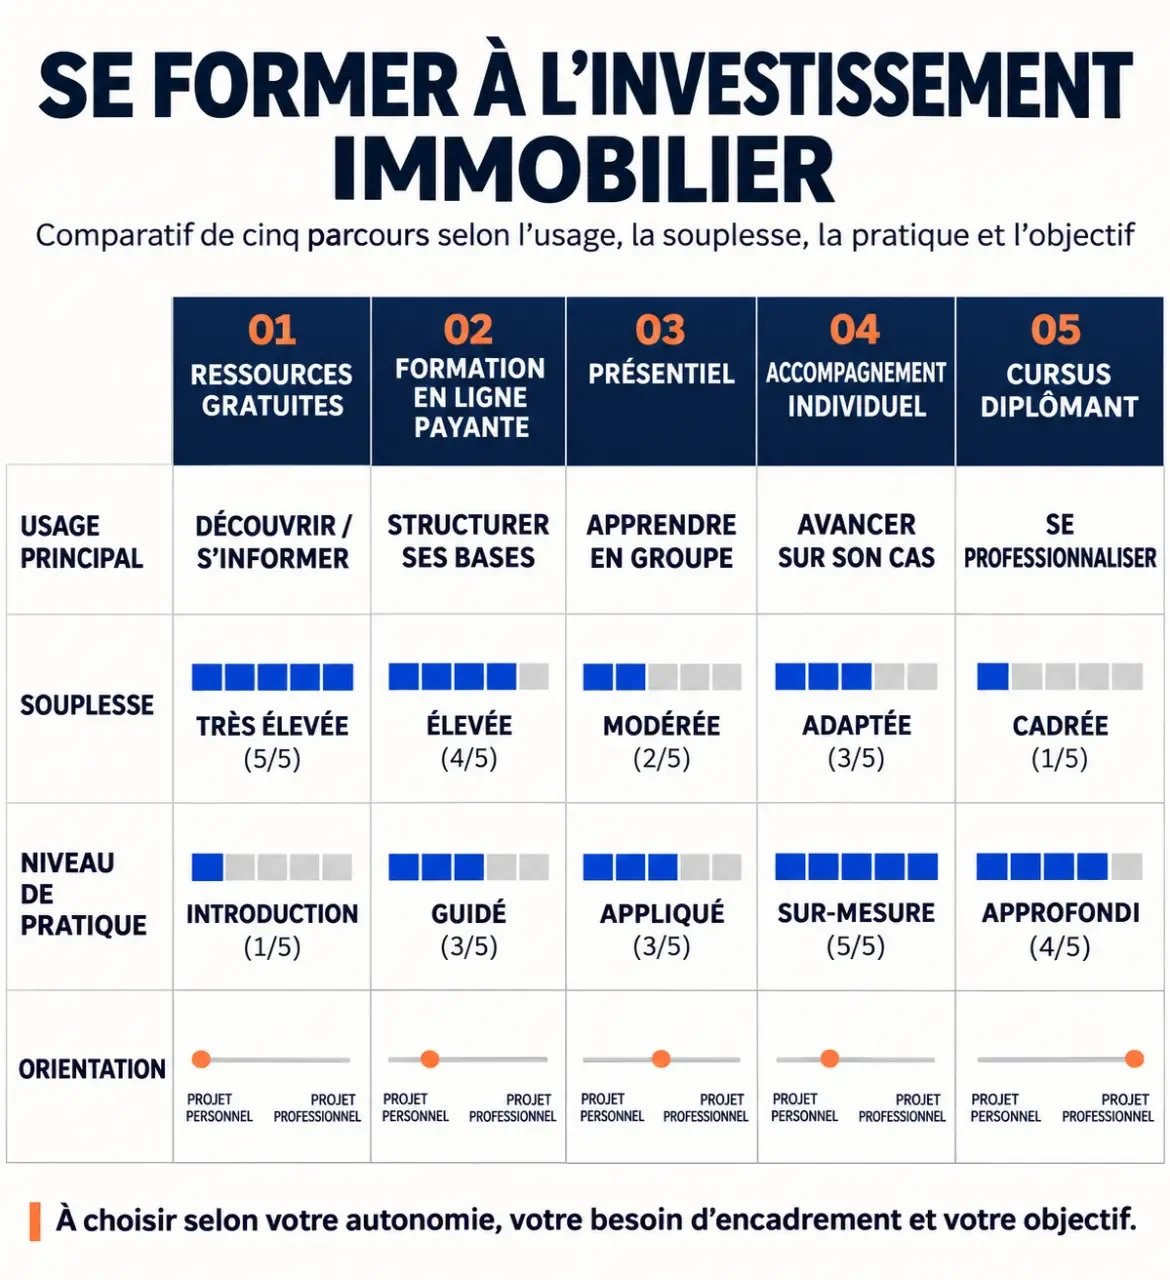
Formation gratuite, payante ou diplômante : quel format privilégier ?
| Format | Adapté à | Point de vigilance |
|---|---|---|
| Ressources gratuites | Découvrir les notions et tester son intérêt | Contenus parfois dispersés ; pas forcément de correction |
| Formation en ligne payante | Apprendre à son rythme avec une progression structurée | Échanges et retours sur vos exercices parfois limités |
| Présentiel | Poser des questions et travailler en groupe | Dates, déplacements et rythme moins souples |
| Accompagnement individuel | Appliquer une méthode à un projet précis | Périmètre, durée et décisions restant à votre charge |
| Cursus diplômant | Préparer un parcours professionnel | Engagement long, pas toujours centré sur votre premier achat |
Une ressource gratuite peut suffire pour acquérir les bases si vous savez organiser vos recherches et mettre les calculs en pratique. Une offre payante se justifie surtout par une progression claire, des outils utilisables, des exercices corrigés ou un accompagnement que vous ne trouvez pas seul.
Parmi les offres payantes, distinguez le cours de l’accompagnement : un accès à des vidéos et une analyse individuelle de votre dossier ne représentent pas le même service. Comparez aussi la durée d’accès, les frais annexes et les conditions d’annulation ou de remboursement indiquées au contrat.
Un diplôme n’est pas nécessaire pour acheter un bien à titre personnel. Le BTS professions immobilières correspond à un niveau bac +2 ; un bachelor immobilier se situe à bac +3. Ces parcours répondent davantage à une ambition professionnelle qu’au seul besoin d’évaluer un investissement locatif. Une attestation de fin de formation courte, quant à elle, prouve le suivi d’un parcours, pas la réussite d’un investissement.
La grille pour comparer deux formations avant de payer
Attribuez une note de 0 à 2 à chacun des critères ci-dessous : 0 si l’information est absente, 1 si elle reste vague, 2 si elle est précise et adaptée à votre projet. Cette grille ne garantit pas la qualité d’une offre, mais elle rend les écarts visibles.
- Programme : les étapes, les compétences et les prérequis sont-ils décrits ?
- Pratique : y a-t-il des études de cas, un tableur ou des exercices avec correction ?
- Formateur : son expérience correspond-elle au type de bien et à la stratégie enseignés ?
- Accompagnement : le nombre d’échanges, leur durée et leur objet sont-ils précisés ?
- Conditions : le prix total, la durée d’accès et les modalités de remboursement sont-ils clairs ?
- Résultats présentés : les exemples montrent-ils aussi les charges, les difficultés et le contexte ?
Une note faible sur le programme ou les conditions doit peser plus lourd qu’une belle présentation commerciale. Consultez plusieurs avis détaillés, notamment ceux qui décrivent le contenu reçu et les limites rencontrées.
Pour juger les compétences d’un formateur, observez comment il traite un cas concret : un calcul complet qui intègre les charges, la vacance, la fiscalité et le crédit révèle plus de maîtrise qu’un simple loyer mis en avant. Vérifiez aussi que son expérience porte sur la stratégie qu’il enseigne. Elle est utile, mais elle ne remplace pas sa capacité à expliquer, corriger et répondre aux questions.
Quelles limites et quelles alternatives à la formation ?
Une formation en ligne ne visite pas les biens à votre place et ne connaît pas nécessairement votre marché local. Même avec un cours complet, vous devrez confronter les hypothèses aux annonces, aux devis et aux conditions de financement. Méfiez-vous des promesses de revenus rapides : elles ne remplacent pas une simulation incluant charges, vacance et impôts.
Pour progresser sans acheter immédiatement une formation, construisez votre propre cas pratique. Sélectionnez trois biens comparables, estimez leur coût complet et calculez leur rendement. Répétez l’exercice avec un loyer réduit et des travaux plus chers. Vous identifierez les sujets sur lesquels un cours ou un conseil ciblé vous apporterait une aide réelle.
Vous pouvez aussi choisir un accompagnement ponctuel ou un investissement clé en main, où une partie de la recherche et de l’exécution est confiée à un prestataire. Ce n’est pas équivalent à apprendre à investir seul : intégrez ses honoraires à votre calcul et distinguez les tâches prises en charge de celles qui vous restent.
- Formations en investissement immobilier : comment choisir ? - 9 novembre 2026
- Collective Work : fonctionnement, frais, avis et comment monter un collectif de freelances - 8 novembre 2026
- Loyer d’un local commercial : le prix au m² ne suffit pas pour comparer - 7 novembre 2026
Articles qui pourraient vous intéresser :
 Acheter un appartement pierre et vacances avis fiables pour décider sereinement
 Bail d’habitation : 3 motifs d’annulation légale et la procédure de résiliation
 Emprunt en SCI : mutualiser les revenus sans négliger les garanties bancaires
 Agence immobilière : une gestion des leads automatisée sans relances à l’aveugle