Loyer d’un local commercial : le prix au m² ne suffit pas pour comparer
Publié par : Éloïse Caradec-Lafarge — Rédactrice spécialisée en immobilier
Le loyer d’un local commercial s’évalue d’abord en euros par mètre carré et par an, hors taxes et hors charges. Mais ce prix ne prend son sens qu’après vérification de l’emplacement, des surfaces réellement exploitables et des obligations du bail. Pour fixer ou négocier un montant cohérent, il faut comparer des locaux similaires, puis calculer le coût total supporté par le locataire.
Partir du marché local, pas d’un prix moyen national
Le loyer initial est librement fixé entre le bailleur et le locataire. Cette liberté ne signifie pas que tous les montants se justifient : un prix trop élevé peut prolonger la vacance ou fragiliser l’exploitation. À l’inverse, un prix trop faible pénalise durablement le propriétaire.
Le loyer affiché correspond à une demande, pas nécessairement au montant finalement signé. La valeur locative de marché désigne le niveau de loyer qu’un local peut raisonnablement obtenir compte tenu de ses caractéristiques. Elle se distingue de la valeur locative juridique, appréciée selon les critères du statut des baux commerciaux lors de certaines révisions ou du renouvellement.
Choisir des références vraiment comparables
Privilégiez des locations récentes effectivement conclues, recueillies auprès de professionnels locaux, plutôt que les seules annonces. Relevez l’adresse, la date, la surface, l’activité autorisée et les conditions financières. Un outil d’estimation par adresse peut fournir une première fourchette, mais ne remplace ni la visite ni l’examen du bail.
- Emplacement : flux de clients, côté de rue, visibilité, stationnement et commerces voisins.
- Configuration : largeur de vitrine, profondeur, accès, réserves et étages.
- Usage : destination contractuelle, extraction pour la restauration, équipements et contraintes techniques.
- Conditions : charges, travaux, franchise de loyer et éventuel droit d’entrée.
Deux boutiques voisines peuvent ainsi présenter des valeurs différentes. Retenez une fourchette argumentée plutôt qu’une moyenne artificiellement précise.
Calculer le loyer au mètre carré sur une surface cohérente
Pour une première comparaison, utilisez toujours la même unité : loyer annuel HT-HC ÷ surface retenue. Un montant mensuel doit donc être multiplié par douze avant d’être comparé à une référence annuelle. Vérifiez également si l’annonce parle de surface totale, utile ou pondérée.
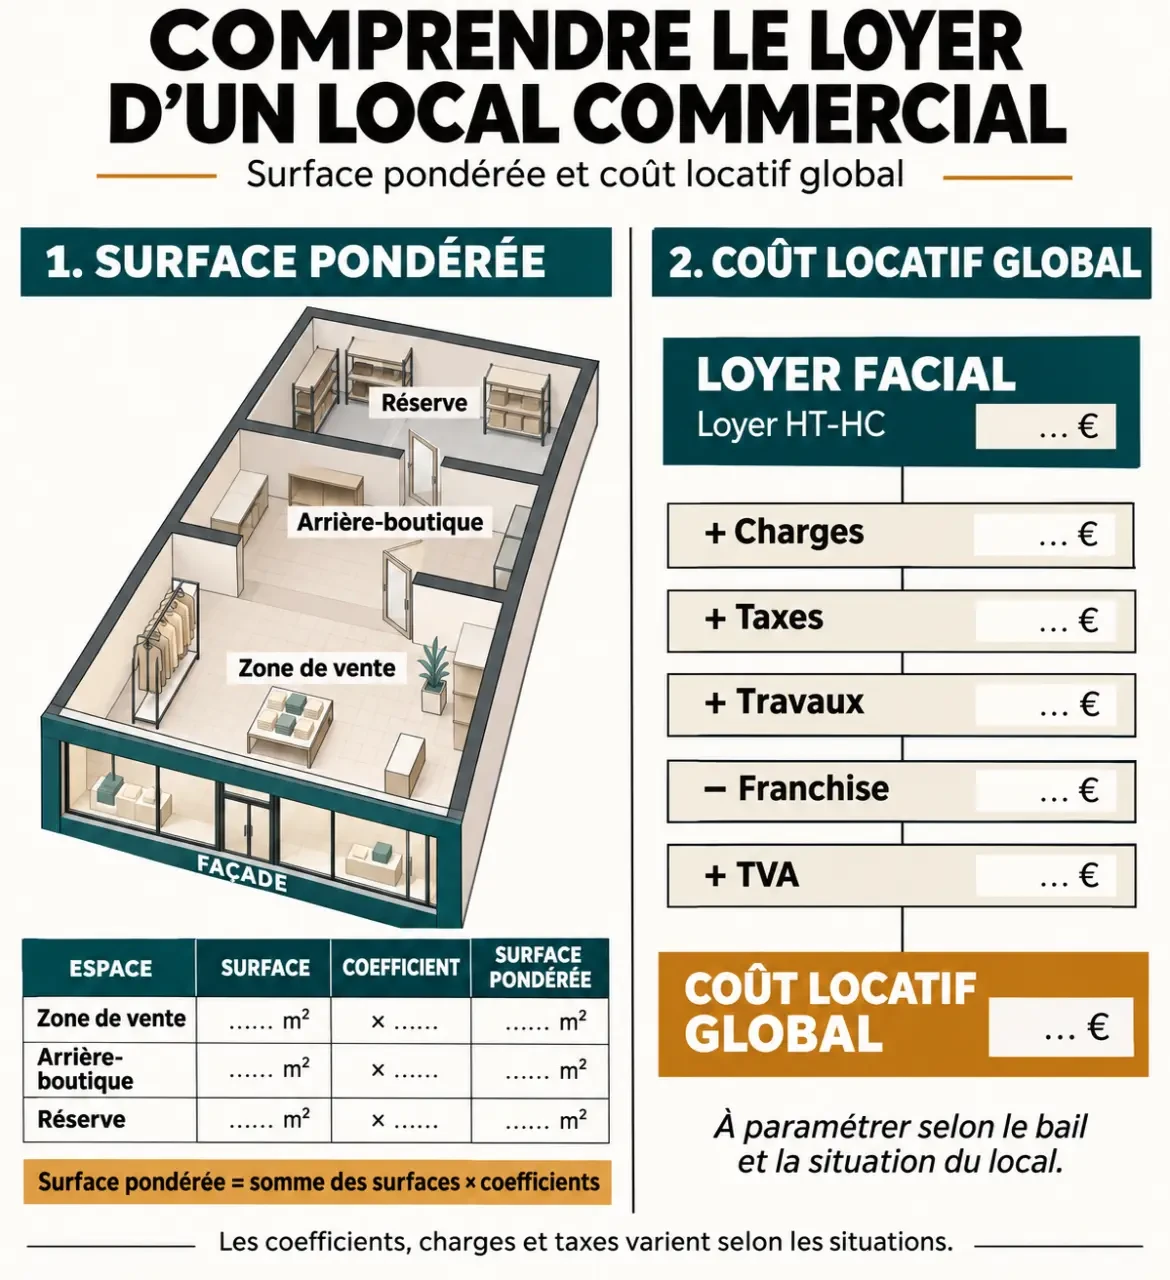
Donner à chaque zone son poids commercial
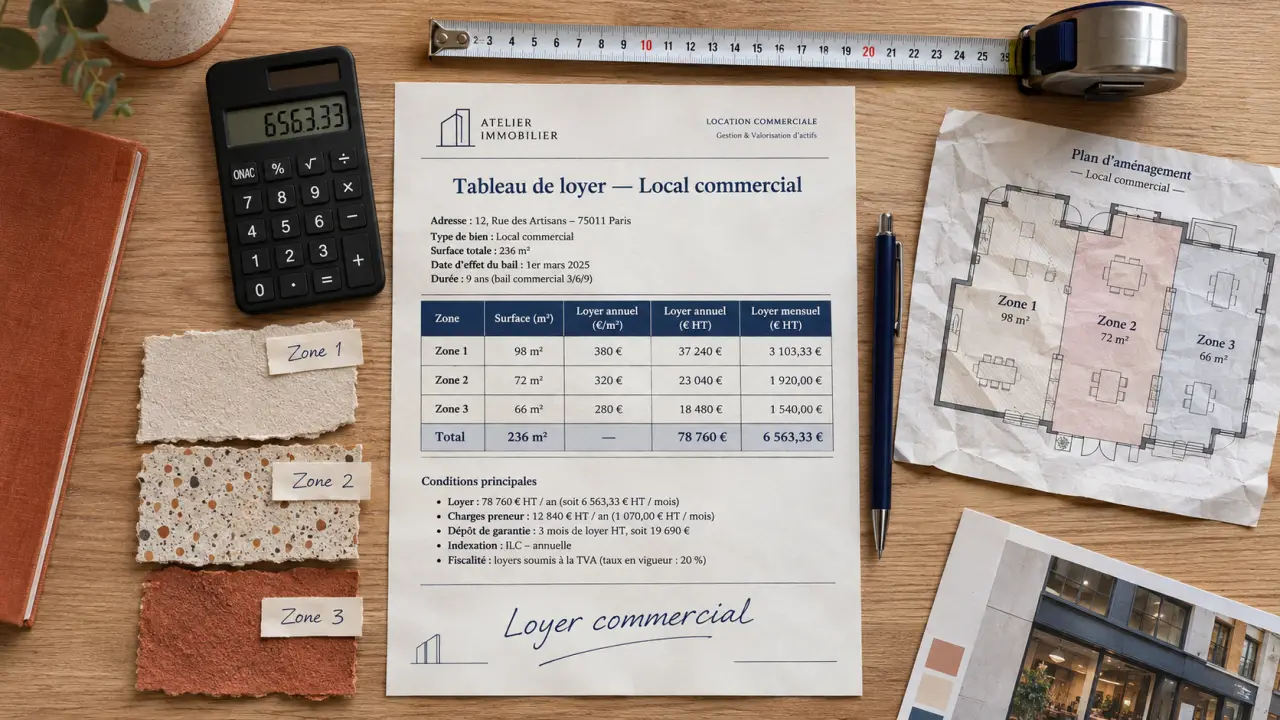
La surface brute ne reflète pas toujours l’utilité des espaces. Une réserve en sous-sol ne rend généralement pas le même service qu’une zone de vente accessible depuis la rue. La surface pondérée corrige ces différences grâce à des coefficients adaptés au local et aux usages professionnels. Il n’existe pas de coefficient universel applicable indistinctement à toutes les activités.
Prenons une boutique comprenant 40 m² de vente en rez-de-chaussée, 15 m² d’arrière-boutique et 20 m² de réserve. Une pondération de 1, de 0,4 et de 0,3 donne respectivement 40, 6 et 6 m², soit 52 m² pondérés. Ces coefficients illustrent le calcul ; ils doivent être justifiés avant toute estimation réelle.
Avec des références comparables comprises entre 980 et 1 120 €/m² pondéré/an HT-HC, une valeur retenue de 1 000 € conduit à 52 000 € HT-HC par an, soit environ 4 333 € HT-HC par mois. Cette fourchette illustre une méthode, pas un tarif transposable à une autre adresse.
Pour un bureau, un entrepôt ou une cellule de retail park de 250 m², les critères d’utilité changent. Ne comparez jamais un prix par mètre carré pondéré avec un prix calculé sur la surface totale sans retraitement.
Passer du loyer affiché au budget réellement supporté
Le loyer facial est le montant inscrit au bail. Le coût locatif réel intègre aussi les dépenses annexes et les avantages négociés. Deux propositions au même loyer peuvent donc peser très différemment sur la trésorerie.
Indice officiel des loyers des activités tertiaires (ILAT) | Consultez la série statistique trimestrielle de l’Insee, base 100 au 1er trimestre 2010.
| Poste | Vérification nécessaire |
|---|---|
| Charges et taxes | Inventaire contractuel, provisions, régularisations et taxe foncière. |
| Travaux | État initial, aménagements nécessaires et répartition des dépenses. |
| Franchise et paliers | Montants réellement payés sur une même période de comparaison. |
| Pas-de-porte | Montant initial et qualification juridique. |
| TVA | Assujettissement du bail et possibilité de récupération pour le locataire. |
La taxe foncière peut être mise à la charge du locataire si le bail le prévoit. En revanche, certaines dépenses, notamment les grosses réparations relevant de l’article 606 du Code civil, ne peuvent pas lui être transférées dans les baux soumis aux règles correspondantes.
Les locaux équipés sont en principe soumis à la TVA à 20 %. Les locations de locaux nus sont généralement exonérées, avec possibilité d’option du bailleur sous conditions. Lorsque la contribution sur les revenus locatifs s’applique, son taux est de 2,50 % ; elle concerne notamment certains revenus d’immeubles achevés depuis au moins 15 ans, sous réserve des exonérations.
Le pas-de-porte n’est pas obligatoire. Souvent équivalent à 3 ou 6 mois de loyer, il peut constituer un supplément de loyer ou une indemnité. Sa qualification commande son traitement fiscal : lorsqu’il constitue un supplément de loyer déductible sur un bail de neuf ans, l’étalement peut correspondre à 1/9e par an.
Pensez aussi au local comme à un cocon opérationnel : où les marchandises attendent-elles, où le personnel se prépare-t-il, où les clients patientent-ils ? Une réserve bien placée peut libérer la boutique des cartons et améliorer son fonctionnement. Son utilité pour votre activité peut donc être forte même si sa pondération locative reste faible : distinguez la valeur de marché de la valeur d’usage.
Anticiper les révisions avant de signer
La révision triennale peut être demandée par le bailleur ou le locataire après trois ans. Elle n’est pas automatique : une demande peut aussi intervenir après quatre ans, cinq ans ou davantage. La clause d’échelle mobile organise, elle, une indexation contractuelle, généralement annuelle. Une clause recette fait dépendre tout ou partie du loyer du chiffre d’affaires.
L’ILC concerne les activités commerciales ou artisanales ; l’ILAT correspond aux activités tertiaires concernées. Les séries sont publiées par l’INSEE. L’ICC n’est plus l’indice du plafonnement légal pour les baux conclus ou renouvelés depuis septembre 2014 : ne le confondez pas avec une éventuelle référence contractuelle à examiner juridiquement.
Le principe du calcul est : loyer de référence × nouvel indice ÷ indice de référence. Les indices doivent correspondre au mécanisme applicable et aux trimestres prévus, pas simplement au dernier chiffre trouvé. Ainsi, 500 € × 136,72 ÷ 118,41 donne 577,31 € ; avec 112,59 au numérateur, le résultat est 475,42 €.
Révision, renouvellement et déplafonnement obéissent à des règles distinctes. Dans certains cas de déplafonnement, la hausse est étalée avec une limitation de 10 % par année : ce n’est pas un plafond universel applicable à toutes les augmentations.
Négocier avec un dossier, puis sécuriser le paiement
Rassemblez les références locales, le plan des surfaces, les devis de travaux et un budget prévisionnel. Comparez les offres sur une durée identique en additionnant loyers, charges et dépenses non récupérables, puis en retranchant les franchises. Distinguez ce coût économique des sommes à avancer, comme le dépôt de garantie.
La négociation peut porter sur le loyer, mais aussi sur une franchise pendant les travaux, des paliers ou la prise en charge d’équipements. Faites inscrire chaque concession au contrat, avec ses dates et conditions.
Le paiement est souvent trimestriel d’avance, mais le contrat peut prévoir une autre échéance. Un droit à la mensualisation existe sous conditions depuis le 28 mai 2026 : vérifiez son application au bail concerné. En cas de désaccord sur une révision, documentez votre position et envisagez la commission départementale de conciliation des baux commerciaux lorsqu’elle est compétente, puis le tribunal judiciaire si nécessaire.
- Loyer d’un local commercial : le prix au m² ne suffit pas pour comparer - 7 novembre 2026
- Coach en investissement immobilier : payer un avis indépendant, pas une promesse de rendement - 6 novembre 2026
- Société BTP : le chiffre d’affaires ne suffit pas pour choisir votre prestataire - 5 novembre 2026
Articles qui pourraient vous intéresser :
 Hauteur sous plafond 2m40 : règles, confort et optimisation de l’espace
 Maison avec garage en sous sol comment bien concevoir et éviter les pièges
 Prix au m2 à Fontenay-sous-Bois : les 4 facteurs qui font varier la valeur de votre bien
 TVA du marchand de biens : marge, prix total ou exonération selon le bien vendu