Distribution de dividendes : conditions, étapes et fiscalité
Publié par : Éloïse Caradec-Lafarge — Rédactrice spécialisée en finance
La distribution de dividendes permet à une société de verser à ses associés une partie des sommes distribuables. Elle suppose des comptes approuvés, une décision régulière des associés et un montant disponible après prise en compte des pertes et des réserves obligatoires. Le versement doit aussi rester compatible avec la trésorerie de l’entreprise.
Pour un associé personne physique, les dividendes d’une société soumise à l’impôt sur les sociétés sont en principe imposés au prélèvement forfaitaire unique. Le barème progressif constitue une autre option.
Qu’est-ce qu’une distribution de dividendes ?
Un dividende est une somme ou un bien attribué à un associé ou à un actionnaire en raison de sa participation au capital. La société peut conserver tout ou partie de son résultat pour financer son activité : un bénéfice ne conduit donc pas automatiquement à un versement.
Le dividende ne se confond pas avec la rémunération du dirigeant, qui rétribue ses fonctions. Il ne correspond pas non plus au remboursement d’un compte courant d’associé : ce dernier restitue une somme avancée à la société, sans constituer une distribution de bénéfices.
Société à l’IS ou à l’IR : quelle différence ?
| Régime de la société | Imposition et versement |
|---|---|
| Impôt sur les sociétés, ou IS | La société paie l’impôt sur son résultat. Les dividendes versés sont ensuite imposés chez l’associé. |
| Impôt sur le revenu, ou IR | En principe, chaque associé est imposé sur sa quote-part de résultat, même si elle reste dans la société. Le retrait de ces sommes ne constitue pas une seconde imposition au titre d’un dividende. |
La distinction compte pour la trésorerie personnelle : dans une société à l’IR, un associé peut devoir payer de l’impôt sans avoir reçu l’équivalent en espèces.
Quel montant peut-on distribuer ?
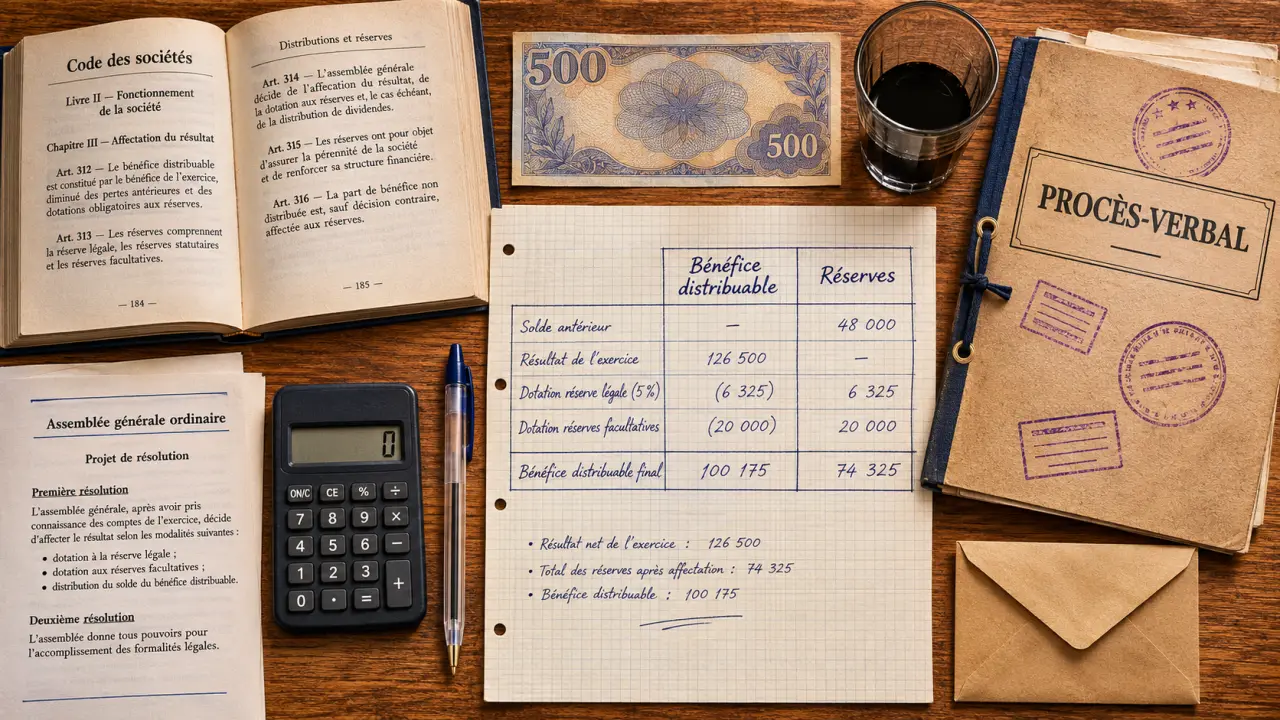
Le point de départ est le bénéfice distribuable : le bénéfice de l’exercice, diminué des pertes antérieures et des sommes à porter en réserve en vertu de la loi ou des statuts, puis augmenté du report bénéficiaire. Des réserves disponibles peuvent également être distribuées si la décision précise celles qui sont prélevées.
Dans les sociétés concernées, la réserve légale reçoit en principe 5 % du bénéfice de l’exercice, diminué des pertes antérieures, jusqu’à atteindre 10 % du capital social. Les statuts peuvent prévoir d’autres réserves à constituer avant toute distribution.
Exemple : une société réalise 100 000 € de bénéfice. Elle présente 20 000 € de pertes antérieures, doit affecter 4 000 € à la réserve légale et dispose de 10 000 € de report bénéficiaire. Son bénéfice distribuable atteint 86 000 €. Ce calcul ne tient compte ni d’éventuelles réserves statutaires supplémentaires ni d’une distribution de réserves disponibles.
Un second contrôle porte sur les capitaux propres. La distribution ne peut pas avoir lieu si, à sa clôture, les capitaux propres sont ou deviendraient inférieurs au capital augmenté des réserves que la loi ou les statuts interdisent de distribuer. Il faut donc apprécier l’effet du versement sur le bilan, même en présence d’un bénéfice distribuable.
Un montant distribuable n’est pas nécessairement une somme disponible en banque. Avant le vote, rapprochez le projet de distribution des salaires, impôts, remboursements d’emprunts et investissements à venir. Une entreprise bénéficiaire peut manquer de liquidités si ses clients la paient tardivement.
Qui décide la distribution et à quel moment ?
La décision appartient en principe aux associés ou actionnaires, réunis en assemblée ou consultés par écrit, sur proposition du dirigeant. Le dirigeant ne peut pas se verser ou verser aux associés des dividendes de sa seule initiative, sauf dans le cadre strict d’un acompte (voir plus bas).
- SARL : les associés approuvent les comptes et décident de l’affectation du résultat à la majorité de plus de la moitié des parts sociales lors de la première consultation.
- Société anonyme : l’assemblée générale ordinaire statue sur la proposition du conseil d’administration ou du directoire.
- SAS : les statuts fixent les règles de décision collective.
- Associé unique : il décide seul et consigne sa décision par écrit.
Le moment habituel est l’assemblée qui approuve les comptes de l’exercice, en principe dans les six mois de la clôture. Une distribution de réserves disponibles peut aussi être votée en cours d’année.
Comment organiser la distribution, étape par étape ?
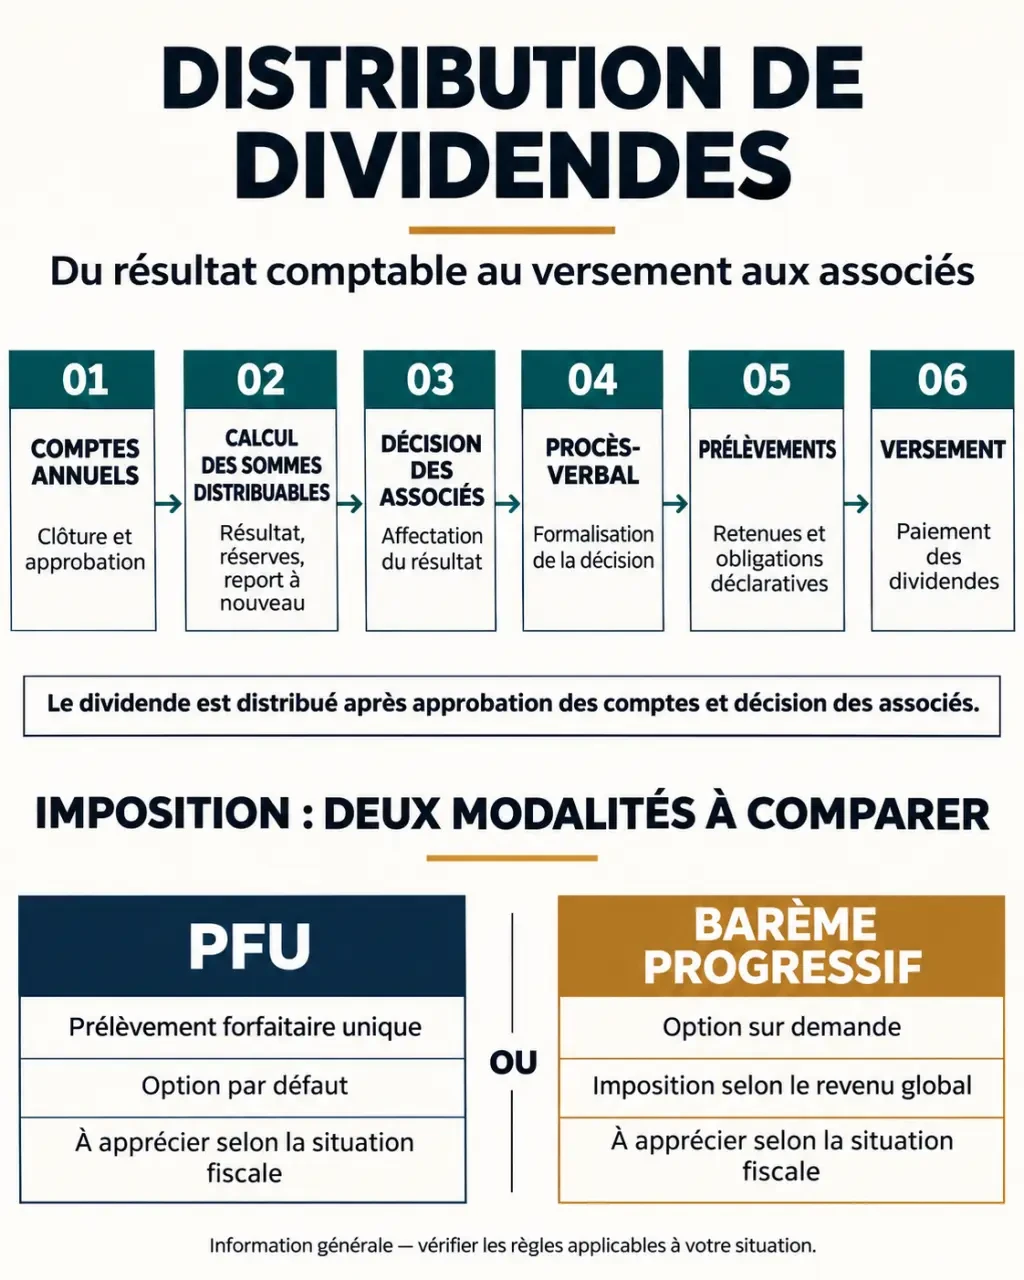
- Préparer les comptes annuels. Le dirigeant établit les documents de l’exercice et identifie le résultat, les pertes reportées et les réserves.
- Calculer les sommes distribuables. Il distingue le bénéfice distribuable des réserves disponibles et prépare une proposition d’affectation du résultat.
- Faire approuver les comptes et voter la distribution. Les associés approuvent les comptes, puis votent l’affectation du résultat et le montant du dividende.
- Rédiger le procès-verbal. Il consigne la décision, le montant distribué, son origine, la part revenant aux associés et les modalités de paiement.
- Effectuer le paiement et les déclarations. La société applique les prélèvements requis, les déclare et les reverse à l’administration. L’associé reporte ensuite les revenus concernés dans sa déclaration.
Dans une société à associé unique, il n’y a pas de vote collectif : l’associé unique prend la décision et la consigne dans le registre prévu à cet effet. Les conditions de fond, notamment l’existence de sommes distribuables, restent applicables.
Quels documents préparer avant la décision ?
- Les comptes annuels et le détail du résultat.
- Le calcul des pertes reportées, réserves obligatoires et sommes disponibles.
- Les statuts, pour contrôler les règles de décision et les droits attachés aux titres.
- La proposition d’affectation et le projet de procès-verbal.
- Un état prévisionnel de trésorerie et la liste des bénéficiaires.
Quelles déclarations la société doit-elle effectuer ?
Lorsque la société paie des dividendes à une personne physique et doit prélever l’acompte d’impôt ou les prélèvements sociaux, elle déclare et reverse les sommes dues au moyen de la déclaration n° 2777. Elle accomplit cette formalité au plus tard le 15 du mois suivant celui du paiement. Les obligations varient selon le bénéficiaire et les prélèvements applicables.
La société souscrit également une déclaration annuelle récapitulant les revenus de capitaux mobiliers versés, au moyen de l’imprimé fiscal unique. L’associé déclare ensuite ses revenus dans sa propre déclaration annuelle.
Qui reçoit les dividendes et quand sont-ils payés ?
Les associés ou actionnaires bénéficient des droits attachés à leurs titres. La répartition suit généralement leur participation au capital : un associé détenant 30 % des titres ayant les mêmes droits reçoit ainsi 30 % du montant distribué. Une répartition différente peut résulter de droits particuliers prévus pour certaines catégories de titres. Elle ne doit pas supprimer entièrement les droits d’un associé aux bénéfices.
Le paiement intervient en principe dans les neuf mois suivant la clôture, sauf prolongation accordée par décision de justice. Il peut prendre la forme d’un virement ou d’un autre paiement en argent. Une remise de biens ou, lorsque les conditions légales le permettent, un paiement en actions nouvelles sont aussi possibles.
Il faut distinguer le délai d’approbation des comptes, généralement de six mois, du délai de paiement. Pour une clôture au 31 décembre, ces repères conduisent normalement à une approbation avant la fin juin et à un paiement avant la fin septembre de l’année suivante.
Quelle fiscalité pour un associé personne physique ?
PFU : calculer le montant net
Le prélèvement forfaitaire unique, ou PFU, comprend une part d’impôt sur le revenu et des prélèvements sociaux. Pour estimer le montant net, déduisez du dividende brut les prélèvements applicables. Cette estimation ne couvre pas les cotisations sociales qui peuvent concerner certains dirigeants.
La part d’impôt prélevée au versement est un prélèvement forfaitaire non libératoire, ou PFNL : c’est un acompte sur l’impôt dû, pris en compte lors de la déclaration annuelle. Les dividendes perçus pendant l’année doivent figurer dans la déclaration de revenus n° 2042 déposée l’année suivante, même lorsqu’ils sont préremplis.
Une dispense de cet acompte est possible sous conditions de revenu fiscal de référence. La demande est remise à l’établissement payeur au plus tard le 30 novembre de l’année précédant le paiement. La dispense ne supprime ni l’impôt final ni les prélèvements sociaux.
PFU ou barème progressif : quel choix ?
| Critère | PFU | Barème progressif |
|---|---|---|
| Impôt sur le revenu | Imposition à un taux forfaitaire. | Imposition avec les autres revenus du foyer ; abattement de 40 % pour les dividendes éligibles. |
| Prélèvements sociaux | Ils s’ajoutent à la part d’impôt forfaitaire. | Ils restent dus ; l’abattement de 40 % ne réduit pas leur assiette. |
| Point de décision | Calcul simple, indépendant de la tranche marginale pour la part forfaitaire. | Peut être intéressant si le foyer est peu imposé, mais l’option concerne l’ensemble des revenus et gains concernés, pas seulement un dividende choisi. |
Pour comparer les deux options, calculez l’impôt sur le revenu applicable aux dividendes, puis ajoutez les prélèvements sociaux. Au barème, l’abattement réduit la base imposable des dividendes éligibles, mais pas celle des prélèvements sociaux. La comparaison réelle doit intégrer les autres revenus du foyer et les effets de l’option globale.
Dirigeant, société associée et non-résident : les cas particuliers
Les dividendes supportent-ils des cotisations sociales ?
Pour un dirigeant relevant du régime des travailleurs non salariés, notamment certains gérants majoritaires de SARL, une partie des dividendes peut entrer dans l’assiette des cotisations sociales. Le seuil à retenir est notamment lié à 10 % du capital social, des primes d’émission et des sommes versées en compte courant d’associé. Les prélèvements sur les revenus du capital ne suffisent donc pas toujours à estimer son revenu disponible.
Pour un président de SAS relevant du régime général au titre de son mandat, les dividendes ne constituent pas une rémunération de mandat soumise à cotisations sociales. Ils restent soumis aux prélèvements fiscaux et sociaux applicables aux revenus concernés.
Une société peut-elle recevoir des dividendes ?
Oui. Lorsqu’une société soumise à l’IS détient des titres d’une autre société, les dividendes reçus entrent en principe dans son résultat imposable. Le régime mère-fille, si ses conditions sont remplies, permet une exonération sous réserve d’une quote-part de frais et charges de 5 %. Dans certaines situations d’intégration fiscale, cette quote-part est ramenée à 1 %.
Pour un associé non-résident, une retenue à la source peut s’appliquer en France. Son traitement dépend notamment de la résidence du bénéficiaire et de la convention fiscale applicable ; le calcul forfaitaire présenté pour un résident français ne doit pas être repris automatiquement.
Acompte sur dividendes et distributions à risque
Peut-on verser un acompte avant l’approbation des comptes ?
Oui, mais pas sur la seule base d’une prévision de bénéfice. Un bilan intermédiaire doit faire apparaître un bénéfice suffisant après prise en compte des éléments légaux, notamment les pertes antérieures et les réserves requises. Il doit être certifié par un commissaire aux comptes. L’acompte ne peut pas dépasser le bénéfice ainsi constaté.
Qu’est-ce qu’un dividende fictif ?
Un dividende fictif est notamment une somme distribuée sans inventaire ou à partir de comptes inexacts qui masquent l’absence de bénéfices distribuables. Certaines distributions fictives exposent les dirigeants à des sanctions pénales.
Que se passe-t-il si la société est en difficulté ?
Dans une société en difficulté, un calcul comptable peut faire apparaître des sommes distribuables alors que la trésorerie manque. La cessation des paiements correspond à l’impossibilité de payer les dettes exigibles avec l’actif disponible. Le dirigeant doit alors demander l’ouverture d’une procédure adaptée dans le délai légal, sauf notamment s’il sollicite une conciliation dans les conditions prévues. Une distribution qui aggrave les difficultés peut engager sa responsabilité. Les dividendes distribués en violation des règles légales, par exemple sans bénéfice distribuable, peuvent par ailleurs être réclamés aux associés qui connaissaient l’irrégularité ou ne pouvaient l’ignorer.
- Distribution de dividendes : conditions, étapes et fiscalité - 17 novembre 2026
- Logiciel de gestion de cabinet d’avocats : comment choisir ? - 16 novembre 2026
- Formation en bourse : comment apprendre et choisir son parcours - 15 novembre 2026
Articles qui pourraient vous intéresser :
 Direct écureuil : comment accéder rapidement à vos comptes caisse d’épargne
 Vérification réglementaire du chèque : 4 points de contrôle pour éviter le blocage
 Management de transition bancaire : transformer les crises réglementaires en leviers de performance opérationnelle
 Bilan comptable et compte de résultat : différences, lien et lecture avec un exemple chiffré