Location-vente immobilière (location-accession) : fonctionnement, redevance, risques et PSLA
Publié par : Éloïse Caradec-Lafarge — Rédactrice spécialisée en immobilier
La location-vente immobilière, appelée juridiquement location-accession, permet d’occuper un logement avant de décider si vous l’achetez. Pendant cette première période, vous versez une redevance qui comprend une part pour l’occupation et une part imputable sur le prix. Si vous levez l’option d’achat dans le délai prévu, vous payez le solde et devenez propriétaire.
Ce mécanisme laisse du temps pour préparer un financement, mais il ne garantit ni l’obtention d’un crédit ni une économie par rapport à un achat immédiat.
Location-vente, location-accession et leasing : quelles différences ?
Dans le langage courant, location-vente et location avec option d’achat désignent souvent une occupation suivie d’un achat possible. Pour un logement, le terme juridique à retenir est la location-accession, encadrée par la loi du 12 juillet 1984. Le vendeur s’engage à transférer la propriété si l’occupant lève son option suivant les modalités convenues.
Calcul de la redevance et du solde à financer
Renseignez les montants prévus au contrat pour obtenir une estimation pédagogique de l’opération.
Résultats estimatifs
- Part acquisitive cumulée
- 0,00 €
- Solde du prix restant à financer
- 0,00 €
- Total versé pendant l’occupation
- 0,00 €
- Coût total estimé de l’opération
- 0,00 €
Estimation hors charges variables, indemnités éventuelles et conditions particulières du contrat. Le coût total estimé comprend le prix convenu, les frais d’acte, le coût du financement et les dépenses d’occupation non imputables calculées sur la durée indiquée.
Une location classique ne donne pas automatiquement ce droit d’achat et les loyers ne constituent pas une avance sur le prix. À l’inverse, dans une location-accession, une fraction de la redevance prépare l’acquisition.
Les expressions leasing immobilier et crédit-bail immobilier peuvent désigner d’autres montages, notamment destinés aux professionnels. Elles ne suffisent pas à établir que le contrat bénéficie du régime de la location-accession d’un logement.
Comment se déroule une location-accession ?
- Vous choisissez le logement et signez le contrat. L’acte notarié fixe notamment le prix, la période d’occupation, la redevance et les conditions d’exercice de l’option. Un contrat préliminaire et une somme de réservation peuvent précéder cette signature.
- Vous occupez le bien. Vous payez la redevance et assumez les obligations prévues pendant la phase de jouissance. Vous n’êtes pas encore propriétaire.
- Vous préparez le financement. Les sommes correspondant à la part acquisitive s’accumulent. En parallèle, vous constituez votre dossier de crédit pour financer le solde et les frais.
- Vous décidez d’acheter ou non. Si vous levez l’option dans les conditions convenues et réglez le solde, le transfert de propriété intervient. Si vous renoncez, les conséquences prévues au contrat et par les règles applicables s’imposent.
Une acquisition avant la fin de la période d’occupation peut être possible si les modalités du contrat le permettent. L’intérêt est de réduire la durée d’attente ; en contrepartie, vous disposez de moins de temps pour accumuler la part acquisitive et préparer votre prêt.
Redevance et prix : combien reste-t-il à financer ?
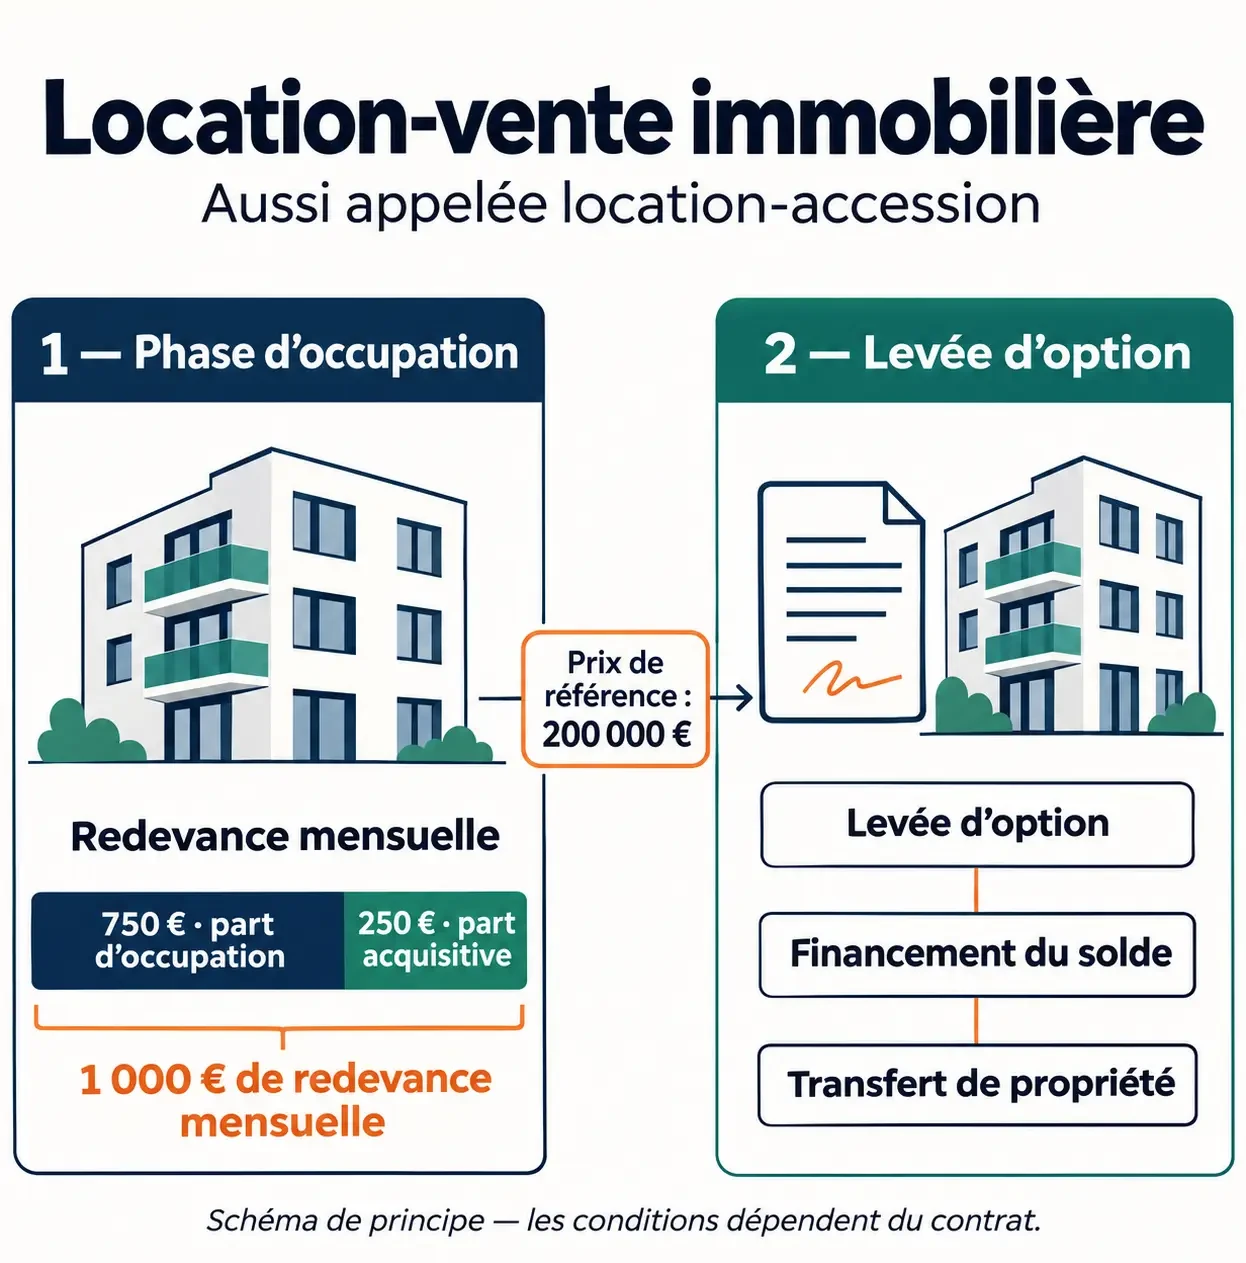
La redevance mensuelle comporte deux éléments à ne pas confondre :
Article 27 de la loi sur la location-accession | Consultez le texte officiel de l’article 27 de la loi n° 84-595 du 12 juillet 1984 encadrant la location-accession.
- La part d’occupation rémunère l’usage du logement. Elle n’est pas déduite du prix si vous achetez.
- La part acquisitive constitue une avance sur le prix. Elle vient en déduction du montant à payer lors de l’acquisition.
Prenons un exemple simplifié. Le prix convenu est de 200 000 €. La redevance de 1 000 € comprend 750 € pour l’occupation et 250 € de part acquisitive. Après 24 mois, vous avez versé 24 000 €, dont 6 000 € de part acquisitive. Si vous achetez, le solde du prix est donc de 194 000 €, hors frais et éventuels autres versements imputables.
Les 18 000 € correspondant à l’occupation ne réduisent pas le prix. Il faut aussi prévoir les frais d’acte, le coût du crédit, l’assurance et les charges qui vous reviennent. Une somme versée à la réservation ne doit pas être déduite une seconde fois si elle est déjà comprise dans les sommes imputées sur le prix.
Quel apport prévoir ?
L’apport dépend du solde à financer, des frais d’acte et des exigences du prêteur. La part acquisitive constitue une épargne affectée à l’achat, mais elle peut ne pas suffire à couvrir ces frais. Gardez aussi une réserve disponible pour les dépenses imprévues : les sommes déjà versées dans le cadre du contrat ne remplacent pas une trésorerie immédiatement accessible.
Quelles clauses examiner avant de signer ?
Le notaire établit l’acte et donne sa portée juridique à l’opération.
- Prix et calendrier : montant du prix, date d’entrée, durée de la jouissance, date limite et procédure de levée de l’option.
- Versements : montant et destination d’une éventuelle somme de réservation, ventilation de la redevance, traitement des impayés et des sommes déjà versées.
- Financement : modalités prévues si le crédit nécessaire n’est pas obtenu et délai laissé pour organiser l’achat.
- Logement : description, état, dépendances et éventuels travaux prévus.
- Charges : répartition des dépenses de copropriété, des réparations, de l’assurance et de la taxe foncière.
- Sortie du contrat : restitution de la part acquisitive, indemnités éventuelles, délai de départ et conséquences d’un manquement du vendeur ou de l’occupant.
Qui paie les travaux et la taxe foncière ?
Ne confondez pas propriété juridique et prise en charge financière : le fait de ne pas être encore propriétaire ne signifie pas que vous n’aurez aucune dépense liée au bien. Le contrat doit préciser les charges supportées pendant l’occupation, notamment l’entretien et les réparations. En copropriété, examinez aussi les dépenses déjà votées et celles à venir.
Pendant la phase d’occupation, le locataire-accédant est redevable de la taxe foncière, même s’il n’est pas encore propriétaire. L’exonération possible en PSLA n’efface pas toutes les dépenses liées au logement. L’assurance doit également couvrir la situation réelle de chaque partie pendant la phase d’occupation.
Que se passe-t-il si l’achat ne se réalise pas ?
Vous renoncez ou votre crédit est refusé
Vous ne devenez pas propriétaire et devez quitter le logement dans les conditions prévues au contrat. La part versée pour l’occupation rémunère la période passée dans le logement : elle n’est pas remboursable. La part acquisitive a un traitement distinct : le vendeur doit en principe la restituer dans les trois mois suivant votre départ.
Une indemnité peut être due au vendeur selon les conditions de la fin du contrat. Son montant est encadré et elle ne doit pas être confondue avec la part d’occupation. Le refus de crédit et les clauses de financement peuvent avoir des conséquences sur la sortie : leur effet dépend notamment des conditions prévues pour le prêt.
Pour éviter un refus de prêt tardif, construisez un budget fondé sur le solde à financer, puis actualisez votre dossier pendant l’occupation. Bulletins de salaire ou justificatifs de revenus, relevés de compte, charges en cours et épargne disponible servent à apprécier votre capacité d’emprunt.
Le vendeur met fin au contrat ou ne respecte pas ses engagements
Le vendeur est engagé par l’acte signé. Les effets d’une résiliation et les éventuelles indemnités dépendent de son motif et du contrat. Les sommes correspondant à la part acquisitive sont distinguées de celles payées pour l’occupation.
Les scénarios n’ont pas les mêmes effets : une annulation avant l’entrée dans les lieux, une résiliation pour impayés et un refus de transférer la propriété ne produisent pas les mêmes conséquences. Si la résiliation résulte d’un manquement du vendeur, une indemnité peut être due à l’accédant ; elle ne remplace pas la restitution des sommes qui lui reviennent.
Quels avantages et risques pour l’acheteur et le vendeur ?
| Point comparé | Pour l’acheteur | Pour le vendeur |
|---|---|---|
| Temps | Il occupe le logement et prépare son financement avant l’achat. | Il perçoit une redevance pendant l’occupation, mais attend pour recevoir le solde du prix. |
| Prix | Le prix convenu donne de la visibilité si le marché monte. | Le prix convenu permet d’anticiper la vente, mais peut devenir moins intéressant si le marché monte. |
| Aléas | Le crédit peut être refusé et une baisse du marché peut rendre le prix convenu moins attractif. | L’occupant peut ne pas lever l’option : la vente n’est donc pas acquise. |
| Coûts | La part d’occupation et les frais s’ajoutent au budget global. | Le bien reste engagé pendant la durée prévue et certaines obligations subsistent. |
Ce choix convient surtout si vous avez besoin de temps pour stabiliser vos revenus ou constituer un apport, avec une perspective crédible d’obtenir le financement ensuite. Pour un vendeur qui doit récupérer rapidement tout son capital, une vente immédiate peut être plus adaptée.
Location-accession classique ou PSLA : quelles différences ?
Le prêt social location-accession, ou PSLA, est un dispositif d’accession encadré, distinct d’une simple formule commerciale de location avec option d’achat. Il vise notamment les ménages sous plafonds de ressources. Ces plafonds varient avec la composition du foyer et la zone du logement ; ils ne se résument donc pas à un montant national unique.
Une location-accession classique repose sur le contrat et n’impose pas de plafond de ressources. Le PSLA ajoute des conditions de ressources, des logements issus d’opérations répondant à ses règles et des avantages dont la location-accession hors PSLA ne bénéficie pas.
Une opération éligible peut bénéficier d’une TVA à 5,5 % et d’une exonération de taxe foncière pendant 15 ans, dans les conditions du dispositif. Le PSLA prévoit aussi une sécurisation comprenant des garanties de rachat et de relogement. Après l’achat, elles peuvent intervenir en cas de difficultés ou d’événements définis, sous les conditions et pendant la durée prévues. Elles ne signifient pas que tout abandon d’achat donne automatiquement droit à un relogement.
Hors PSLA, une maison comme un appartement peuvent être envisagés, mais tous les biens proposés ne donnent pas accès aux avantages fiscaux du prêt social.
Location-vente ou achat classique : comment choisir ?
Comparez les deux projets sur une même durée et avec le même logement. Pour la location-accession, additionnez la part d’occupation, le prix d’achat, les frais d’acte, le coût du financement et les charges supportées. Ne rajoutez pas la part acquisitive au prix : elle en constitue déjà une fraction. Pour l’achat immédiat, additionnez le prix, les frais, le coût du crédit et les charges correspondantes.
Par exemple, une redevance faible peut masquer une part acquisitive limitée et laisser un solde important à emprunter. À l’inverse, une part acquisitive élevée réduit ce solde, mais augmente l’effort mensuel avant l’achat. Le bon équilibre est celui qui reste supportable avec vos autres dépenses tout en laissant une capacité de financement réaliste.
Enfin, le prix fixé protège contre une hausse, pas contre une baisse. Si des logements comparables perdent de la valeur pendant l’occupation, acheter au prix initial peut devenir moins avantageux. La possibilité de renoncer a donc une valeur, mais elle doit être appréciée après les frais, les indemnités éventuelles et le coût d’un déménagement.
Comment préparer son projet ?
- Chiffrez le budget complet : redevance, charges, assurance, puis frais d’acte et mensualités du crédit au moment de l’achat.
- Testez votre capacité d’emprunt dès le départ : un prêteur apprécie vos revenus, vos charges et votre épargne, et ce calcul porte sur le solde à financer.
- Identifiez le cadre de l’opération : location-accession classique ou PSLA, avec les plafonds de ressources et les avantages qui en découlent.
- Lisez le projet d’acte avant de signer : prix, durée, date de levée de l’option, répartition des charges et conditions de sortie.
- Conservez une réserve de trésorerie : elle absorbe les dépenses imprévues pendant l’occupation.
- Location-vente immobilière (location-accession) : fonctionnement, redevance, risques et PSLA - 19 novembre 2026
- Conseils en investissement immobilier : choisir, calculer et financer - 18 novembre 2026
- Distribution de dividendes : conditions, étapes et fiscalité - 17 novembre 2026
Articles qui pourraient vous intéresser :
 80 000 logements livrés : pourquoi choisir un promoteur d’expérience pour votre projet immobilier ?
 Investissement immobilier : 5 piliers littéraires pour sécuriser votre patrimoine et maximiser vos rendements
 Encadrement des loyers à Rennes : comment éviter un surcoût mensuel de 192 €
 Responsable de programmes immobiliers : missions, compétences et réalités du métier