Investir en nue-propriété : acheter moins cher, attendre 15 à 20 ans, récupérer un bien libre
Publié par : Éloïse Caradec-Lafarge — Rédactrice spécialisée en immobilier
Relu, corrigé et validé par : Caroline Legrand — Rédactrice en chef
Investir en nue-propriété consiste à acheter un logement sans pouvoir l’occuper ni en percevoir les loyers pendant une période définie. En contrepartie, le prix d’acquisition est réduit et l’investisseur récupère automatiquement la pleine propriété à la fin du démembrement. Cette solution s’adresse surtout à ceux qui souhaitent constituer un patrimoine à terme plutôt que percevoir un revenu immobilier immédiat.
Le mécanisme : acheter les murs et laisser l’usage du logement
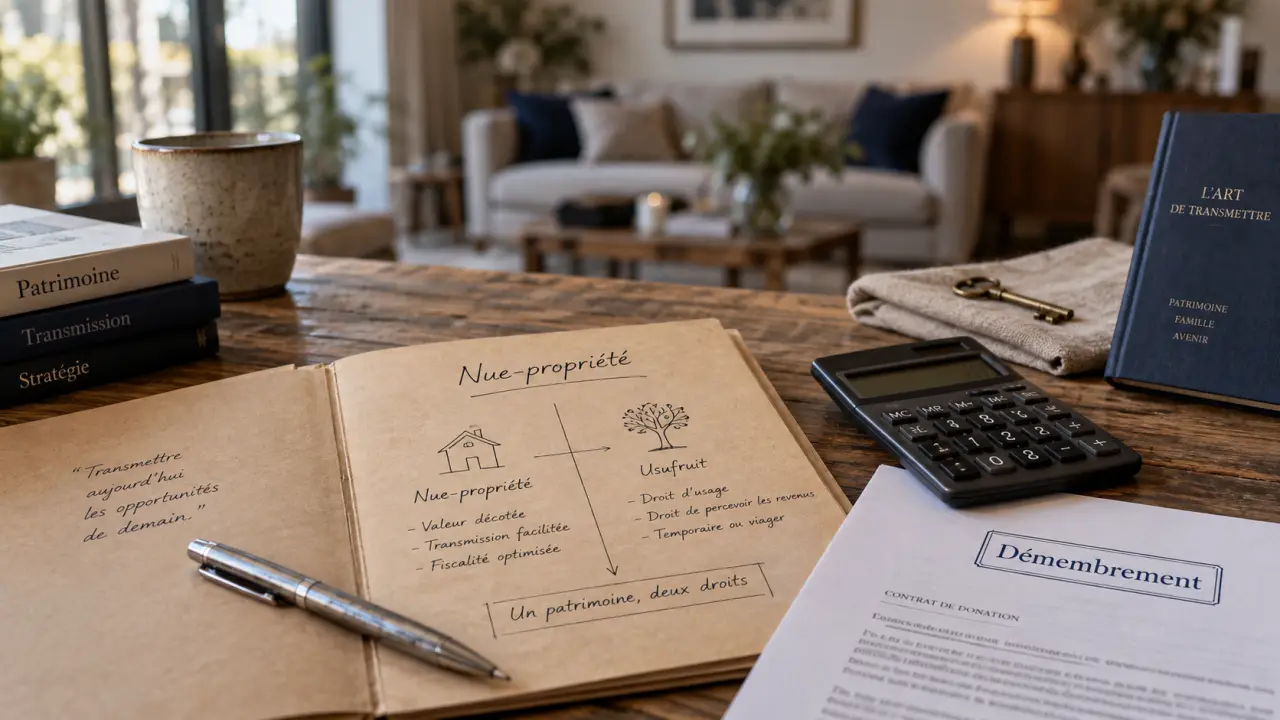
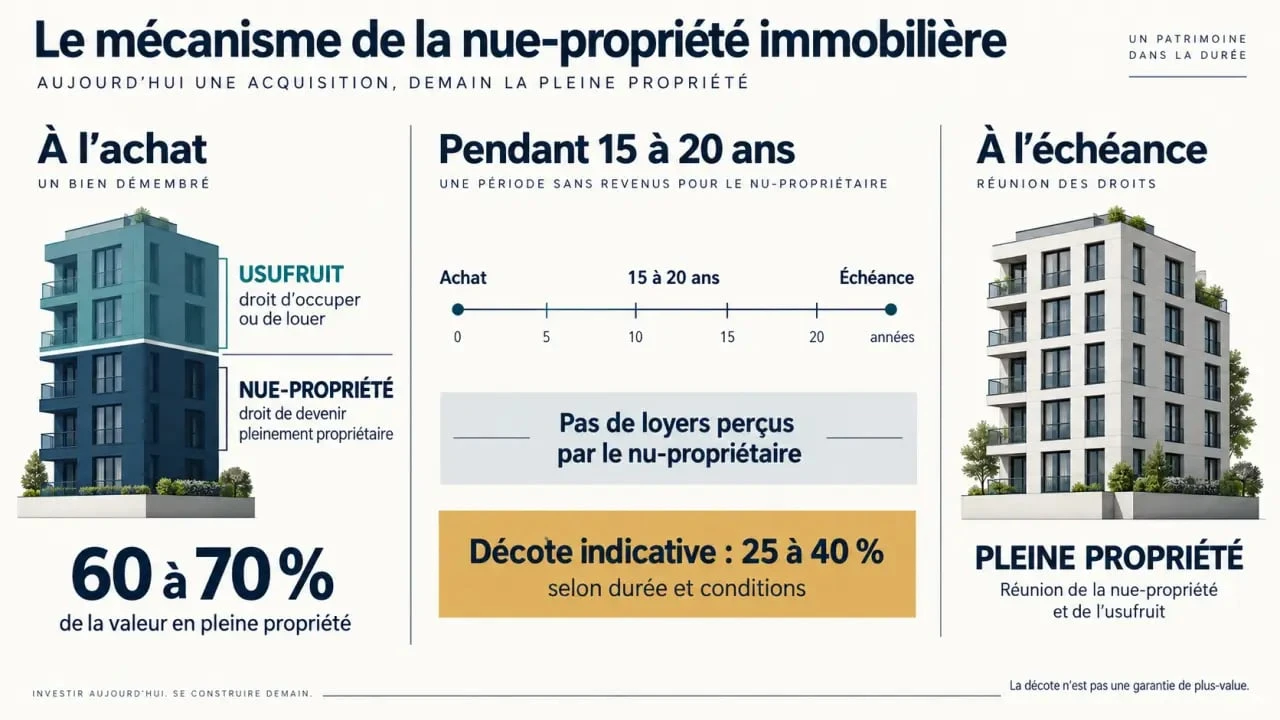
La pleine propriété réunit deux droits : la nue-propriété, qui permet de disposer du bien, et l’usufruit, qui autorise son titulaire à l’utiliser ou à en percevoir les revenus. Le démembrement sépare temporairement ces deux composantes. Le nu-propriétaire finance le bien, tandis que l’usufruitier peut l’habiter, le louer et encaisser les loyers.
Calcul de la décote et de la performance théorique
Estimez l’écart entre la valeur en pleine propriété et le prix d’acquisition en nue-propriété, puis calculez une performance annualisée théorique sur la durée du démembrement.
Résultats indicatifs
Formule : ((valeur finale / prix initial)1 / durée − 1) × 100.
Important : ce calcul exclut les frais d’acquisition, les intérêts, les travaux, la fiscalité et l’absence de loyers. Il suppose également que la valeur finale correspond à la valeur saisie en pleine propriété et n’intègre aucune variation future du marché immobilier. Il s’agit d’une illustration théorique et non d’une prévision de plus-value.
Usufruit temporaire ou viager : deux logiques distinctes
Dans un investissement immobilier neuf ou récent, l’usufruit est généralement temporaire, pour une durée souvent comprise entre 15 et 20 ans. Il peut être confié à un bailleur institutionnel dans le cadre d’un usufruit locatif social. L’échéance est connue dès la signature : au terme prévu, l’usufruit s’éteint et le nu-propriétaire devient pleinement propriétaire, sans racheter la part de l’usufruitier.
L’usufruit viager obéit à une autre logique. Il prend fin au décès de l’usufruitier. Ce dispositif est fréquent dans les stratégies familiales ou lors de l’achat d’un bien occupé. Sa durée étant incertaine, il ne se gère pas comme un investissement à horizon fixe.
Une décote qui rémunère l’attente
Le prix de la nue-propriété représente couramment 60 % à 70 % de la valeur du logement en pleine propriété, soit une décote de l’ordre de 25 % à 40 %. Cette répartition dépend notamment de la durée du démembrement, du potentiel locatif du bien et des conditions prévues au contrat. Il ne s’agit pas d’une remise commerciale : cette différence traduit la valeur des loyers et de l’usage auxquels le nu-propriétaire renonce pendant la période.
Pour un logement valorisé 300 000 € en pleine propriété, une acquisition à 65 % représente ainsi 195 000 €. À l’échéance, l’investisseur détient la pleine propriété. La valeur future du bien reste toutefois liée à l’évolution du marché immobilier local. La décote initiale ne garantit donc pas une plus-value.
Pourquoi ce placement peut convenir à un projet patrimonial
La nue-propriété inverse le fonctionnement d’un investissement locatif classique. Au lieu de rechercher un revenu mensuel, l’investisseur immobilise un capital aujourd’hui pour disposer plus tard d’un logement libre, potentiellement louable, habitable ou revendable.
- Un effort d’achat réduit : la décote peut permettre d’accéder à un emplacement ou à une surface plus coûteuse en pleine propriété.
- Pas de gestion locative : l’investisseur n’a pas à sélectionner un locataire, gérer une vacance ou suivre des impayés.
- Une échéance connue : dans le cas d’un usufruit temporaire, la date de récupération de la pleine propriété est prévue au contrat.
- Un projet de retraite cohérent : le logement peut devenir disponible lorsque les revenus professionnels diminuent.
Ce placement fonctionne comme une réserve immobilière. Pendant quinze ou vingt ans, le bien ne produit pas de revenu pour son propriétaire, mais il peut devenir une résidence, une source de loyers futurs ou un actif à transmettre. Le choix du quartier compte dès l’achat : commerces, transports, services de santé et espaces de vie peuvent peser davantage à l’échéance qu’une simple estimation de valorisation.
Charges et fiscalité : lire le contrat avant de calculer le rendement
La répartition des dépenses découle en principe du Code civil, mais elle doit toujours être vérifiée dans l’acte de démembrement. Présenter la nue-propriété comme un investissement « sans charges » peut masquer des obligations importantes.
Qui paie les travaux et les impôts locaux ?
Selon l’article 605 du Code civil, l’usufruitier supporte les charges courantes et les réparations d’entretien. L’article 606 met à la charge du nu-propriétaire les grosses réparations, sauf si la convention prévoit une répartition différente. Toiture, murs de soutènement ou éléments structurels peuvent donc rester à la charge de l’investisseur. Dans certains montages avec bailleur institutionnel, le contrat prévoit une prise en charge plus large. Il faut donc examiner les clauses relatives aux travaux de copropriété votés avant ou à l’approche de l’extinction de l’usufruit.
La taxe foncière est en principe due par l’usufruitier. Pour l’impôt sur la fortune immobilière, l’article 968 du CGI prévoit également, en principe, l’imposition de l’usufruitier sur la valeur en pleine propriété. Des exceptions existent selon l’origine du démembrement. Pour une situation familiale, une validation par un notaire ou un professionnel qualifié reste prudente.
Transmission et financement : des leviers à encadrer
La donation de la nue-propriété peut réduire l’assiette des droits, puisque sa valeur fiscale est déterminée par le barème de l’article 669 du CGI, notamment en fonction de l’âge de l’usufruitier. À l’extinction de l’usufruit, celui-ci rejoint la nue-propriété sans nouvelle taxation liée à cette réunion. Ce mécanisme facilite une transmission, mais il ne convient pas à toutes les situations : il faut tenir compte des abattements disponibles, de la composition familiale et du besoin éventuel de conserver des revenus.
Un achat à crédit est possible, mais les mensualités ne sont pas compensées par des loyers. La capacité de remboursement doit donc être testée avec une marge de sécurité. Dans certains cas spécifiques d’usufruit locatif social, les intérêts d’emprunt peuvent être déductibles de revenus fonciers existants. Cet avantage dépend de la situation de l’investisseur et de la structure de l’opération.
Les limites à accepter avant d’investir en nue-propriété
Le principal renoncement est simple : aucun revenu locatif pendant le démembrement. Pour un investisseur qui souhaite compléter ses revenus, la nue-propriété n’est pas adaptée comme placement unique. Elle correspond davantage à un objectif différé, financé par une épargne disponible ou par un crédit supportable sans loyers.
| Critère | Nue-propriété | Location classique |
|---|---|---|
| Revenus immédiats | Non | Oui, sous réserve de vacance et d’impayés |
| Gestion du locataire | Assurée par l’usufruitier | À la charge du propriétaire ou d’un gestionnaire |
| Prix d’entrée | Décoté | Prix de pleine propriété |
| Disponibilité du bien | À l’extinction de l’usufruit | Après congé ou départ du locataire |
La liquidité constitue une seconde limite. Revendre une nue-propriété avant le terme est possible, mais l’acquéreur doit accepter la durée restante et les clauses du montage. La transaction peut donc prendre plus de temps que la vente d’un bien libre.
Enfin, une bonne adresse ne suffit pas. Il faut aussi étudier la qualité du bâti, la copropriété, la desserte, le niveau de demande locative et les perspectives du quartier. Ces éléments influencent l’usage futur du logement et sa valeur au moment où l’usufruit prendra fin.
Les vérifications qui rendent un projet plus solide
Avant de signer, il faut raisonner à partir de la date de sortie. Quel usage sera envisagé à l’échéance : louer, habiter, transmettre ou vendre ? La réponse guide le choix de la ville, du type de logement et de la durée du démembrement.
- Comparer la valeur en pleine propriété avec les prix réellement observés dans le secteur, plutôt que de se fier au seul pourcentage de décote.
- Examiner l’usufruitier : sa solidité, son expérience de gestion, ses obligations de remise en état et les garanties prévues à l’échéance.
- Lire la convention de démembrement : répartition des charges, assurance, travaux, conditions de restitution et modalités de revente.
- Calculer l’effort global : prix, frais d’acquisition, intérêts de crédit, éventuelles grosses réparations et absence de loyers.
- Faire relire l’opération par le notaire et, si nécessaire, par un conseiller en gestion de patrimoine indépendant.
Investir en nue-propriété devient pertinent lorsque l’horizon long est assumé et que le bien reste désirable au moment où il redevient disponible. La solidité juridique du montage et la qualité immobilière du logement comptent alors autant que la décote affichée.
- Investir en nue-propriété : acheter moins cher, attendre 15 à 20 ans, récupérer un bien libre - 28 septembre 2026
- Investir dans une entreprise : pourquoi votre argent peut rester bloqué 3 à 7 ans - 27 septembre 2026
- Acheter un immeuble : le calcul qui transforme un bon rendement en mauvais investissement - 26 septembre 2026
Articles qui pourraient vous intéresser :
 Problème avec un locataire sous curatelle : droits, solutions et précautions
 Renouvellement de carte professionnelle : 42 heures de formation et 4 documents indispensables
 Allo Appart : Solution miracle pour locataires ou simple abonnement superflu ?
 Loi Pinel et baux commerciaux : durée, loyers et charges à vérifier