Acheter un immeuble : le calcul qui transforme un bon rendement en mauvais investissement
Acheter un immeuble permet de regrouper plusieurs logements dans une même acquisition, mais l’opération ne se résume ni au prix affiché ni au rendement annoncé. Pour comparer des immeubles à vendre avec méthode, vérifiez l’état réel du bâti, la demande locative locale, les loyers réellement encaissables et le financement avant de formuler une offre. Un immeuble de rapport bien sélectionné peut simplifier la gestion. Un mauvais achat peut, à l’inverse, immobiliser une trésorerie importante pendant des années.
Repérer un immeuble à acheter qui correspond à votre stratégie
Les immeubles entiers à vendre apparaissent sur les portails d’annonces immobilières généralistes, auprès des agences locales, des notaires et parfois grâce au bouche-à-oreille professionnel. Les offres sont moins nombreuses que celles d’appartements. Une veille par secteur, budget, surface habitable et nombre de lots aide donc à réagir rapidement, sans acheter dans la précipitation.
Calculateur de rentabilité et cash-flow
Résultats de l’estimation
- Coût total d’acquisition : 0 €
- Loyers annuels HC : 0 €
- Rentabilité brute : 0 %
- Loyers encaissés (après vacance) : 0 €
- Cash-flow annuel estimé : 0 €
* Note : Ce résultat est une estimation. Il ne tient pas compte de la fiscalité, des évolutions de loyer, des charges de copropriété ou des imprévus non saisis.
Immeuble libre, occupé ou à rénover : trois projets très différents
Un immeuble déjà loué offre une visibilité immédiate sur les loyers, les baux et le profil des occupants. Il peut convenir à l’investisseur qui recherche des revenus dès l’acquisition. Il faut toutefois vérifier la régularité des paiements, les dépôts de garantie, les éventuels impayés et l’écart entre les loyers pratiqués et le marché local. Un loyer élevé sur le papier ne garantit pas qu’il sera reconduit ou encaissé.
Un immeuble libre laisse davantage de latitude pour rénover, relouer ou modifier la répartition des logements. En contrepartie, il génère une vacance locative totale au départ et exige une trésorerie suffisante. L’immeuble à rénover peut créer de la valeur si le prix d’achat, le coût des travaux et le loyer futur restent cohérents. Il ne doit jamais être choisi sur la seule promesse d’un « potentiel ».
La localisation se vérifie à l’échelle de la rue
Avant d’acheter un immeuble, analysez les besoins locatifs réels : commerces, transports, bassin d’emploi, établissements d’enseignement, services et stationnement. Une ville attractive ne rend pas automatiquement chaque rue facile à louer. Comparez les annonces concurrentes, leur état, leur délai apparent de commercialisation et les niveaux de loyer demandés pour des surfaces comparables. Consultez aussi les informations disponibles sur Géorisques pour repérer les aléas susceptibles de peser sur l’usage, l’assurance ou la revente du bâtiment.
Comprendre ce que l’achat d’un immeuble entier change vraiment
Un immeuble de rapport désigne l’achat de l’ensemble des lots d’un même bâtiment par un seul investisseur. En mono-propriété, le propriétaire décide des travaux, de la location et de l’entretien des parties communes sans dépendre des votes d’une copropriété ni d’un syndic. Cette autonomie simplifie les décisions, mais le propriétaire assume aussi seul les dépenses et les conséquences de ses choix.
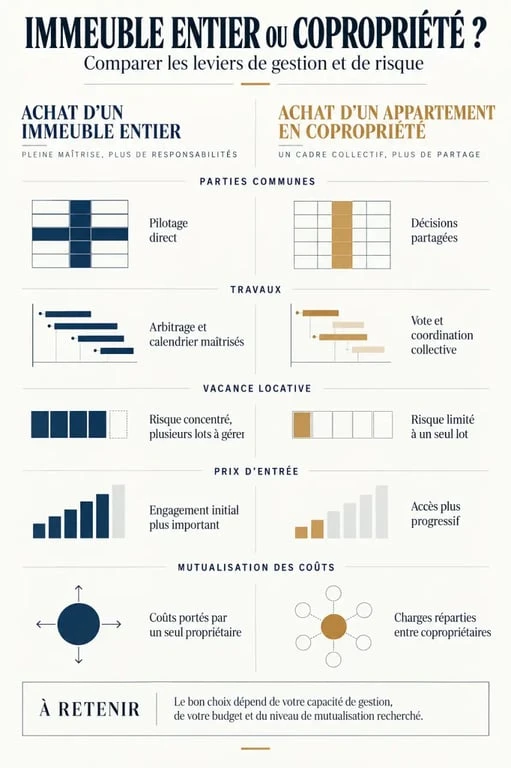
| Critère | Immeuble entier | Appartement en copropriété |
|---|---|---|
| Gestion des communs | Décidée directement par le propriétaire | Partagée avec les copropriétaires |
| Travaux | À financer et piloter intégralement | Votés collectivement selon les règles de copropriété |
| Vacance locative | Répartie entre plusieurs logements si l’immeuble est occupé | Le loyer cesse entièrement lorsque le logement est vacant |
| Prix d’entrée | Souvent plus élevé en valeur absolue | Plus accessible pour un premier projet |
L’intérêt de l’achat global repose notamment sur la mutualisation des coûts : toiture, façade, chaudière collective, cage d’escalier ou réseaux peuvent servir plusieurs logements. Une seule intervention lourde peut toutefois représenter une charge importante. L’absence de charges de copropriété ne signifie donc pas l’absence de charges. Elles existent, mais elles sont directement supportées et organisées par le propriétaire.
Lors d’une visite, observez les descentes d’eaux pluviales, les pieds de murs, les ventilations et les traces de condensation. Une fine mousse dans une gouttière peut signaler une évacuation d’eau insuffisante, avec un risque d’humidité ou de dégradation plus vaste. Une surface fraîchement repeinte peut masquer des désordres. Cette lecture du bâtiment compte autant que le nombre de logements et leur surface.
Calculer la rentabilité sans oublier les dépenses qui comptent
La rentabilité brute est un premier filtre, pas une décision d’achat. Elle se calcule ainsi : loyers annuels hors charges ÷ coût total d’acquisition × 100. Le coût total doit inclure le prix de vente, les frais d’acquisition, les honoraires éventuels, les travaux indispensables et les frais nécessaires à la mise en location. Calculer le rendement uniquement sur le prix affiché embellit artificiellement le projet.
Les rendements évoqués pour l’investissement locatif peuvent se situer entre 3 et 7 % par année, tandis que certains projets d’immeubles de rapport visent 7 à 12 %. Ces fourchettes ne remplacent jamais l’analyse d’un bien précis. Un rendement élevé peut signaler un secteur peu demandé, des logements dégradés, une forte rotation locative ou des loyers difficiles à sécuriser. Le prix d’achat, les travaux et le niveau de loyer doivent donc être examinés ensemble.
Passer du rendement brut au cash flow
Pour savoir si l’opération tient dans la durée, établissez un prévisionnel mensuel. Déduisez des loyers les mensualités de crédit, l’assurance propriétaire non occupant, la taxe foncière, l’entretien, la gestion locative si elle est déléguée, les périodes de vacance et une provision pour les réparations. Le cash flow obtenu reflète mieux l’effort d’épargne réel que la rentabilité brute.
- Listez les loyers logement par logement plutôt qu’un montant global.
- Vérifiez les compteurs, les contrats d’énergie et la répartition des charges récupérables.
- Demandez les factures de travaux, les diagnostics et les consommations lorsqu’elles sont disponibles.
- Prévoyez une réserve pour les impayés, les remises en état et les urgences techniques.
Sécuriser le financement, les travaux et la location
La banque examinera votre situation financière et la cohérence de l’opération. Un dossier solide présente les loyers existants ou envisagés, le détail des travaux, les diagnostics, les plans si nécessaire et un prévisionnel prudent. Un prêt long réduit les mensualités, mais prolonge la durée d’endettement. Un prêt plus court accélère le remboursement, avec des échéances plus élevées. L’apport financier peut faciliter le montage, sans rendre acceptable un projet surévalué.
Chiffrer les travaux avant de signer
Ne vous contentez pas d’une estimation globale du vendeur. Faites distinguer les interventions urgentes, les travaux réglementaires ou techniques, les améliorations locatives et les travaux différables. La toiture, la structure, l’électricité, la plomberie, le chauffage, l’isolation, la ventilation et l’assainissement demandent une attention particulière. Pour une rénovation importante, l’assistance à maîtrise d’ouvrage peut aider à cadrer le programme et à suivre son exécution.
Selon la nature du projet et votre éligibilité, des dispositifs tels que Denormandie, Malraux, le déficit foncier ou Loc’Avantages peuvent influencer le bilan fiscal. Le choix entre location nue, location meublée, détention en nom propre ou structure dédiée dépend du projet et de votre situation. Ces dispositifs ne doivent pas piloter l’achat. Sélectionnez d’abord un immeuble dont les fondamentaux locatifs sont solides, puis validez le montage avec un professionnel compétent.
Faire une offre après une vérification en cinq temps
Avant de négocier, demandez les documents et organisez votre analyse dans un ordre qui limite les décisions impulsives :
- Visitez chaque logement, les communs, les caves, les combles et les extérieurs. Ne limitez pas la visite à un appartement témoin.
- Contrôlez les revenus : baux, quittances, historique des loyers, charges, impayés et préavis éventuels.
- Évaluez le bâtiment à partir des diagnostics et, si nécessaire, de l’avis d’artisans ou d’un maître d’œuvre.
- Testez plusieurs scénarios : loyers inférieurs, vacance temporaire, travaux plus coûteux et mensualités de prêt.
- Conditionnez votre engagement à l’obtention du financement et aux vérifications indispensables avant la signature définitive.
Acheter un immeuble devient pertinent lorsque le prix, l’état technique, la demande locative et le financement racontent la même histoire. Une offre bien négociée ne compense pas une toiture défaillante ou un marché locatif fragile. À l’inverse, un immeuble sain, correctement valorisé et piloté avec rigueur peut devenir un actif patrimonial durable.
- Acheter un immeuble : le calcul qui transforme un bon rendement en mauvais investissement - 26 septembre 2026
- QVT et télétravail : 47 % des entreprises concernées, des règles pour prévenir le stress - 25 septembre 2026
- Défiscaliser une maison neuve : distinguez les aides, les taxes locales et la location - 24 septembre 2026


