Défiscaliser une maison neuve : distinguez les aides, les taxes locales et la location
Faire construire ou acheter une maison neuve ne donne pas automatiquement droit à une réduction d’impôt sur le revenu. Pour défiscaliser une maison neuve de manière pertinente, il faut distinguer les aides au financement, les exonérations locales et les mécanismes liés à l’investissement locatif. Cette distinction évite de fonder un projet sur un avantage fiscal qui ne correspond ni à l’usage du bien ni à votre situation.
Une résidence principale neuve ne crée pas, à elle seule, de réduction d’impôt
Lorsqu’une maison neuve devient votre résidence principale, le principal avantage fiscal intervient généralement au moment de sa revente. La plus-value réalisée sur la résidence principale est exonérée, à condition que le logement soit bien votre habitation principale au moment de la cession. En revanche, l’achat du terrain, la construction et les intérêts d’emprunt ne donnent généralement pas droit à une réduction d’impôt sur le revenu.
Quiz sur la fiscalité d’une maison neuve
Répondez aux 6 questions, puis validez pour découvrir votre score et les corrections.
Cette distinction compte dès l’établissement du budget. Une exonération temporaire de taxe foncière ou un prêt aidé peut réduire le coût du projet, mais ne correspond pas à une défiscalisation au sens d’une baisse directe de l’impôt sur le revenu. Le montant, la durée et les conditions d’accès diffèrent selon le dispositif.
Le prêt à taux zéro facilite l’achat, sans réduire votre impôt
Le prêt à taux zéro peut compléter le financement d’un logement neuf destiné à la résidence principale, selon les règles d’éligibilité applicables au ménage, à ses ressources et à l’opération. Son intérêt est financier : une partie du crédit ne produit pas d’intérêts. Il améliore donc l’équilibre du plan de financement et peut réduire le coût global de l’emprunt, mais son montant ne se déduit pas de l’impôt sur le revenu.
Avant d’intégrer cet avantage à votre projet, faites chiffrer séparément le montant emprunté, les mensualités, l’assurance, le différé éventuel et le coût total du crédit. Vous pourrez ainsi comparer objectivement une maison neuve avec d’autres solutions d’achat, sans confondre aide au financement et réduction fiscale.
La taxe foncière : l’avantage local à vérifier avant de signer
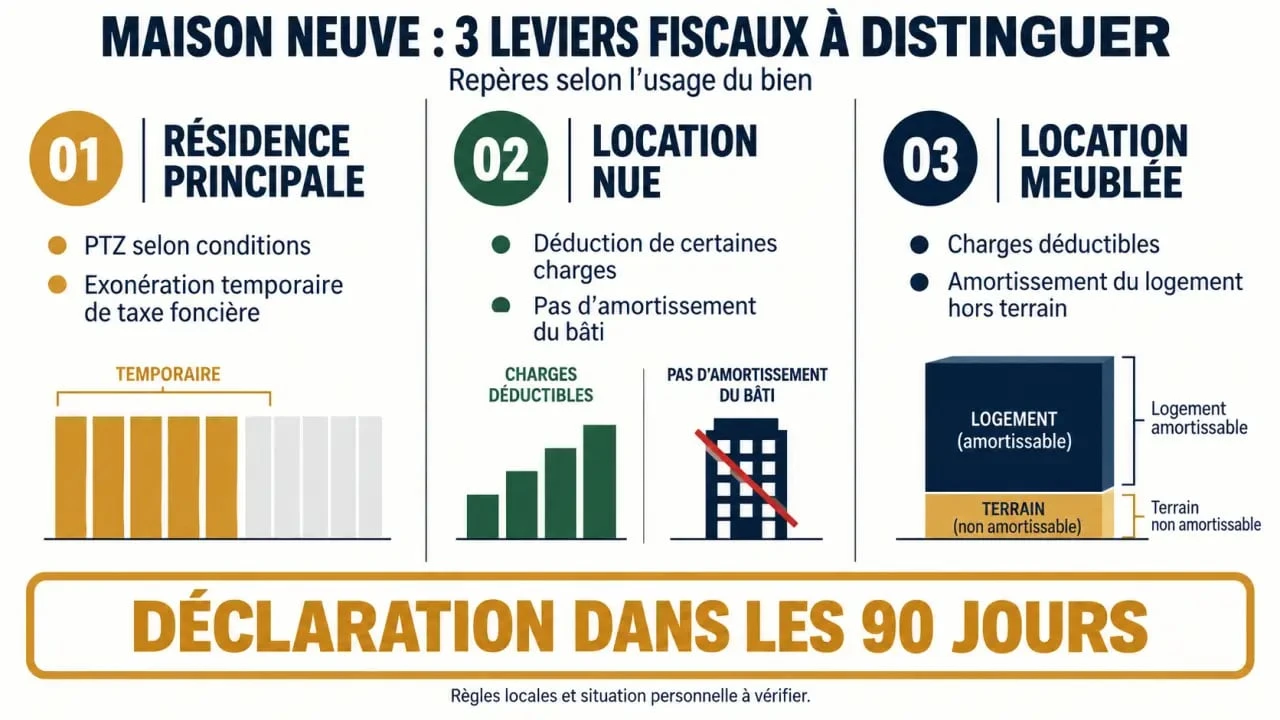
Une construction neuve peut bénéficier d’une exonération temporaire de taxe foncière sur les propriétés bâties. Cet avantage concerne la part communale et peut être total ou partiel selon les décisions prises localement. La durée souvent évoquée est de deux ans, mais les collectivités disposent de marges de décision qui peuvent modifier l’intérêt réel de l’exonération. Ne l’intégrez donc pas au budget sans vérification auprès de la commune et du service des impôts fonciers.
La déclaration dans les 90 jours est déterminante
Pour demander l’exonération applicable à une construction neuve, la déclaration d’achèvement doit être réalisée dans les 90 jours suivant la fin des travaux. Pour une maison individuelle, la formalité fiscale correspond notamment à la déclaration H1. Un dépôt tardif peut faire perdre le bénéfice de l’exonération. Inscrivez ce délai dans le calendrier de réception des travaux, au même titre que la souscription de l’assurance habitation ou l’ouverture des compteurs.
Demandez également si la commune a voté une limitation de l’exonération sur sa part de taxe foncière. Le montant de la taxe dépend de la valeur locative cadastrale et des taux locaux. Deux maisons comparables peuvent donc générer des charges différentes selon leur implantation.
Pour un investissement locatif, le régime de location change tout
La fiscalité dépend moins du caractère neuf de la maison que de la manière dont elle sera louée. Location nue, location meublée, occupation ponctuelle ou détention par une société n’entraînent pas les mêmes revenus imposables ni les mêmes obligations. Le choix doit être arrêté avant la signature, car il influence le niveau de loyer recherché, l’ameublement, la comptabilité et la stratégie de revente.
Déclarer la construction de votre logement : formulaires et délais | Découvrez les formulaires fiscaux à remplir, dont le 6650-H1, et le délai de 90 jours pour bénéficier d’une éventuelle exonération.
La location nue relève des revenus fonciers
Une maison neuve louée vide génère des revenus fonciers. Au régime réel, certaines dépenses supportées par le bailleur peuvent être déduites : intérêts d’emprunt, assurance, frais de gestion, taxe foncière ou certaines charges de copropriété lorsqu’elles existent. En revanche, le prix de construction d’une maison neuve ne se déduit pas des loyers et le bâti ne s’amortit pas dans ce régime.
Le déficit foncier peut être utile dans certaines configurations, mais une maison neuve comporte souvent peu de travaux déductibles au départ. Il serait donc imprudent de choisir la location nue dans l’espoir de créer rapidement un déficit important. L’économie fiscale dépend surtout des intérêts, des charges réellement supportées et de votre taux d’imposition.
La location meublée permet d’amortir le logement
En location meublée, les recettes relèvent des bénéfices industriels et commerciaux. Sous un régime réel, il est possible de déduire les charges admissibles et de pratiquer des amortissements sur le logement, hors valeur du terrain, ainsi que sur le mobilier. Cet amortissement comptable peut réduire le résultat imposable pendant plusieurs années lorsque le niveau des loyers et des charges le permet.
Ce régime demande toutefois une organisation solide : mobilier conforme à l’usage d’habitation, tenue comptable, déclaration adaptée et conservation des justificatifs. Il faut aussi anticiper les conséquences de la revente et le statut du bailleur. Le régime le plus favorable sur les loyers n’est pas nécessairement le plus simple ni le mieux adapté à votre horizon patrimonial.
Séparez chaque dépense : elle n’agit pas sur le même impôt
Un raisonnement fiscal fiable consiste à séparer le prix de la maison, le financement, les charges locatives et les taxes locales. Les mélanger conduit à des erreurs coûteuses. Les intérêts d’emprunt peuvent, par exemple, avoir une incidence sur le revenu locatif imposable dans certains régimes, alors que le remboursement du capital ne se déduit pas. De même, le terrain entre dans le prix d’acquisition, mais ne se traite pas comme le bâti dans une logique d’amortissement en location meublée.
| Situation | Levier principal | Point de vigilance |
|---|---|---|
| Maison neuve occupée | Prêt aidé éventuel et exonération temporaire de taxe foncière | Ces dispositifs ne réduisent pas directement l’impôt sur le revenu |
| Maison louée vide | Déduction des charges au régime réel | Le bâti neuf n’est pas amortissable en revenus fonciers |
| Maison louée meublée | Charges et amortissements au régime réel | Comptabilité, obligations locatives et revente à anticiper |
Construisez une stratégie fiscale cohérente avant le permis et le crédit
La meilleure manière de défiscaliser une maison neuve consiste rarement à rechercher un dispositif isolé. Partez de l’usage réel du bien : y vivre durablement, le louer vide, le louer meublé ou alterner les usages ne produit pas les mêmes résultats. Comparez ensuite le gain fiscal potentiel avec les contraintes concrètes : apport, durée du crédit, vacance locative, entretien, fiscalité locale et temps nécessaire pour gérer le bien.
- Chiffrez le coût après impôts, et pas seulement le prix de construction.
- Vérifiez la taxe foncière locale et les conditions de son exonération avant l’achat du terrain.
- Choisissez le mode de location en amont, car l’ameublement et le régime fiscal ne s’improvisent pas après la livraison.
- Faites valider les simulations par un professionnel compétent avant de vous engager sur une durée de crédit ou de location.
Une maison neuve peut devenir un actif patrimonial solide, mais l’avantage fiscal doit rester la conséquence d’un projet immobilier cohérent. Une économie d’impôt utile est celle qui s’accorde avec votre capacité de financement, votre horizon de détention et votre manière réelle d’occuper ou de louer le logement.
- Défiscaliser une maison neuve : distinguez les aides, les taxes locales et la location - 24 septembre 2026
- Responsable de programmes immobiliers : missions, compétences et réalités du métier - 23 septembre 2026
- RSE immobilier : 7 indicateurs pour relier performance environnementale et valeur des actifs - 22 septembre 2026
Articles qui pourraient vous intéresser :
 Hauteur sous plafond 2m40 : règles, confort et optimisation de l’espace
 Maison avec garage en sous sol comment bien concevoir et éviter les pièges
 Prix au m2 à Fontenay-sous-Bois : les 4 facteurs qui font varier la valeur de votre bien
 TVA du marchand de biens : marge, prix total ou exonération selon le bien vendu