Investir dans une entreprise : pourquoi votre argent peut rester bloqué 3 à 7 ans
Publié par : Éloïse Caradec-Lafarge — Rédactrice spécialisée en finance
Relu, corrigé et validé par : Caroline Legrand — Rédactrice en chef
Investir dans une entreprise permet de participer au financement d’une PME, d’une start-up ou d’un projet en croissance. En contrepartie de votre apport, vous pouvez détenir des titres, percevoir éventuellement des dividendes ou des coupons, puis espérer une plus-value lors de la revente. Cette perspective ne doit pas faire oublier un risque central : dans le non coté, votre argent peut rester indisponible pendant plusieurs années et la perte totale du capital est possible.
Ce que vous achetez vraiment en investissant dans une entreprise
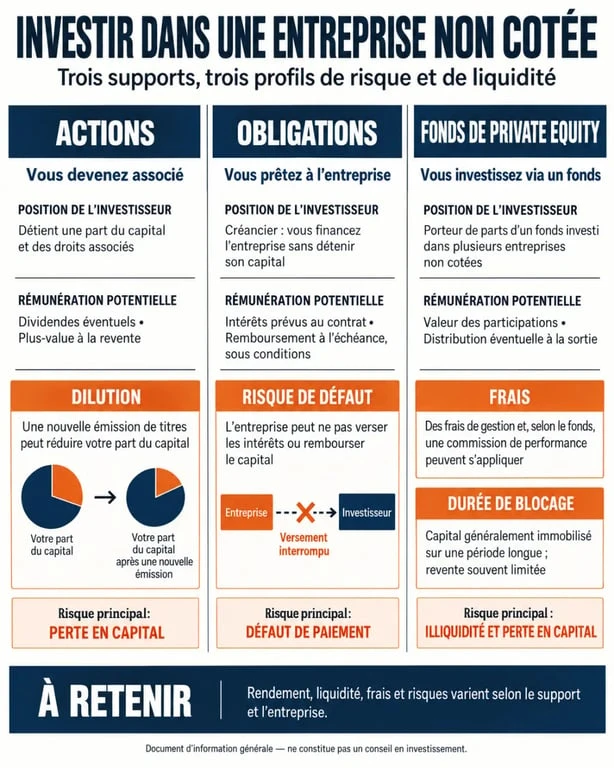
Contrairement à l’achat d’une action cotée en Bourse, investir dans une entreprise non cotée revient à financer une société dont les titres ne s’échangent pas librement chaque jour. Vous devenez associé ou créancier, selon le support choisi. Votre rendement dépend alors de la santé de l’entreprise, de sa capacité à se développer et des conditions de sortie prévues.
Actions : devenir associé et accepter la dilution
Lors d’une augmentation de capital, l’entreprise émet de nouvelles actions pour financer son développement. C’est un financement dilutif : les actionnaires existants voient leur pourcentage de détention diminuer s’ils ne participent pas à l’opération. En échange, l’investisseur détient une part du capital, avec des droits définis par les statuts et, le cas échéant, par un pacte d’actionnaires.
Les actions peuvent donner droit à des dividendes, mais ceux-ci ne sont ni automatiques ni garantis. Une jeune entreprise rentable peut préférer conserver sa trésorerie pour recruter, produire ou conquérir de nouveaux marchés. Le gain potentiel repose souvent sur une sortie : cession à un repreneur, rachat par une autre société ou nouvelle levée de fonds.
Obligations et comptes courants : prêter plutôt que posséder
Les obligations et les comptes courants d’associés relèvent d’un financement non dilutif. Vous prêtez des fonds à l’entreprise au lieu d’acquérir une part de son capital. Une obligation peut prévoir le versement de coupons, c’est-à-dire des intérêts, ainsi que le remboursement du capital à une échéance donnée. Le mécanisme paraît plus lisible, mais le risque de défaut demeure : si l’entreprise ne peut pas rembourser, vous pouvez perdre tout ou partie des sommes prêtées.
| Support | Votre position | Rémunération possible | Point de vigilance |
|---|---|---|---|
| Actions | Associé | Dividendes, plus-value | Valorisation incertaine et dilution |
| Obligations | Créancier | Coupons, remboursement à terme | Risque de défaut de l’émetteur |
| Fonds de private equity | Porteur de parts de fonds | Performance liée au portefeuille | Frais et durée de blocage |
Commencer par votre horizon, pas par l’opportunité
Avant de comparer une start-up, une PME locale ou une plateforme de crowdequity, définissez la part de votre épargne que vous pouvez réellement mobiliser. L’horizon habituellement envisagé pour ce type de placement se situe entre 3 et 7 ans. Cet argent ne doit donc pas servir à financer un apport immobilier proche, des études, une réserve de précaution ou un projet nécessitant un accès rapide aux fonds.
La liquidité est souvent le principal point faible. La valeur d’une part affichée lors d’une levée de fonds n’est pas une somme immédiatement récupérable. Sans acheteur, mécanisme de rachat ou événement de sortie, cette valeur reste théorique. Un investissement non coté réduit donc durablement votre marge de manœuvre, même lorsque l’entreprise semble bien se porter. Prévoir cette immobilisation dès le départ évite de devoir céder dans l’urgence, souvent dans de mauvaises conditions.
Risque, stade de maturité et diversification
Une entreprise en early stage, au début de son activité, présente généralement un risque plus élevé qu’une société déjà établie. Son modèle économique reste à prouver, sa clientèle peut être limitée et ses besoins de trésorerie fréquents. Son potentiel de progression peut être important, mais aucun rendement espéré ne compense à lui seul ce risque. Une entreprise mature offre parfois davantage de visibilité, sans supprimer les aléas liés à son secteur ou à son fonctionnement.
La diversification réduit le risque global sans le faire disparaître. Répartir une enveloppe entre plusieurs entreprises, secteurs et stades de développement évite qu’un seul échec ne détermine tout le résultat. Il est aussi préférable de ne pas concentrer son patrimoine sur le non coté. Ce placement complète une épargne de précaution et des actifs plus liquides, sans les remplacer.
Évaluer une société avant de signer : les documents qui comptent
La sélection opérée par une plateforme ou un intermédiaire peut faire gagner du temps, mais elle ne remplace pas votre propre analyse. La due diligence consiste à examiner les éléments disponibles avant la souscription, puis à vérifier que vous comprenez réellement ce que finance votre argent.
Les risques du financement participatif à connaître | L’AMF présente les principaux risques du financement participatif et conseille les investisseurs sur les précautions à prendre.
Une grille de lecture simple pour éviter l’effet de mode
- L’équipe dirigeante : son expérience, sa complémentarité et sa capacité à expliquer les difficultés aussi clairement que les ambitions.
- Le modèle économique : qui paie, pour quel produit ou service, avec quelle marge et quelle fréquence d’achat.
- Le besoin de financement : à quoi sert précisément la somme levée et combien de temps de trésorerie apporte-t-elle ?
- La valorisation : elle doit être cohérente avec le niveau de maturité, le chiffre d’affaires éventuel et les perspectives, pas seulement avec l’attrait du marché.
- Les conditions juridiques : droits attachés aux titres, rang de remboursement, clauses de sortie, possibilités de cession et information des investisseurs.
Demandez-vous aussi ce qui pourrait invalider le projet : dépendance à un fournisseur, réglementation, concurrence, besoin de fonds supplémentaire ou difficulté à recruter. Une présentation qui n’aborde aucun risque mérite une prudence renforcée. Prenez le temps de lire les documents contractuels et de vérifier les hypothèses avancées par l’entreprise.
Passer à l’action sans confondre plateforme et garantie
Vous pouvez investir directement auprès de votre entourage ou d’une entreprise identifiée, rejoindre un réseau de business angels, participer à un club deal, souscrire via une plateforme de financement participatif ou choisir un fonds de capital-investissement. Les plateformes donnent souvent accès en ligne à des dossiers et à des tickets d’entrée plus accessibles, mais elles ne garantissent ni le capital ni la revente des titres.
Les critères utiles pour comparer les intermédiaires
Examinez le type de projets proposés, le niveau d’information fourni, les frais supportés par l’investisseur et par l’entreprise, les modalités de suivi après souscription et les règles de sélection annoncées. Vérifiez aussi le cadre réglementaire applicable et les informations légales de l’intermédiaire. Un acteur sérieux expose les risques, les frais, les conflits d’intérêts éventuels et les scénarios défavorables. Il ne se limite pas à mettre en avant les succès passés.
Le parcours de souscription, étape par étape
- Déterminez une enveloppe compatible avec votre horizon et votre tolérance à la perte.
- Créez votre dossier investisseur et répondez avec exactitude aux questions sur votre expérience et votre situation financière.
- Lisez la documentation, les statuts ou le pacte d’actionnaires, puis analysez le projet avec votre grille de lecture.
- Validez la souscription et conservez les justificatifs de versement et de détention.
- Suivez les communications de l’entreprise sans interpréter chaque actualité comme une possibilité de revente.
Fiscalité et sortie : deux sujets à préparer dès l’entrée
Certains investissements dans les PME peuvent ouvrir droit au dispositif IR-PME, sous conditions. La durée minimale de détention indiquée pour bénéficier de cet avantage fiscal est de 5 ans. Les règles dépendent notamment de l’entreprise, des titres souscrits et de votre situation. Une réduction d’impôt ne doit jamais devenir la raison principale d’investir dans un dossier fragile. Avant toute souscription, vérifiez les conditions à jour et l’incidence sur votre déclaration avec un professionnel compétent si nécessaire.
La fiscalité des dividendes, des coupons et des plus-values dépend également du support retenu et de votre régime. Classez dès le début les bulletins de souscription, relevés, attestations fiscales et informations reçues lors d’une éventuelle cession. Ces documents facilitent le suivi de l’investissement et les démarches déclaratives.
Enfin, envisagez plusieurs scénarios de sortie avant d’investir : revente à un tiers, rachat par l’entreprise, acquisition par un concurrent ou absence de liquidité prolongée. Investir dans une entreprise est plus cohérent lorsque la décision repose sur une allocation limitée, diversifiée et assumée comme risquée, plutôt que sur l’espoir d’un gain rapide.
- Investir dans une entreprise : pourquoi votre argent peut rester bloqué 3 à 7 ans - 27 septembre 2026
- Acheter un immeuble : le calcul qui transforme un bon rendement en mauvais investissement - 26 septembre 2026
- QVT et télétravail : 47 % des entreprises concernées, des règles pour prévenir le stress - 25 septembre 2026
Articles qui pourraient vous intéresser :
 Direct écureuil : comment accéder rapidement à vos comptes caisse d’épargne
 Vérifier un RIB : 3 réflexes de sécurité pour déjouer les fraudes au virement
 Chèques-vacances en profession libérale : optimisez vos loisirs avec 1 801 € d’exonération
 ETF CAC 40 : comment choisir le meilleur fonds pour votre stratégie ?