ETF immobilier : diversifier sans gérer un seul logement
Un ETF immobilier permet d’investir dans des sociétés immobilières cotées sans acheter d’appartement, rechercher de locataire ni supporter seul les frais d’un bien. Il donne accès, en une transaction boursière, à un panier d’entreprises exposées aux bureaux, entrepôts, logements, centres commerciaux, infrastructures ou établissements de santé. Cette simplicité ne doit toutefois pas faire oublier qu’il s’agit d’un placement en actions, soumis aux fluctuations des marchés.
Ce que détient réellement un ETF immobilier
Un ETF immobilier, aussi appelé tracker immobilier, est un fonds coté qui cherche à reproduire la performance d’un indice de sociétés immobilières cotées. Plutôt que de posséder des immeubles en direct, l’investisseur détient des parts d’un fonds exposé à des actions de foncières. Le cours s’achète et se vend en séance de bourse, comme celui d’une action.
SIIC et REITs : les sociétés qui composent l’indice
Les titres présents dans l’indice sont principalement des SIIC en France et des REITs sur les marchés internationaux. Ces sociétés achètent, construisent, louent ou gèrent des actifs immobiliers. Leur activité peut concerner les entrepôts logistiques, les data centers, les résidences étudiantes, les logements, l’immobilier de santé ou les bureaux. Les SIIC ont notamment l’obligation de reverser au moins 95 % de leurs revenus locatifs et 70 % de leurs plus-values de cession. Cette politique de distribution explique l’importance des dividendes dans l’immobilier coté.
Un secteur, pas une promesse de revenu locatif stable
Il faut distinguer l’ETF immobilier de l’immobilier physique et de certaines solutions de pierre-papier. Avec un bien loué, le propriétaire perçoit un loyer lié à un actif précis. Avec un ETF, le rendement dépend du cours des sociétés détenues, de leurs résultats, de leur endettement et de leur capacité à distribuer des dividendes. La valeur peut donc évoluer rapidement, y compris lorsque les immeubles détenus par les foncières restent occupés.
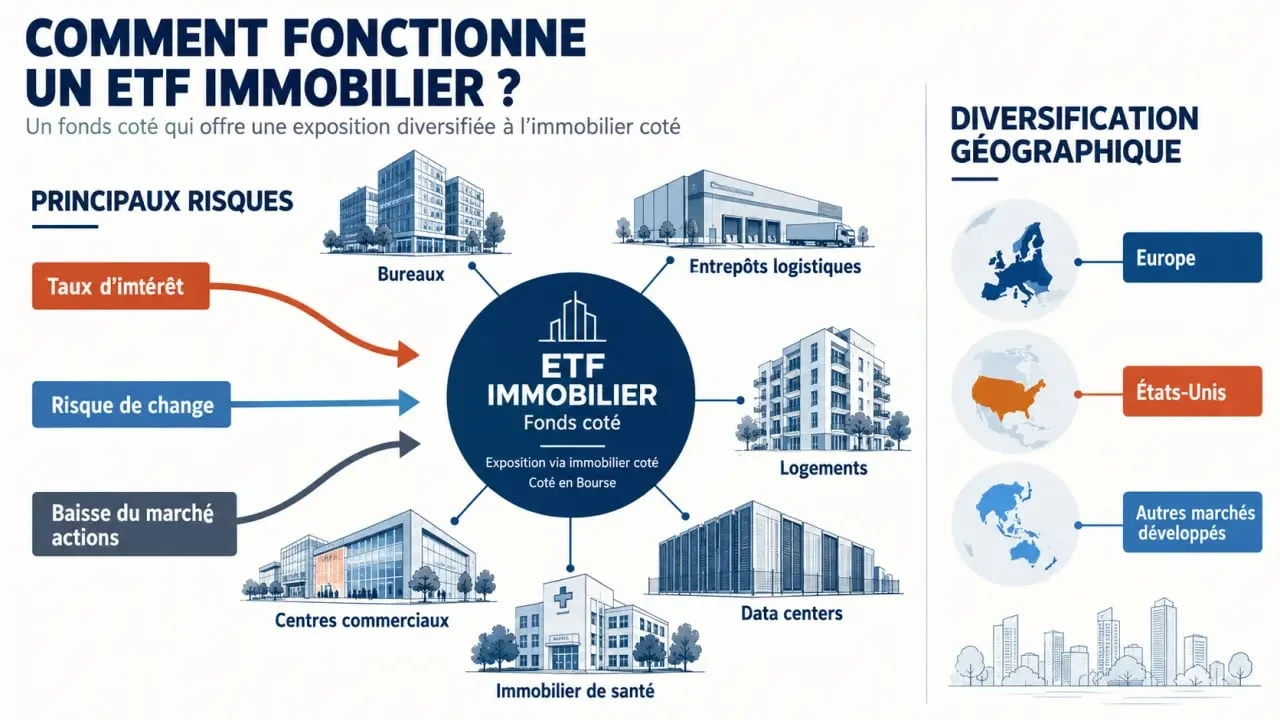
Un ETF mondial peut afficher une exposition très large sur le papier, tout en restant concentré sur quelques marchés, quelques grandes foncières ou un segment comme la logistique. Avant d’investir, il est utile d’observer la répartition par pays, par devise et par type d’actifs pour savoir ce que le fonds pèse réellement dans son portefeuille.
Les marchés accessibles et les risques à accepter
Les ETF immobiliers peuvent suivre des indices européens, américains, mondiaux ou centrés sur les pays développés. Parmi les références d’indices figurent notamment MSCI, S&P ou FTSE EPRA/NAREIT. Le choix de l’indice détermine les sociétés sélectionnées, leur pondération et la diversification géographique obtenue.
Une exposition mondiale souvent très américaine
Le marché américain domine l’immobilier coté : il représente plus de 72 % de l’actif net investi sur ce marché. Un ETF immobilier mondial peut donc être très lié aux REITs des États-Unis, même si son nom évoque une exposition internationale. Cette concentration n’est ni bonne ni mauvaise en soi, elle doit correspondre à l’allocation souhaitée. Un investisseur déjà fortement exposé aux actions américaines via un ETF Monde peut préférer vérifier ce recouvrement avant d’ajouter un tracker immobilier mondial.
Les principaux facteurs de baisse
La diversification entre de nombreuses foncières réduit le risque lié à une seule entreprise, mais elle ne protège pas contre une baisse générale du secteur. Les taux d’intérêt ont une influence importante : lorsqu’ils montent, le coût de financement des sociétés peut augmenter et la valeur relative de leurs revenus futurs peut être réévaluée à la baisse. La vacance locative, le ralentissement économique, l’endettement, l’évolution du télétravail ou la fragilité d’un type d’actif peuvent également peser sur les cours.
- Risque de perte en capital : la valeur de l’ETF peut baisser et le capital investi n’est pas garanti.
- Risque de change : une exposition aux États-Unis, au Royaume-Uni ou à l’Asie ajoute l’effet des devises pour un investisseur en euros.
- Risque sectoriel : un ETF immobilier reste moins diversifié qu’un ETF actions mondial couvrant tous les secteurs.
- Risque de distribution : les dividendes versés par les foncières ne sont jamais acquis.
Dans quelle enveloppe loger son ETF immobilier ?
Le support choisi influence l’offre disponible, la fiscalité et la souplesse de gestion. Il est donc préférable de sélectionner d’abord l’enveloppe adaptée à son horizon, puis de vérifier que l’ETF retenu y est bien accessible.
Comprendre les ETF avant d’investir | Découvrez le fonctionnement, les avantages et les risques des ETF grâce au guide pédagogique officiel de l’AMF.
| Enveloppe | Atout principal | Point de vigilance |
|---|---|---|
| Compte-titres ordinaire | Choix généralement large d’ETF européens, américains et mondiaux | Fiscalité applicable aux dividendes et aux plus-values |
| PEA | Cadre fiscal potentiellement favorable à long terme | Éligibilité limitée ; certains ETF y accèdent via une réplication synthétique conforme |
| Assurance-vie | Gestion au sein d’un cadre assurantiel et possibilités d’arbitrage | Univers d’ETF dépendant du contrat et frais du contrat à examiner |
Le PEA n’accueille pas mécaniquement tous les ETF immobiliers. Son éligibilité dépend notamment de conditions d’investissement majoritaire en titres européens ou d’une structure de réplication compatible. Le plafond de versements du PEA est de 150 000 €. Après la 6ème année de détention, le cadre fiscal évolue, mais les règles doivent être appréciées selon la situation personnelle. Un compte-titres offre davantage de liberté géographique, tandis que l’assurance-vie dépend de la sélection proposée par l’assureur.
Comparer les ETF immobiliers sans se limiter au rendement passé
Le secteur real estate compte 11 indices investissables via ETF et 19 ETF recensés. Cette abondance apparente ne dispense pas d’une comparaison précise. Le rendement historique, souvent mis en avant, décrit une période révolue : il ne garantit jamais la performance future. Il est plus utile de vérifier si le produit répond à une intention d’allocation claire.
Les cinq critères qui changent vraiment le choix
- L’indice suivi : il précise la zone, l’univers de sociétés et les règles de pondération.
- La couverture géographique : Europe, États-Unis, monde développé ou exposition plus ciblée ne procurent pas le même profil de risque.
- Le TER : les frais totaux annuels se situent entre 0,18 % et 0,59 % par an. Un écart durable réduit le rendement net, à exposition comparable.
- La politique de distribution : un ETF distribuant verse les revenus ; un ETF capitalisant les réinvestit dans le fonds. Le choix dépend du besoin de revenus et de l’enveloppe retenue.
- La méthode de réplication et l’encours : lire la documentation permet de comprendre la construction du fonds et d’évaluer sa liquidité pratique.
Les grands émetteurs proposent des gammes différentes. BlackRock est notamment cité comme leader européen avec 21 véhicules et 7,7 milliards d’euros d’actifs sous gestion. Ce chiffre ne désigne pas un ETF à choisir par défaut : la qualité de l’adéquation entre l’indice, les frais, la devise et l’enveloppe reste plus importante que le seul nom de l’émetteur.
Quelle place donner à l’immobilier coté dans un portefeuille ?
Un ETF immobilier peut compléter une allocation déjà diversifiée, notamment pour qui souhaite une exposition aux revenus locatifs professionnels et aux cycles de l’immobilier coté. Il ne remplace pas automatiquement l’achat d’une résidence, un investissement locatif ou une épargne de précaution : ces solutions répondent à des objectifs, à une liquidité et à des contraintes très différents.
Avant tout achat, il est pertinent de définir la part maximale consacrée à ce secteur, l’horizon de placement et la tolérance aux baisses temporaires. Pour un investisseur qui débute, un ETF immobilier est souvent plus cohérent comme satellite d’un portefeuille largement diversifié que comme position centrale. Acheter progressivement peut aussi éviter de concentrer une décision sur un seul niveau de marché. Enfin, relire le document d’informations clés, le prospectus, l’indice suivi et les frais réels du courtier permet de prendre une décision informée plutôt que de choisir un produit sur la seule base de ses performances passées.
- ETF immobilier : diversifier sans gérer un seul logement - 16 septembre 2026
- Les ressources financières financent l’activité, les investissements et la trésorerie - 15 septembre 2026
- La téléprospection transforme un appel en rendez-vous qualifié si le ciblage est juste - 14 septembre 2026
Articles qui pourraient vous intéresser :
 Comment investir dans le s : stratégies concrètes pour bien démarrer
 Krach immobilier : la chute de 35 % des transactions signe-t-elle l’éclatement de la bulle ?
 Gestion de patrimoine : 8 % d’indépendants, 4 critères de sélection et le classement des meilleurs cabinets
 Livret A ou LDDS : 22 950 € face à 12 000 €, quel ordre pour épargner ?