Financement utilitaire entreprise : LLD, LOA ou crédit-bail, la formule qui ne vous piège pas en fin de contrat
Publié par : Éloïse Caradec-Lafarge — Rédactrice spécialisée en finance
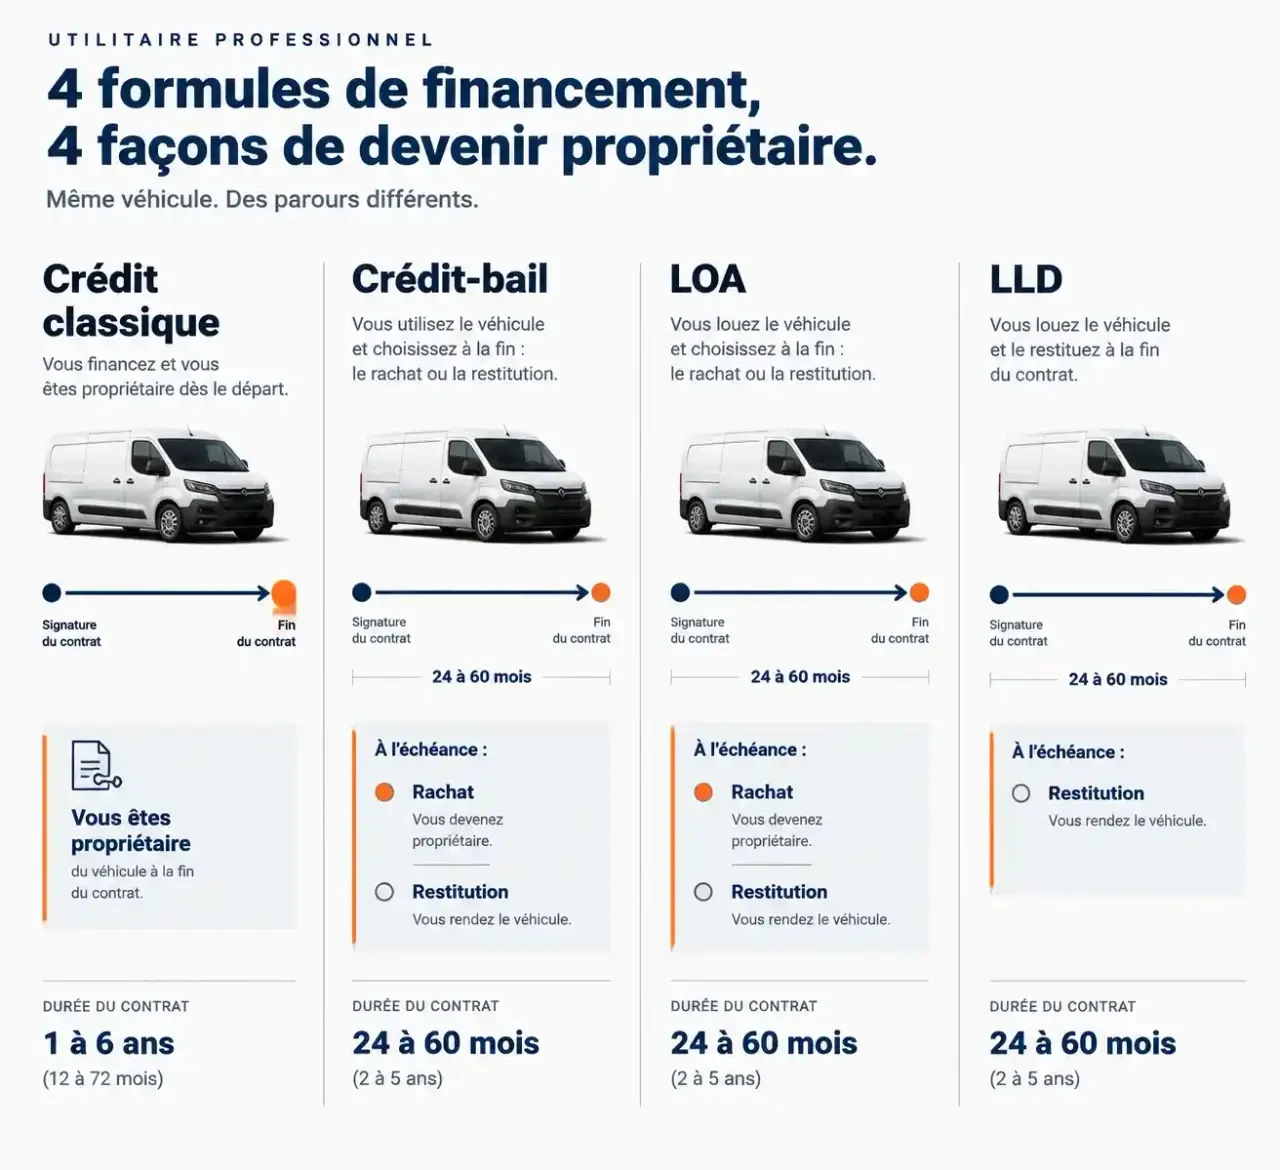
Financer un utilitaire pour son entreprise revient à choisir entre quatre mécanismes : le crédit classique, le crédit-bail, la LOA et la LLD. Les trois derniers préservent la trésorerie en étalant le coût en loyers ; seul le crédit vous rend propriétaire immédiatement. Le bon choix dépend moins du prix du véhicule que de votre kilométrage, de votre envie de posséder l’outil et de la solidité de votre dossier.
Les quatre formules de financement, et ce qu’elles deviennent en fin de contrat
Crédit classique : la propriété dès le premier jour
Avec un crédit classique, vous empruntez, vous remboursez le capital et les intérêts, et le véhicule vous appartient immédiatement. C’est la formule la plus lisible : pas de restitution, pas de plafond kilométrique. Certains financements constructeurs peuvent couvrir jusqu’à 100 % du prix d’achat, sur une durée de 1 à 6 ans. En contrepartie, vous supportez seul l’entretien, l’assurance et la revente.
Calculateur de mensualité et de coût total d’un financement d’utilitaire
Simulez une mensualité à annuité constante, avec ou sans valeur résiduelle (LOA, crédit-bail). Tous les montants sont saisis par vos soins.
- Capital financé (prix − apport)
- –
- Valeur résiduelle
- –
- Total des loyers
- –
- Coût du crédit (intérêts)
- –
- Coût total si option d’achat levée (apport + loyers + résiduelle)
- –
- Coût total si restitution (apport + loyers)
- –
Résultat indicatif, hors assurance, frais de dossier, services, pénalités kilométriques et remise en état. Il ne remplace pas une offre de financeur.
Crédit-bail et LOA : louer, puis décider d’acheter ou non
Le crédit-bail et la location avec option d’achat reposent sur la même logique : vous versez des loyers pendant 24 à 60 mois, puis vous pouvez lever l’option d’achat à un prix fixé dès la signature, la valeur résiduelle. Selon BPM Pro, elle représente généralement 10 à 15 % de la valeur du véhicule neuf en LOA. Si le véhicule a bien vieilli, vous le rachetez ; sinon, vous le rendez. Le crédit-bail est souvent cité pour les métiers du BTP, où l’on garde volontiers un véhicule robuste.
LLD : un loyer, un service, une restitution
La location longue durée n’a pas d’option d’achat. Vous utilisez le véhicule pendant la durée convenue, avec un kilométrage contractuel, puis vous le rendez. Entretien, assistance et parfois assurance peuvent être inclus dans certains contrats, ce qui rend le coût d’usage prévisible.
Quelle formule selon votre activité ? Le comparatif en un coup d’œil
| Critère | Crédit classique | Crédit-bail | LOA | LLD |
|---|---|---|---|---|
| Propriété | Immédiate | Après option d’achat | Après option d’achat | Jamais |
| Durée habituelle | 1 à 6 ans | 24 à 60 mois | 24 à 60 mois | 24 à 60 mois |
| Kilométrage plafonné | Non | Selon contrat | Selon contrat | Oui |
| Services inclus | Non | Rarement | Rarement | Possibles |
| Fin de contrat | Rien à faire | Rachat ou restitution | Rachat ou restitution | Restitution |
Gros rouleurs et petits rouleurs
En LLD, un seuil de 15 000 km par an ou plus correspond au profil de gros rouleur pour lequel les services inclus sont pleinement utilisés. En dessous de 10 000 km par an, ces services sont moins consommés et la formule perd de son intérêt : un petit rouleur a plutôt avantage à regarder la LOA ou le crédit.
Le point que l’on oublie : le plafond kilométrique est un ressort
Voyez le kilométrage contractuel comme un ressort : tant que vous restez dans la plage prévue, le contrat reste souple et le loyer stable. Au-delà, la tension monte d’un coup, avec des pénalités par kilomètre excédentaire. Et comme un ressort comprimé trop longtemps, un utilitaire poussé à ses limites rend à la restitution une facture de remise en état. Avant de signer, comparez votre kilométrage réel sur douze mois, tournées exceptionnelles comprises, avec le plafond proposé, et prévoyez une marge plutôt que de viser juste.
Refus bancaire, jeune entreprise, sans bilan : quelles issues ?
Un refus de la banque ne signifie pas qu’il n’existe aucune solution. Un bilan dégradé, l’absence de bilan pour une société récente ou une situation financière fragile augmentent le risque aux yeux des organismes, mais des financeurs spécialisés étudient ces dossiers autrement. Fimaloc, par exemple, se positionne sur ce créneau, avec une réponse annoncée sous 48 heures, sous réserve d’éligibilité, et des contrats de 24 à 60 mois.
Aide à l’acquisition de véhicules utilitaires propres | 7 sept. 2026 — Quels sont les critères d’éligibilité ? · L’acquisition d’un véhicule neuf à émissions nulles ou faibles · L’acquisition d’un véhicule d’ …
Ce qui pèse dans l’analyse du dossier
L’ancienneté de l’entreprise, la capacité d’endettement, les éventuels incidents de paiement et le secteur d’activité entrent dans l’évaluation du risque. Un artisan du BTP, un livreur ou un transporteur ne sont pas jugés de la même façon, car l’usage du véhicule diffère.
Les leviers pour renforcer une demande
Un apport, même modeste, un devis précis du véhicule et un prévisionnel crédible rassurent le financeur. Un véhicule d’occasion moins cher peut aussi rendre le projet plus accessible, car le montant financé baisse.
Coût réel et fiscalité : regarder au-delà du loyer
Ce qui compose le coût total
Le loyer n’est qu’une partie de la facture. Il faut y ajouter l’apport ou le premier loyer majoré, le dépôt de garantie éventuel, les services souscrits, l’assurance, et en fin de contrat les pénalités kilométriques, les frais de remise en état ou le prix de l’option d’achat. Comparer deux offres sur la seule mensualité conduit souvent à se tromper : calculez le total payé sur la durée, puis rapportez-le à ce que vous avez réellement utilisé.
TVA et déductibilité : deux notions distinctes
La TVA sur les loyers d’un utilitaire est présentée comme récupérable à 100 %, sous conditions, et les loyers sont déductibles des charges d’exploitation selon les informations disponibles. Récupérer la TVA et déduire une charge ne sont pas la même chose, et les règles varient selon le type de véhicule et son usage. Faites valider votre cas par votre expert-comptable avant de vous engager.
Dossier, aides et démarche pour obtenir une offre
Les pièces à préparer
- un extrait Kbis (ou justificatif d’activité pour un indépendant) et les statuts ;
- les bilans et comptes de résultat des trois dernières années, le cas échéant ;
- un prévisionnel financier pour une entreprise récente ;
- le devis ou le proforma du véhicule ;
- un justificatif d’identité du dirigeant.
Les aides pour un utilitaire propre
Certaines régions subventionnent les utilitaires à faibles émissions. En région Sud, l’aide va de 3 000 à 15 000 euros pour certains véhicules neufs de moins de 3,5 tonnes, et de 500 à 7 500 euros pour certains véhicules d’occasion qui n’ont pas déjà bénéficié de l’aide. Elle concerne l’achat ou la location de 1 à 5 véhicules, avec une possibilité d’aller jusqu’à 10 selon l’enveloppe budgétaire. Point décisif : la demande doit être déposée avant la livraison. Vérifiez les conditions auprès de votre région avant de commander.
Passer à l’action
Avant de solliciter une offre, listez votre kilométrage annuel, la durée souhaitée, votre intérêt pour la propriété et le budget mensuel acceptable. Avec ces quatre éléments, un conseiller peut vous proposer une simulation comparant plusieurs formules, et vous évitez de signer un contrat taillé pour un autre profil que le vôtre.
- Financement utilitaire entreprise : LLD, LOA ou crédit-bail, la formule qui ne vous piège pas en fin de contrat - 30 octobre 2026
- Agence immobilière : une gestion des leads automatisée sans relances à l’aveugle - 29 octobre 2026
- Licence gestion des entreprises : choisir son parcours sans confondre mention, stage et alternance - 28 octobre 2026
Articles qui pourraient vous intéresser :
 Mym salaire : combien gagnent vraiment les créateurs sur la plateforme
 Prélèvement HPY : comment identifier le commerçant et stopper les débits non désirés
 Fin de leasing auto : rachat, restitution ou renouvellement, comment choisir ?
 Comptable TPE : obligations comptables, tarifs et critères pour choisir le bon cabinet