STMG gestion finance : du bilan de l’entreprise au choix des études
Publié par : Éloïse Caradec-Lafarge — Rédactrice spécialisée en éducation & Emploi
En terminale STMG, la gestion et finance apprend à comprendre ce que les comptes révèlent du fonctionnement d’une entreprise : son patrimoine, ses résultats et ses besoins de financement. Cet enseignement spécifique convient aux élèves qui aiment analyser une situation concrète et expliquer leurs conclusions. Il prépare surtout à poursuivre des études, notamment en comptabilité, gestion, banque ou finance, sans enfermer dans un métier unique.
Un enseignement de terminale pour comprendre les décisions de l’entreprise
Le bac STMG, pour sciences et technologies du management et de la gestion, est un baccalauréat technologique. En terminale, la gestion et finance constitue un enseignement spécifique de la spécialité management, sciences de gestion et numérique. Ce n’est donc ni un bac distinct ni une simple option facultative ajoutée au programme.
On y accède après une première STMG, qui apporte notamment des bases en management et en sciences de gestion et numérique. Le choix se prépare pendant cette première année, en échangeant avec les enseignants. Tous les lycées ne proposant pas nécessairement les mêmes enseignements spécifiques, il faut vérifier l’offre locale et les éventuelles démarches de changement d’établissement.
La différence avec les autres enseignements spécifiques tient au regard porté sur l’organisation. La mercatique s’intéresse davantage aux clients et aux marchés ; les ressources humaines et la communication aux relations de travail ; les systèmes d’information de gestion à l’organisation de l’information et aux outils numériques. En gestion et finance, la question centrale devient : quelles informations financières permettent de comprendre la situation et de décider ?
Ce choix est donc pertinent si vous voulez comprendre pourquoi une entreprise peut vendre davantage sans disposer de suffisamment d’argent, ou sur quels critères elle décide d’investir. Il n’exige pas d’avoir déjà appris la comptabilité.
Trois axes du programme, de l’enregistrement à l’analyse
Le programme articule trois dimensions : appliquer les règles comptables, analyser la situation de l’entreprise et accompagner la prise de décision. Les calculs servent un raisonnement : produire une information fiable, l’interpréter, puis en tirer des conclusions argumentées.
Produire et lire l’information comptable
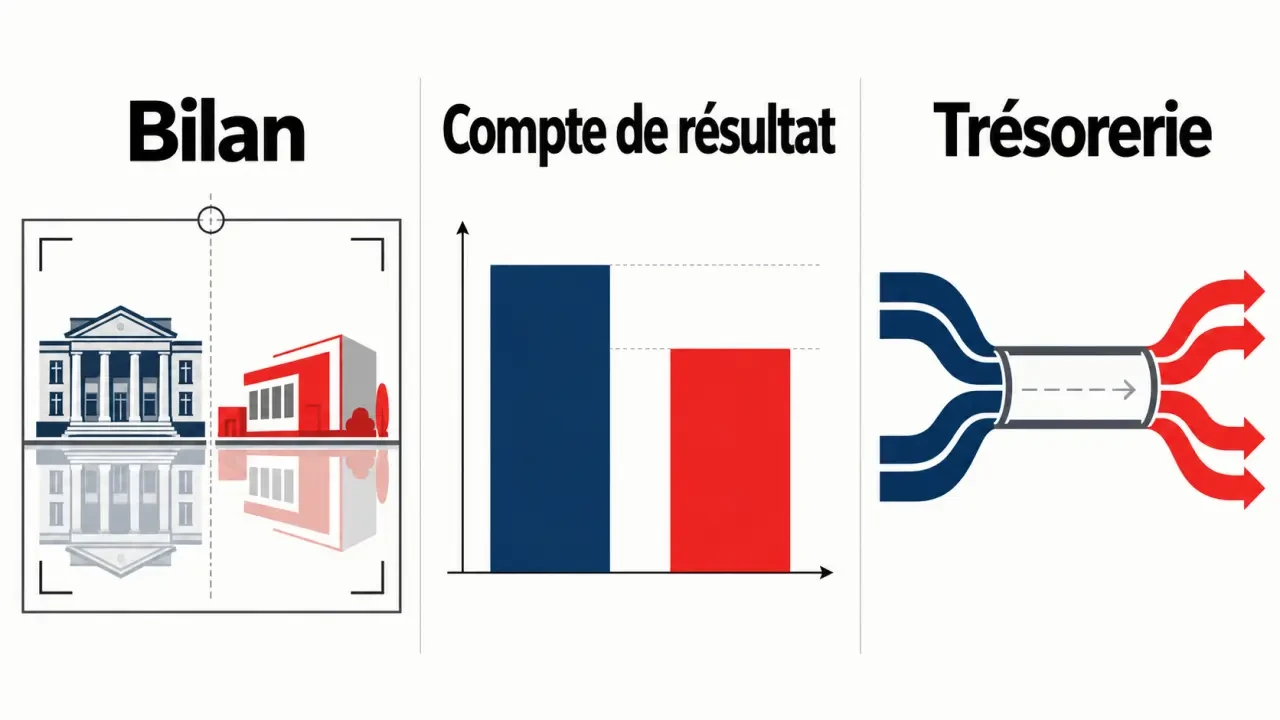
Le système d’information comptable permet de collecter, traiter et mettre à disposition des informations financières. À partir de documents comme les factures, les élèves découvrent les mécanismes d’enregistrement et les règles qui rendent les comptes cohérents. Ils apprennent aussi à distinguer les deux documents essentiels que sont le bilan et le compte de résultat.
- Le bilan présente le patrimoine de l’entreprise à une date donnée : ce qu’elle possède et les ressources qui financent ses emplois.
- Le compte de résultat rapproche les produits et les charges d’une période pour faire apparaître un bénéfice ou une perte.
- La trésorerie renvoie aux disponibilités et aux mouvements d’argent : elle ne se confond pas avec le résultat.
Évaluer la situation et comparer des décisions
L’analyse porte sur la rentabilité, les coûts, l’équilibre financier et les possibilités de financement. Par exemple, avant l’achat d’un équipement, il faut examiner son utilité, son coût et les ressources mobilisables. La réponse attendue ne consiste pas seulement à calculer : il faut expliquer les avantages et les limites de la solution envisagée.
Un bénéfice peut agir comme un masque : il donne une impression rassurante alors que des clients n’ont pas encore réglé leurs factures. L’entreprise peut donc afficher un résultat positif et manquer d’argent pour payer ses fournisseurs. Pour éviter cette illusion, prenez l’habitude de poser deux questions séparées : « L’activité est-elle rentable ? » et « Quand l’argent entre-t-il réellement ? » Cette distinction aide à comprendre de nombreuses difficultés d’entreprise.
Réussir en cours et au grand oral : la méthode avant la vitesse
Il faut être à l’aise avec les nombres, mais la réussite ne repose pas uniquement sur les mathématiques. La rigueur, la logique et la compréhension des consignes sont déterminantes. Savoir repérer une information dans un document, vérifier une opération et rédiger une conclusion compte autant que trouver un résultat.
Le travail associe étude de situations d’organisations, exploitation de documents, calculs et utilisation d’outils numériques, notamment du tableur. Un entraînement régulier est préférable à une révision concentrée avant le contrôle : les notions s’enchaînent et une confusion entre charge, paiement et investissement peut gêner la suite.
Pour progresser, une routine simple fonctionne bien :
- Reformuler la question de gestion avant de commencer les calculs.
- Identifier les documents utiles et la période étudiée.
- Présenter les calculs avec leurs unités et vérifier leur cohérence.
- Terminer par une interprétation répondant à la question posée.
Au baccalauréat, cet enseignement s’inscrit dans la spécialité management, sciences de gestion et numérique. Il ne faut pas le considérer comme une épreuve autonome portant uniquement sur la comptabilité : les connaissances de gestion doivent s’articuler avec la compréhension globale des organisations.
Pour le grand oral, deux questions sont préparées, dont une porte obligatoirement sur l’enseignement spécifique. Une organisation réelle peut servir de point d’appui pour construire une problématique, par exemple sur le financement d’un investissement. L’objectif est de présenter un raisonnement étayé, de discuter des solutions et de répondre aux échanges avec le jury, plutôt que de réciter une fiche d’entreprise.
Après le bac : choisir un cadre d’études plutôt qu’un intitulé séduisant
Le bac STMG gestion finance ouvre plusieurs voies, mais l’admission dépend du dossier et des attendus de chaque formation. Le bon choix repose sur votre besoin d’encadrement, votre goût pour la théorie et votre projet de poursuite d’études.
| Formation | Orientation principale | Profil auquel elle peut convenir |
|---|---|---|
| BTS Comptabilité et gestion, bac+2 | Apprentissage opérationnel de la comptabilité et de la gestion | Élève recherchant un cadre structuré et professionnalisant |
| BTS Gestion de la PME, bac+2 | Gestion administrative et polyvalence dans une petite entreprise | Élève souhaitant des missions variées plutôt qu’une spécialisation comptable exclusive |
| BUT Gestion des entreprises et des administrations, bac+3 | Gestion des organisations, puis approfondissement selon le parcours | Élève appréciant les projets et souhaitant conserver plusieurs perspectives |
| DCG, bac+3 | Comptabilité, droit, économie et gestion | Élève motivé par un parcours exigeant vers les métiers comptables |
| Licence | Approche universitaire de la gestion ou de l’économie | Élève autonome, prêt à un travail théorique important |
| Prépa ECT | Préparation aux concours des écoles de management | Élève souhaitant des études longues et acceptant un rythme soutenu |
Les écoles spécialisées constituent une autre possibilité. Avant de candidater, vérifiez la reconnaissance du diplôme, les frais, les stages et les conditions de poursuite d’études. Pour l’alternance, regardez aussi les missions proposées : une entreprise d’accueil doit permettre d’apprendre les compétences du cursus. Consultez les fiches Parcoursup et profitez des portes ouvertes pour comparer les formations concrètement.
Des métiers accessibles par étapes, pas directement avec le bac
Le bac constitue une base, pas une qualification suffisante pour tous les métiers financiers. Après une formation supérieure adaptée, les premiers postes peuvent concerner l’assistance comptable, la gestion administrative, la paie ou la relation clientèle bancaire. Les possibilités dépendent du diplôme, des stages et des compétences acquises.
Un comptable travaille sur la fiabilité des comptes ; un contrôleur de gestion analyse les coûts et les écarts pour éclairer les responsables ; un auditeur examine les informations financières et les procédures. Ces fonctions existent en entreprise ou en cabinet, avec des niveaux de responsabilité progressifs.
Les métiers d’analyste financier ou certaines fonctions de direction financière demandent généralement des études plus longues, souvent jusqu’à bac+5, puis de l’expérience. Le titre d’expert-comptable relève, lui, d’un parcours réglementé : le DCG en est une première étape possible, pas l’aboutissement.
Pour choisir dès le lycée, cherchez surtout à savoir si vous aimez comprendre les chiffres et défendre une analyse. Si c’est le cas, gestion et finance offre une base cohérente, que vous visiez une formation courte ou un parcours plus long.
Articles qui pourraient vous intéresser :
 Quelle est la meilleure formation ? 5 critères RNCP pour éviter les pièges du marché
 Travailler en remote : 3 piliers pour réussir sa transition sans sacrifier sa carrière
 Agent de maîtrise : avantages, inconvénients et leviers pour réussir votre transition
 Remerciement après entretien : 15 lignes, le bon timing et les erreurs à éviter