Simulation SCPI à crédit : optimiser son effort d’épargne et son levier fiscal
Investir en SCPI à crédit permet de constituer un patrimoine immobilier sans mobiliser une épargne massive. Cette stratégie repose sur l’effet de levier : les loyers perçus couvrent une partie des mensualités de prêt. Toutefois, la réussite du projet dépend d’une simulation rigoureuse qui intègre le type de crédit, la fiscalité des revenus fonciers et les conditions bancaires actuelles.
Comprendre l’effet de levier dans la pierre-papier
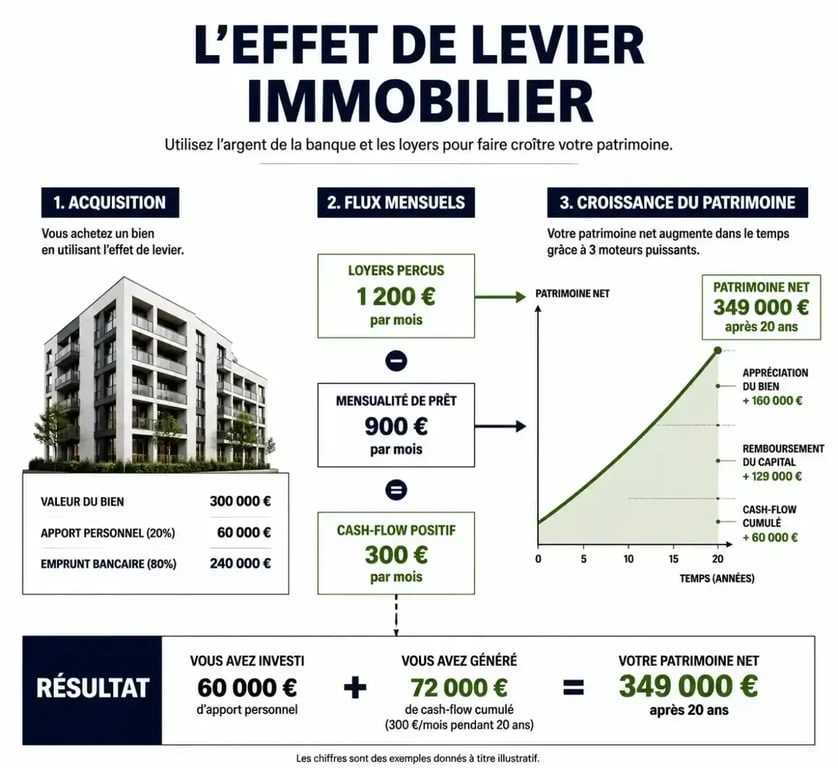
L’investissement en SCPI par le biais du crédit utilise les capitaux bancaires pour acquérir des parts. Les loyers versés par la société de gestion servent à rembourser la dette. Contrairement à un achat immobilier classique, vous déléguez la gestion locative tout en profitant de la valorisation des parts.
Calculateur d’effort d’épargne SCPI
L’effet de levier est optimal lorsque le taux de distribution de la SCPI dépasse le taux d’intérêt du crédit. Cette mécanique permet de créer un patrimoine significatif avec un effort d’épargne mensuel réduit. Par exemple, pour un investissement de 50 000 €, un effort d’épargne mensuel d’environ 100 € peut suffire, selon le taux et la durée, pour détenir des actifs générant des revenus pérennes.
Considérez chaque flux financier comme un canal dédié : les loyers alimentent le remboursement de la dette, tandis que les intérêts payés constituent une charge déductible, optimisant ainsi votre assiette imposable. Cette architecture financière transforme votre capacité d’endettement en un moteur de croissance patrimoniale durable.
Crédit amortissable ou prêt in fine : quelle stratégie choisir ?
Le choix du prêt structure votre effort d’épargne et votre fiscalité.
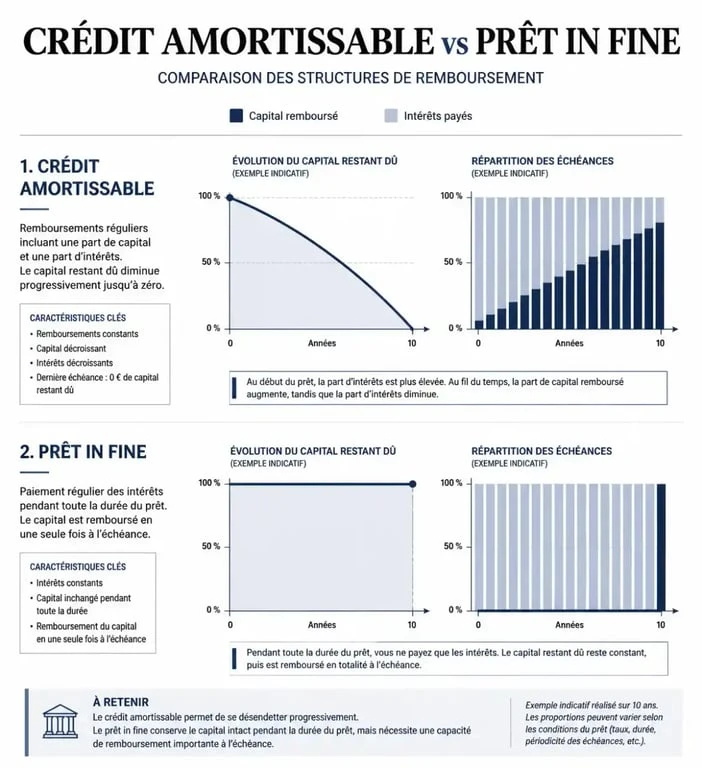
Le crédit amortissable : la sécurité
C’est la solution standard. Chaque mensualité comprend une part de capital et une part d’intérêts. La part des intérêts diminue avec le temps, ce qui réduit progressivement l’avantage fiscal lié à leur déduction. Ce format convient aux investisseurs cherchant à réduire leur exposition à la dette sur le long terme tout en percevant des revenus complémentaires.
Le prêt in fine : l’optimisation pour les tranches élevées
Le prêt in fine consiste à ne rembourser que les intérêts pendant la durée du crédit, le capital étant remboursé en une seule fois au terme. Ce montage nécessite le nantissement d’un contrat d’assurance-vie. Pour un contribuable ayant une TMI de 30 % ou 41 %, cet outil est puissant : les intérêts restent constants, maximisant l’impact de la déduction fiscale annuelle.
Quelles banques et conditions pour financer ses parts en 2025 ?
Le paysage bancaire pour les SCPI a évolué. Si les banques de réseau sont parfois frileuses, des établissements spécialisés et des courtiers permettent d’accéder au financement.
| Établissement | Durée possible | Apport personnel | Spécificités |
|---|---|---|---|
| Younited x Corum | 7 ans | Faible | Processus rapide, idéal pour petits montants. |
| SOFIAP | 7 à 25 ans | Variable | Expertise reconnue dans le financement SCPI. |
| CFCAL | Jusqu’à 25 ans | 40 000 € min | Profils complexes, durées longues. |
| CACF | Jusqu’à 20 ans | 10 % minimum | Exige un apport classique. |
Les taux actuels varient de 1,90 % à 4,90 %. L’assurance emprunteur, parfois facultative, représente un coût annuel compris entre 0,1 % et 0,4 % du capital. Elle reste un élément de sécurité indispensable pour protéger votre patrimoine.
Fiscalité et optimisation : maximiser le rendement net
La fiscalité est le levier caché de l’investissement en SCPI. Les intérêts d’emprunt sont intégralement déductibles des revenus fonciers. Si vos charges dépassent vos revenus fonciers, vous créez un déficit foncier qui réduit votre imposition globale.
Liste des documents nécessaires pour investir en SCPI | Découvrez l’ensemble des pièces justificatives obligatoires pour finaliser votre souscription en SCPI en toute conformité.
Pour les investisseurs fortement imposés, les SCPI européennes représentent une alternative efficace. En investissant hors de France, vous bénéficiez souvent d’une fiscalité allégée, sans prélèvements sociaux de 17,2 %, ce qui augmente le rendement net. Combiner un crédit in fine avec des SCPI européennes est l’une des stratégies les plus efficaces pour minimiser la pression fiscale tout en capitalisant.
Les étapes clés pour monter un dossier de financement solide
Définir sa capacité d’emprunt est la première étape. Les banques exigent généralement un taux d’endettement inférieur à 35 % après l’ajout de la nouvelle mensualité. Ensuite, sélectionnez des SCPI avec un historique de distribution solide, entre 4,5 % et 6 %, et une capitalisation importante pour garantir la liquidité des parts.
La préparation du dossier est déterminante. Rassemblez vos avis d’imposition, bulletins de salaire et relevés de compte. La clarté de votre situation financière facilite l’obtention d’un taux compétitif. Enfin, solliciter un courtier spécialisé permet d’orienter votre dossier vers l’établissement le plus susceptible d’accepter votre projet selon votre profil.
La réussite d’un investissement en SCPI à crédit repose sur une simulation rigoureuse. Qu’il s’agisse de choisir entre amortissable et in fine ou de cibler une banque spécialisée, chaque décision impacte votre effort d’épargne. Analysez ces paramètres pour bâtir une stratégie adaptée à votre horizon de placement et à votre situation fiscale.
- Simulation SCPI à crédit : optimiser son effort d’épargne et son levier fiscal - 21 septembre 2026
- Suppression de la réduction d’impôt pour frais de comptabilité : quel impact pour votre activité en 2026 ? - 20 septembre 2026
- Cabinet de stratégie investissement : comment choisir le partenaire adapté à vos enjeux ? - 19 septembre 2026
Articles qui pourraient vous intéresser :
 Pièce 1 euro rare : comment l’identifier, la valeur et les erreurs à éviter
 Amundi msci world ii ucits etf : avis, frais, stratégie et comparaison
 Entrepreteur : 170 millions d’euros collectés, quels sont les risques et les garanties pour votre épargne ?
 Quintex Finance : gestion de patrimoine, frais et sécurité pour vos actifs